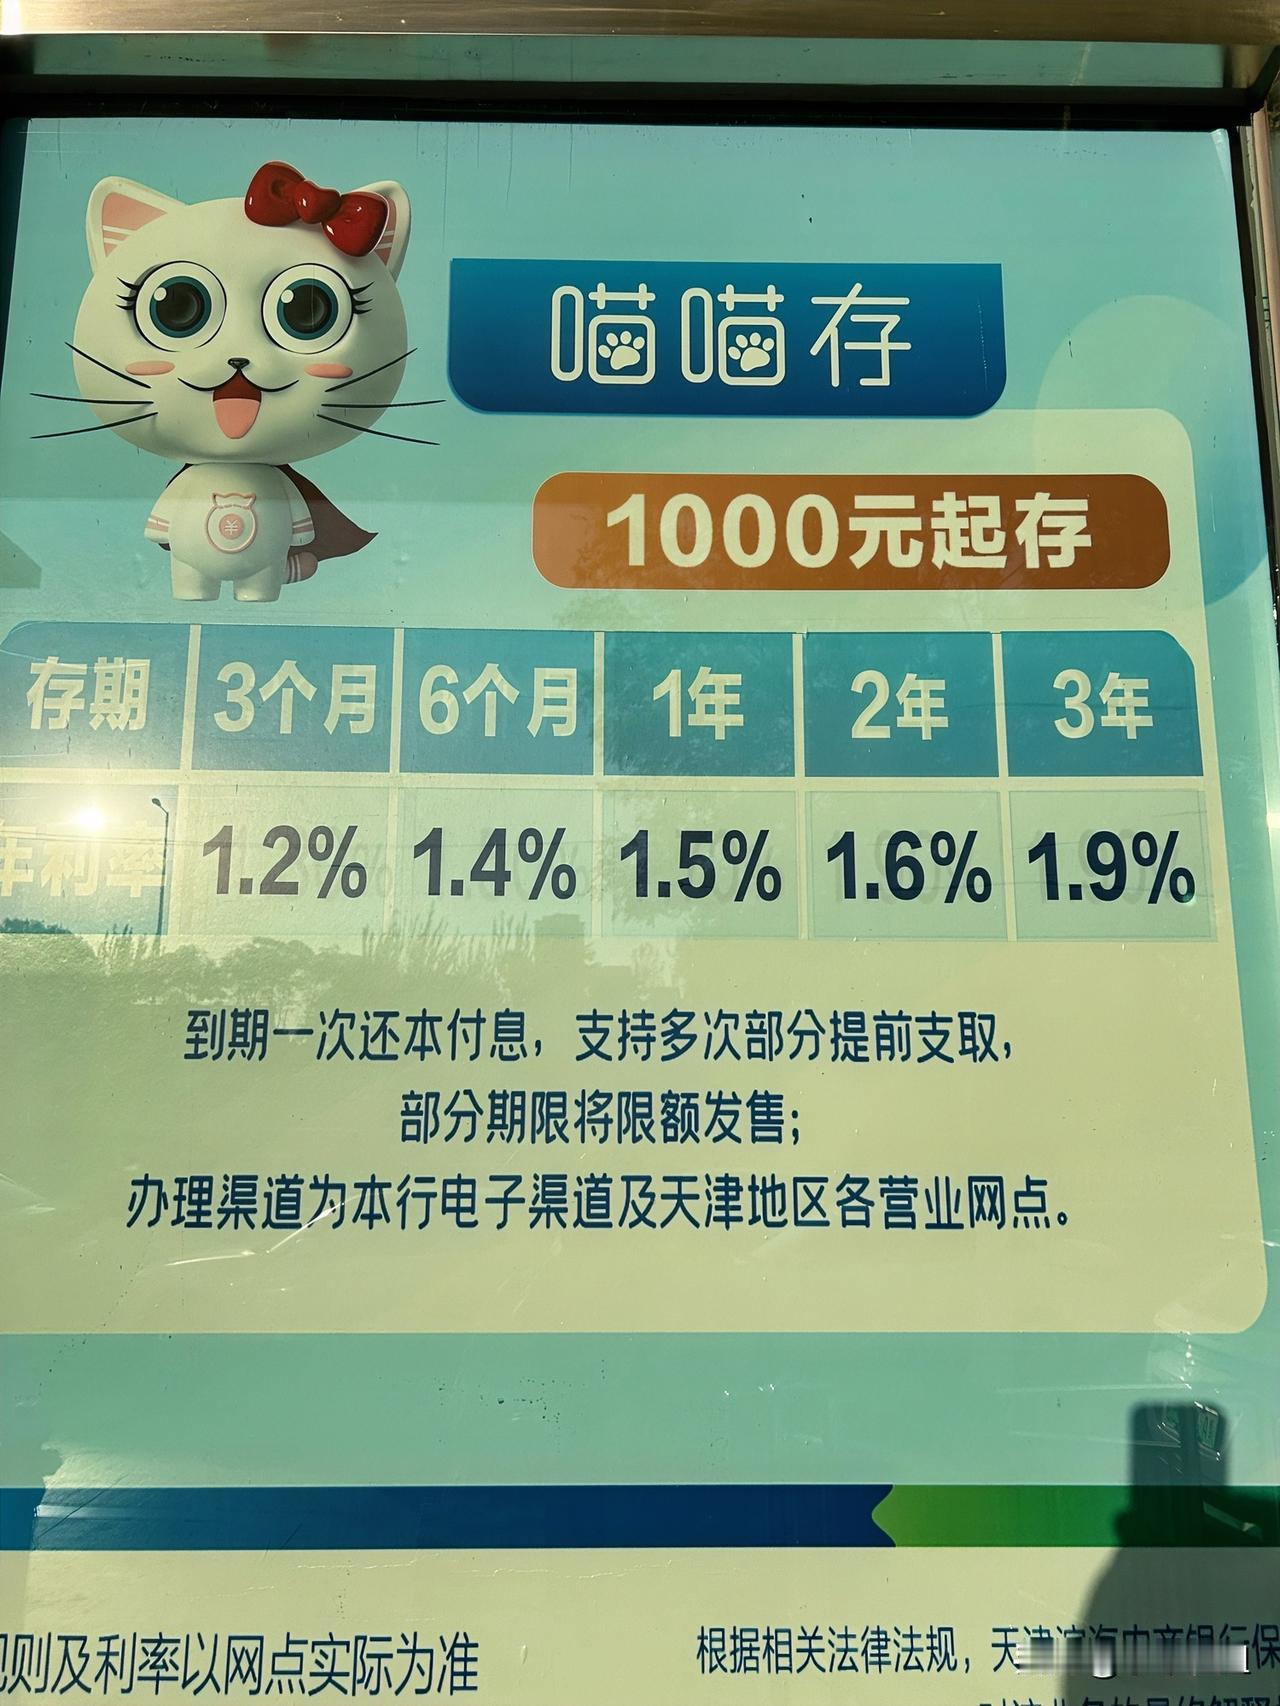
现在轮到银行发愁了!越来越多储户,不再把到期存款只留在一家银行。
2026年9月14日,央行公布8月金融数据:前8个月人民币存款增加18.99万亿元,其中住户存款增加6.99万亿元。
这个数字很有意思。钱其实还在往银行里进,但不少人的存钱方式,已经跟前几年不一样了。
我最近特别留意一个变化:以前定期到期,很多人连问都懒得问,直接续上。现在不一样,先打开几家手机银行,看一眼利率,再看看期限合不合适,有的人干脆换一家存。
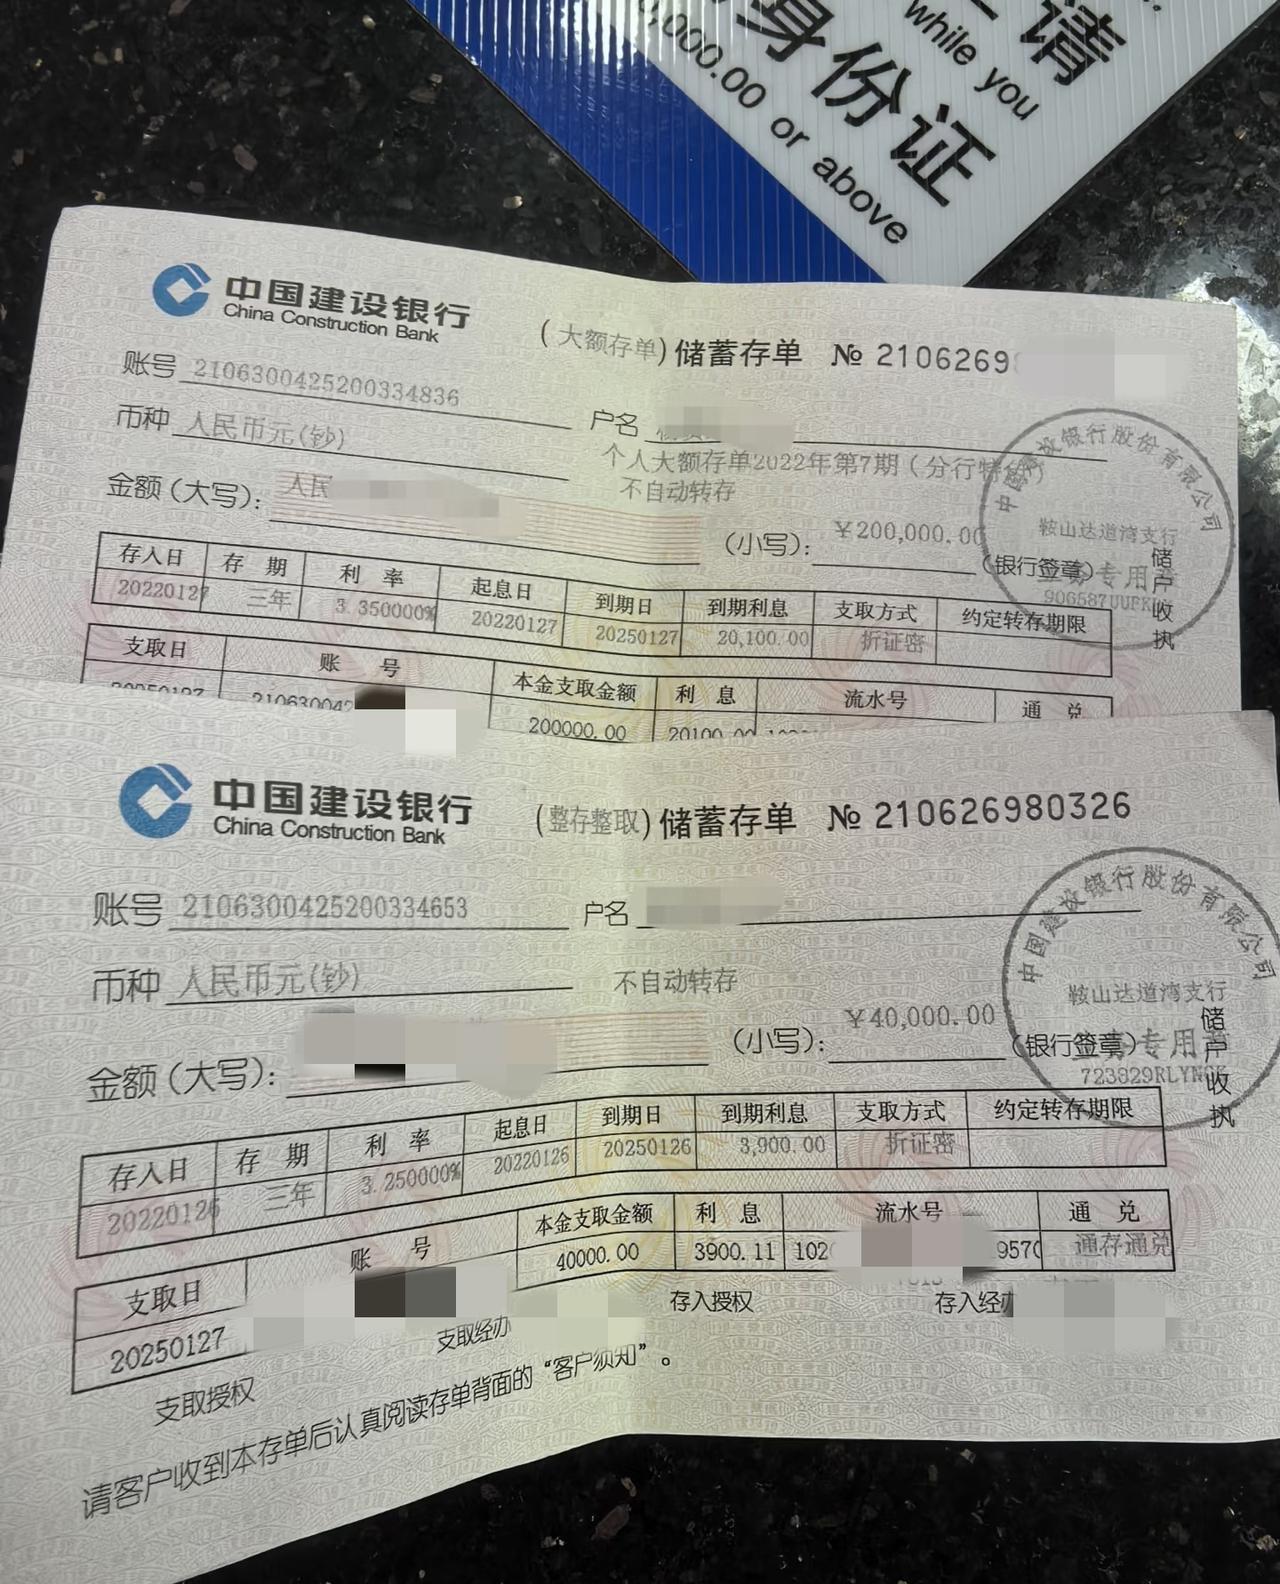
9月初,第一财经采访了一位叫李丽的储户。她3年前存的一笔3年期定存,年利率还有2.85%。今年到期再看,同一家股份行3年期最高只有1.6%。
这一降,储户当然要重新算账。不是说银行不安全了,而是大家开始觉得:既然钱是我辛苦攒的,那就多比较两家。
今年1月,深圳储户李薇也算过一笔账。30万元存3年,1.65%和1.85%的年利率,三年利息能差1800元。1800元对大额储户不算天文数字,但问题在于,现在很多人已经不愿意“闭眼续存”了。这才是银行真正头疼的地方。
公开数据显示,今年上半年,六大国有银行客户定期存款余额反而增加了6万多亿元,其中个人定期存款增加3.76万亿元。
也就是说,大家并没有集体把钱从银行拿走。交通银行、建设银行披露的信息也显示,到期定存的续存或承接率仍在90%以上。所以网上说什么“大量储户逃离银行”,这个说法就夸张了。
更准确一点,是部分储户开始跨行比较。钱还在银行体系里,但未必继续留在原来那一家。
而这时候,很多人又重新注意到一个数字:50万元。
按照现行《存款保险条例》,同一个存款人在同一家投保机构,所有被保险存款的本金和利息加起来,50万元以内可以全额偿付。
2025年9月,网上一度传出“50万元要降到30万元”。央行后来明确回应,这个消息不属实。现行最高偿付限额仍然是50万元。
这里我觉得特别容易被误解。50万元不是说“超过就危险”,更不是超过50万元的部分就没了。超过最高偿付限额的部分,依法从投保机构清算财产中受偿。
但如果一个人本来就比较在意极端情况下的保障,那把大额存款分散到不同投保机构,也是一种很正常的安排。
而且有个细节,很多人真没注意。50万元算的是本息合计,不只是本金。如果本金正好存50万元,未来产生的利息加进去,就已经超过50万元了。
还有人以为,在同一家银行办三张银行卡,就能得到三个50万元保障。这也不对。存款保险看的是“同一个人、同一家投保机构”,不是银行卡数量。同一家机构,你办10张卡,该合并计算还是合并计算。
另外,银行理财、基金、保险也不能混在这里面。存款保险保的是存款。你在银行柜台买了一只理财产品,并不会因为销售地点在银行,就自动变成存款。这一点一定得分清。
今年7月,浙江多家农商行、村镇银行又调整了存款挂牌利率,部分期限下调5到35个基点。利率一直在动,不同银行之间又存在差别,储户到期之后多问几家,其实很正常。
我觉得,现在银行面对的变化,不是“老百姓不爱存钱了”。恰恰相反,存款依然很多。真正变的是储户越来越会算了。
以前靠网点近、用习惯了,一笔钱可能一放就是很多年。现在定期一到期,客户会重新问一句:这家还合适吗?就这一句,对银行来说已经是变化。
因为以前靠习惯就能留下的钱,现在可能要重新争取一次。对普通人来说,也没必要因为“50万元”三个字就紧张。钱少一点,不用为了分散而硬拆;金额比较大,可以结合自己的流动性需求、存款保险规则和不同银行利率安排。
我更在意的一点是:别光盯着那零点几的利率差。先看清楚是不是正规存款,再看期限,最后才是利率。
能把这三件事弄明白,已经比到处追着高息跑靠谱得多。
现在储户变聪明了,银行也得适应。这不是谁和谁较劲。只是存钱这件事,已经从“找一家银行放进去”,变成了“规则我得自己看明白”。