美债突破41万亿,可真正让人后背发凉的是,从40到41只用了两个月
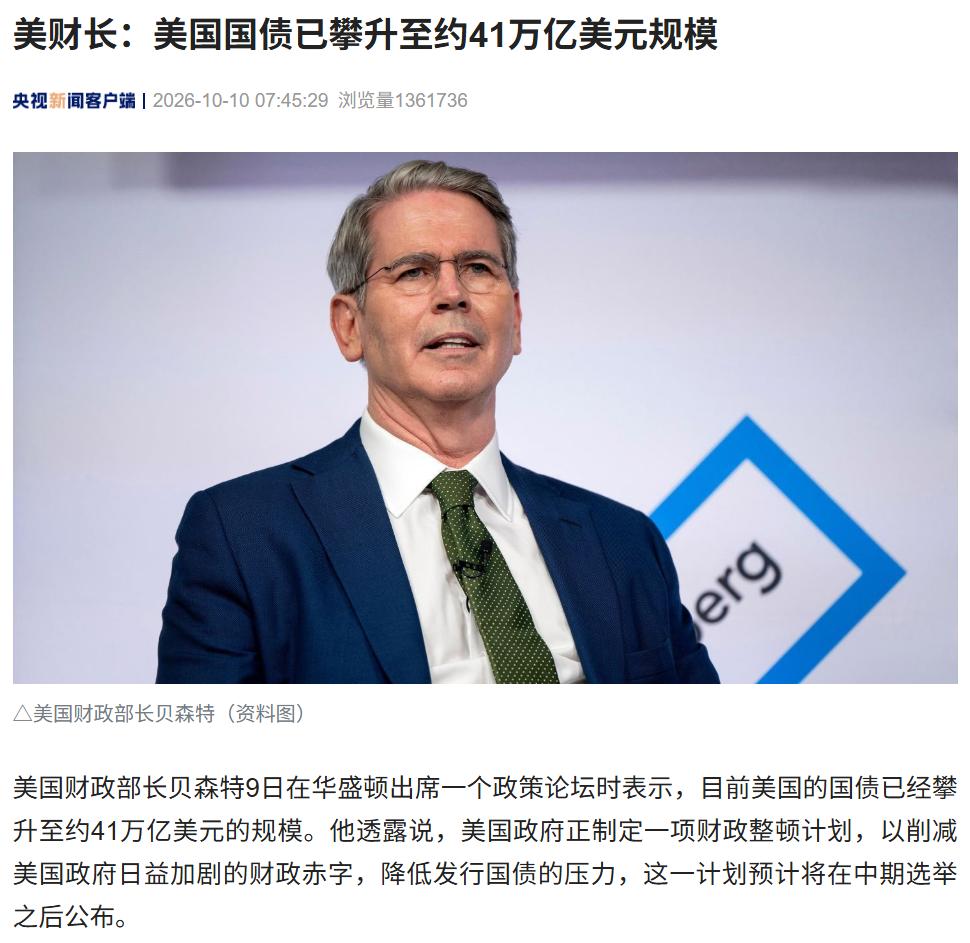
2026年10月,美国国债总额突破41万亿美元。这个数字本身已经够大了,但真正让人后背发凉的是增速,从40万亿到41万亿,只用了约两个月。
什么概念?2020年之前,美债每增长1万亿大约要半年到一年。
2020年疫情期间确实快过一阵,但从没像现在这样,两个月就多出一个万亿。折算下来,每分钟增加超过100万美元。你读这段话的功夫,美债又涨了几十万。
为什么突然加速?
答案在利息上,2025财年联邦债务利息支出约1.2万亿美元,已经超过国防开支,成为仅次于社保和医保的第三大支出项。
2026财年上半年净利息支出已达5290亿美元,同比增长17%。利息支出占GDP比重约3.2%,而GDP增速只有2.5%左右。
这意味着一件事,美国经济增长的速度,已经赶不上债务利息增长的速度。
桥水基金创始人达利欧反复警告“债务死亡螺旋”这个概念。
什么叫死亡螺旋?利息支出挤压财政空间,政府被迫借更多钱来还利息,借更多钱又推高利息支出,循环加速。
2026财年前六个月,美国联邦政府每收1美元税,就有超过20美分直接拿去付利息。
这不是“会不会出问题”的问题,是“什么时候出问题”的问题。
那为什么还没崩?因为美国在政治、经济、军事、文化四个维度都是世界第一,这四个第一共同支撑着美元和美债。
美元占全球外汇储备约58%,全球贸易结算约一半用美元,美债市场深度和流动性全球无出其右。只要这些条件不变,美债就还有买家。
美联储可以印钱买债,外国央行可以继续持有,美国国内机构可以把美债当无风险资产的锚。
这些因素加在一起,决定了“在没有爆发大规模战争的情况下,十年内美元和美债不会崩盘”。这个判断是站得住的。
但“不会崩”和“没问题”是两码事。
美国国会预算办公室预计到2035年债务占GDP比重将升至118%,到2055年升至156%。
按这个增速推算,60万亿到80万亿之间的某个节点,利息支出会吃掉财政收入的太大部分,借新还旧的循环就会从“可持续”变成“不可持续”。
那时候不需要外部冲击,债务自身的重量就会压垮财政。
有两个变量决定了这个节点什么时候到。
第一个是利率。美联储如果维持高利率,新发债务的利息成本就高,节点来得快。
如果降息,利息成本下来,节点可以往后推。但降息有代价,可能推高通胀,而通胀本身会侵蚀美元信用。
第二个是美元地位。只要全球贸易和储备还离不开美元,美债就有人买,但去美元化在加速。
2026年,人民币跨境支付系统覆盖180多个国家和地区,中俄贸易本币结算比例超过90%,沙特对华原油人民币结算比例达到45%。这些变化不会在一夜之间颠覆美元,但趋势是清楚的。
那“全球重新洗牌”什么时候来?
传导路径是这样的:利息支出失控→政府被迫削减其他开支或加税→经济衰退→税收减少→债务进一步恶化→美债信用受质疑→全球抛售→美元贬值→全球资产重定价。
这个过程不需要一次完成,可能分阶段、分区域、分资产类别逐步展开。
而“重新洗牌”的意思是,美元霸权的底层逻辑会松动,全球货币体系可能从“美元独大”走向“多极共存”。
中国持有美债约7000亿美元,仍是美债主要海外持有者之一。美债崩盘对中国的影响是双面的。一方面,持有的美债资产会缩水。
另一方面,美元霸权松动会给人民币国际化打开空间。但这个过程需要中国自己做好准备,资本账户开放、汇率形成机制改革、金融市场深度建设,这些不是一朝一夕的事。
美债崩盘对中国不是“赢了”,是“机会和风险同时放大”。
说实话,这个加速度我越琢磨越觉得不简单。41万亿这个数字本身不吓人,吓人的是两个月涨一万亿的速度。
这个加速度放在那里,你不可能假装看不见。但“不会明天就崩”也是实话,四大支柱撑着,十年内美债还能扛。真正要盯的不是“崩不崩”,是“什么时候开始扛不住”。
60万亿到80万亿之间,是大概率的风险区间。在这个区间到来之前,全球各国包括中国,都需要做好一件事,减少对美元的单一依赖。
这不是情绪,是账本上的现实。