美债要崩了?
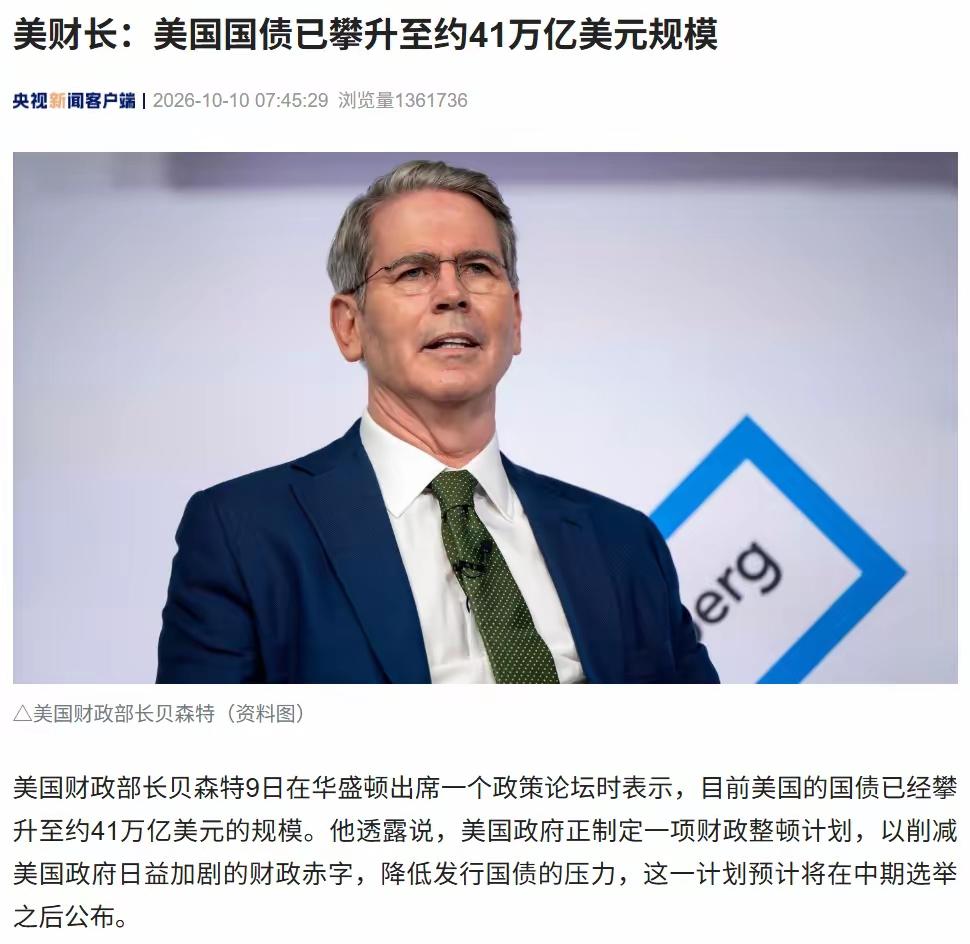
美国财长贝森特10月9日亲口确认了一个数字:美国国债已攀升至约41万亿美元。
但真正让人后背发凉的,不是41万亿这个数,是这个数涨上来的速度:从40万亿到41万亿,只用了不到两个月。
要知道,过去美债每增长1万亿,需要半年到一年,如今,这个周期被压缩到了60天。
这就像一辆刹车失灵的卡车,在下坡路上还在踩油门。
利息超过军费,意味着什么?很多人觉得美债就是个数字游戏,借新还旧就行,但游戏有一个隐藏规则:你得付利息。
美国国会预算办公室的数据显示,2026财年美国联邦预算赤字约2万亿美元,比上一财年增加2180亿,增幅12.2%,支出增长的主要来源之一,就是债务净利息。
俄罗斯《消息报》的测算更直观:美国国债月度利息支出已达1852亿美元,按年化计算1.35万亿美元,相当于GDP的4.3%。
而美国2026财年的国防预算呢?大约9010亿美元。
利息支出,已经比军费高出约四分之一,而且这不是暂时的错位,按照当前趋势,利息支出在未来几年内将超过GDP的5.5%,成为联邦预算中最大的单一支出项目。
胡佛研究所的历史学家给过一个判断标准:当国债利息支出超过军费开支,就迈过了“不再是一个大国”的临界点。
这个标准,美国2024年就已经触线了。
“借新还旧”的游戏,成本正在失控,有人会说:美国政府永远不会违约,它可以印钱。
这话对了一半,美国确实不会“技术性违约”,但它正在承受另一种代价:融资成本失控。
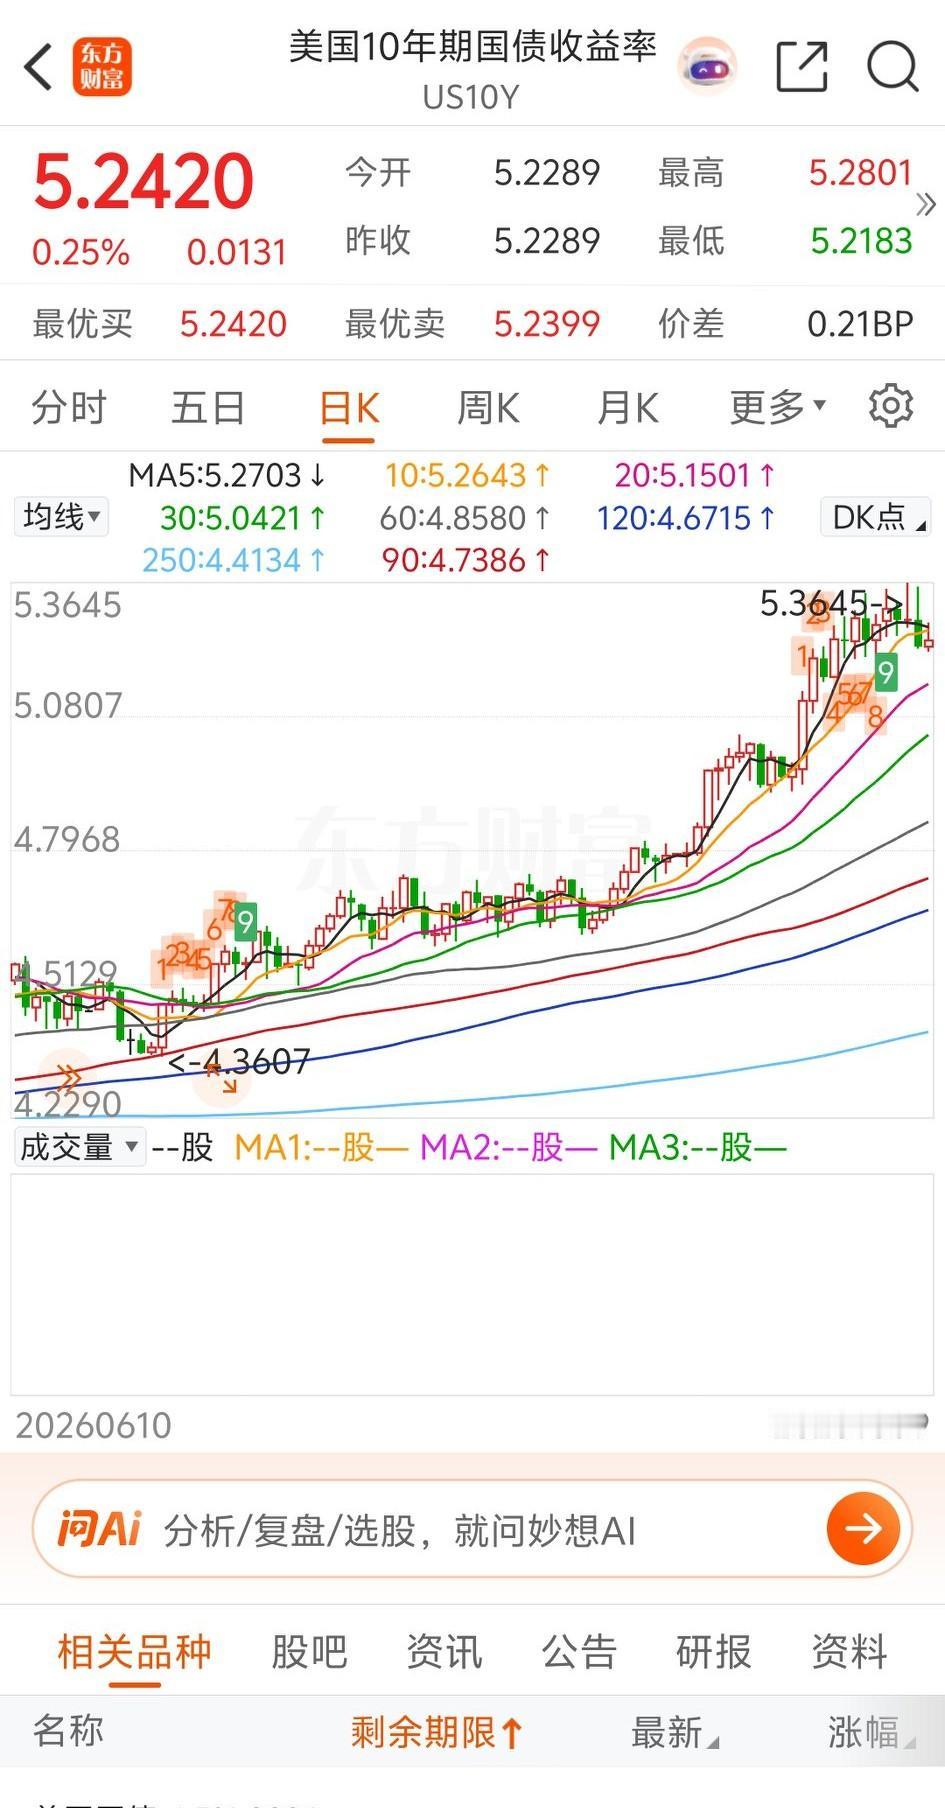
长端美债收益率持续走高,30年期收益率一度逼近5.7%,机构甚至在警示挑战6%关口的风险,收益率飙升意味着什么?意味着美国政府每一轮借新还旧,都要支付更高的利率。
更麻烦的是,美国财政部的融资结构正在短期化,英国《金融时报》的分析指出,美国越来越依赖短期债券,这意味着持续的展期风险——每隔几个月就要把到期的债重新借一遍,而每一次重新借,利率都可能更高。
谁还在买?谁在跑?
真正值得关注的,不是美国欠了多少,而是谁还愿意借给它。
欧洲央行的报告给出了一个历史性的信号:截至2025年底,黄金在全球官方储备中的占比升至27%,超越美国国债成为全球官方储备第一大资产。美债占比从2024年末的25%降至22%,连续第二年下跌。
这不是巧合。这是各国央行用脚投票。
中国社科院的研究显示,2025年前11个月,美债持有国出现了明显的结构性分化:日本增持1411亿美元,英国增持1657亿美元,中国减持764亿美元,巴西、印度、墨西哥也在减持。
盟友在买,新兴市场在跑。
更微妙的是欧洲的态度。德意志银行报告指出,欧洲目前持有约8万亿美元的美国债券和股票,是美国最大的债权方。但报告同时警告:一旦地缘政治紧张加剧,欧洲投资者可能减少美元资产敞口。
丹麦学界养老基金已经抛售了价值1亿美元的美国政府债券。瑞典最大的私人养老基金阿莱克塔在过去一年出售了大部分美债。法国兴业银行的分析师直言:在美欧洲公共部门投资者未来可能停止增持,甚至选择抛售。
最大的债主,开始重新审视借条了。
我的判断:美债问题不是“会不会崩”,是“以什么方式收场”
“庞氏骗局”这个说法,情绪上很过瘾,但不够精确。
庞氏骗局的本质是没有真实资产支撑的循环借贷。美债背后有美国的经济体量、税收能力和军事霸权。它不会在某一天突然“崩盘”。
但它正在经历另一种形式的瓦解:信用溢价的蒸发。
2025年5月,穆迪将美国主权信用评级从Aaa下调至Aa1。至此,美国在三大国际评级机构中全部失去了AAA评级。惠誉在降级时给出的理由很直接:美国政府治理水平“持续恶化”,反复出现债务上限政治僵局,削弱了人们对美国财政管理能力的信心。
一个连自家信用评级都保不住的国家,凭什么让全世界相信它能永远还债?
贝森特说,政府正在制定一项财政整顿计划,预计在中期选举之后公布。
“中期选举之后”这五个字,本身就说明了问题。选举之前不敢动,选举之后能不能动,是另一个问题。
美债不需要“破解”,它只需要有人先停止借,但在这场游戏中,第一个停止借的人,可能是输家;最后一个停止借的人,可能是更大的输家。