外资大鳄们总算找着了一个全球独一档的 "新路子":从中国借钱,往全球花。
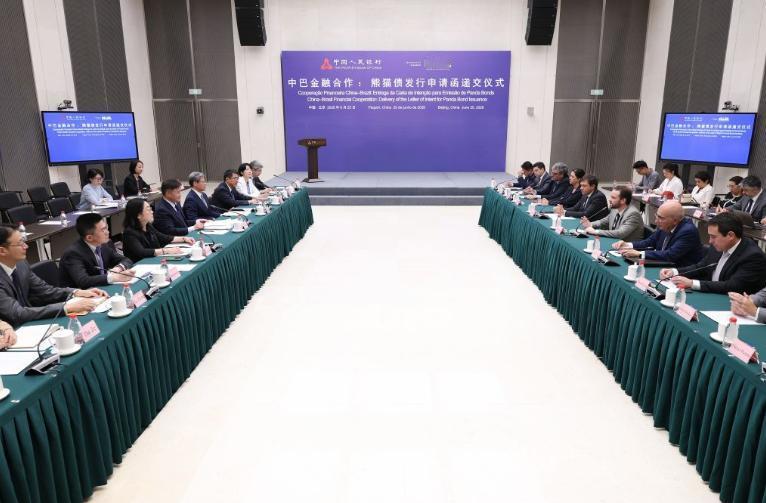
这事说出来可能有人不信。但数据明摆着 —— 今年前九个月,熊猫债发了 2400 多亿,同比涨了 81%,其中外资机构拿走了 54% 的钱。一半还多。这是熊猫债市场开了二十年来,外资发行人第一次过半。
什么概念?以前是咱们求着外资来投资、来建厂、来买股票。现在反过来了,一帮全球排得上号的巨头,排着队跑到中国的债券市场上,张嘴借钱。
借完干嘛去?不是在国内花。是拿回去、拿出去,在全球范围内铺摊子、还旧账、收并购。
为什么放着家门口的市场不借,非要跑中国来?答案简单到粗暴:便宜。
中国十年期国债收益率 1.7% 左右,美国那边呢?5% 上下。差了 300 多个基点。300 个基点是什么意思?就是你借一百个亿,光利息一年就能少掏三个亿。三个亿人民币,白捡的。
有人可能会抬杠,那是国债收益率,企业发债哪有这么低。没错,企业发债肯定比国债高,但底子摆在那儿,中国的融资成本就是比欧美低一大截。哪怕是外资企业在中国发债,利率也比它们在纽约、伦敦发美元债、欧元债便宜得多。换汇成本算进去,还是划算。
这就形成了一个特别魔幻的局面:全球利率都在高位挂着,唯独中国这边放水放得温柔,利率一压再压。外资企业不傻,闻到味儿就来了。
但光有便宜的钱,人家也不一定来。关键是,门也给你打开了。
去年底,跨国公司本外币一体化资金池政策在全国推开。什么意思?就是一家跨国企业,在中国的子公司账上趴着的人民币和外币,可以跟海外的账上打通了,统一调度、统一归集。以前是池子跟池子之间隔着一堵墙,现在墙拆了,水随便流。
今年又出了境外贷款新规。境内外资银行放境外贷款的杠杆率,从 0.5 直接拉到 1.5,翻了两倍。什么意思?就是以前你有一块钱本金最多放五毛的境外贷款,现在能放一块五。银行有弹药了,企业也就能拿到更多钱去海外干活。
你看,发债有市场,贷款有额度,资金池有通道。一整套工具配齐了,就等着外资企业进来用。
所以你看到的画面是这样的:欧洲的汽车巨头来发熊猫债,融到的人民币换成美元,拿去欧洲工厂扩产;美国的科技公司在国内银行拿到低息贷款,通过资金池划到新加坡的总部,用来还美国那边的高息债务;甚至连外国政府都来了,发几十亿人民币的债券,拿去补财政窟窿。
这玩法新鲜吗?对中国来说新鲜。以前咱们是资本输入国,是咱们跑到国际市场上去借钱、去发债、去招商引资。现在反过来,中国成了全球的 "提款机"—— 当然,是合法的、有息的、市场化的提款机。
有人一听就紧张了:这不等于咱们便宜把钱给外国人用吗?外资把低息的钱借走,去全球赚高收益的钱,差价全让它们赚了,咱们图什么?
图的东西多了,只是你没看见。
第一,这说明人民币真的成了一个融资货币。以前人民币是什么?是结算货币,是贸易货币,顶多是投资货币。现在呢?是有机构愿意拿人民币去借钱、去还债、去调度全球资金。这一步,比喊多少句口号都管用。
第二,熊猫债市场做大了,中国的债券定价权也就跟着起来了。全球巨头都来你这儿发债,你的市场深度、流动性、规则制定能力,自然就上去了。以前是别人定利率,你来适应;现在是人家来你这儿借钱,你的利率水平就是全球资金的一个定价基准。
第三,也是最实在的 —— 这些钱不是凭空印的,是市场上的钱,是投资者自愿掏出来的。有人愿意买,有人愿意借,中间有银行、有券商、有评级机构,一整条产业链都跟着转。就业、税收、金融机构的业务量,全在里面。
话说回来,这也不是什么天上掉馅饼。门开了,钱流出去,风险自然也跟着来。汇率波动怎么办?大规模资金进出怎么管?这些监管层心里门儿清,资金池政策里那一道道额度、一层层审核,就是防这个的。
但有一点是确定的:以前咱们老说 "人民币国际化",说了这么多年,到底怎么个国际化法?不是靠喊出来的,是靠人家真金白银来你这儿借钱、用钱、还钱,一步一步走出来的。
现在,第一步已经迈出去了。而且迈得比所有人预想的都快。
今年才过了九个月,熊猫债就发了 2400 亿,超过去年全年。存量规模第一次冲上了 5000 亿的台阶。这个数字还在涨。
那些外资巨头们不是来做慈善的,它们算得比谁都精。跑到中国来借钱,不是因为它们爱中国,是因为这儿的钱真便宜、门真敞、规则真清楚。
而中国呢?也不是在做亏本买卖。人家借走的是钱,留下的是人民币的全球地位,是债券市场的话语权,是一个从资本流入国到资本流动枢纽的转身。
这盘棋,才刚落子。