美元、欧元、日元连续 8 天联手加息,本以为人民币会成为最大输家,结果却迎来惊天逆转:人民币强势创下三年新高,西方精心布局的金融围剿为何反被破解?一个时代,正在悄悄改变。
9 月 10 日欧洲央行先动,把关键利率又抬了 25 个基点,这是今年第二次出手。仅仅一周之后,美联储在 9 月 17 日跟进,把联邦基金利率区间推到 3.75% 到 4.00%,这是 2023 年 7 月以来第一次重新加息。第二天,日本央行紧接着宣布加息到 1.25%,利率水平直接回到 1995 年之后的最高点。三家央行在 8 天时间窗口里前后脚完成紧缩,这种场面极其罕见。
市场原本的剧本写得很清楚。美元、欧元、日元集体抬高利率,无风险收益率水涨船高,全球热钱自然要往收益更高的地方跑。过去十几年里,每当美联储进入加息通道,新兴市场就要经历一轮资本外流、汇率贬值、外储消耗的阵痛。俄罗斯、土耳其、阿根廷都挨过这种打。这一次外界几乎一致认定,人民币体量这么大、又处在西方制裁和技术围堵的风口浪尖,必然首当其冲成为最大输家。
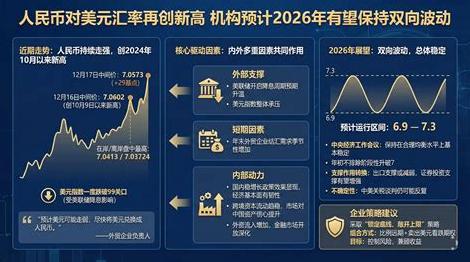
可真实走出来的行情,把所有人的眼镜碎了一地。10 月 9 日,人民币对美元中间价直接报到 6.7330,在岸汇率更早一步摸到了 6.69 附近。
这个位置的含义很清楚:上一次人民币升到这个水平,还是 2023 年春天的事。也就是说,在西方三大央行联手收紧流动性的背景下,人民币不跌反升,硬生生走出了三年多来最强的一段行情。
更值得玩味的是资金流向。境外机构 5 月份重新开始净增持中国债券,结束了持续一年多的减持。到上半年结束,境外主体手里握着的境内人民币资产规模已经突破 11 万亿元。八十多个国家和地区的央行,把人民币放进了自己的外汇储备篮子。钱是最诚实的投票器,它没有听那些嘴上的故事,而是真金白银地做了选择。
这一轮走强的背后,有几层原因同时在起作用。表面上看,是美国自己的牌出了问题。9 月初公布的非农就业数据只新增了 2.9 万个岗位,不到市场预期的三分之一。就业市场一软,美联储后续继续加息的底气就泄了一半,市场对 10 月底加息的概率定价一口气从 70% 降到了不到两成。
美元指数应声回落,从年初的强势区间一路滑到 102 附近。美元一松,非美货币集体喘了口气,人民币只是这波行情里跑得最靠前的那一个。
但如果只把这一轮走强归结为美元走弱,那就看浅了。真正的变化发生在水面之下。过去两年,中东卖石油给中国,结算货币里人民币的占比从不到 5%一路爬到了 41%,今年 3 月单月甚至第一次超过了美元。沙特阿美对华出口的原油,将近一半用人民币计价。
俄罗斯那边更彻底,对华油气贸易里人民币结算占比早就超过了 90%。就连铁矿石这种过去完全由美元普氏指数说了算的品类,必和必拓也把人民币结算比例提到了 50%。
这些事单拎出来看,每一件都好像只是生意。但串在一起,一条安静却清晰的主线就浮了出来:全球贸易里最硬通货的那几类大宗商品,正在一块一块地把计价货币从美元那边挪开。
这件事的根子,其实在美国自己手里。把美元结算系统当成金融制裁武器,动不动就把一个国家踢出 SWIFT、冻结外汇储备,这种做法短期看是威风,长期看却是在逼着所有手握美元储备的国家给自己找后路。
被制裁过的国家第一时间看清了把鸡蛋放在美元篮子里的风险,没被制裁的国家也跟着提前备好了备选方案。人民币没有靠任何武力输出,就凭着中国自己稳得住的币值、买得动的商品和开得起的市场,被一笔一笔贸易单选进了结算清单。
这才是这次汇率反转真正的分量。它不是一次普通的短期反弹,而是一种货币在全球信用体系里被重新定价的过程。过去大家持有人民币,图的是跟中国做生意的方便;现在越来越多的官方机构持有人民币,是把它当成了分散风险、对冲美元波动的压舱石。
历史大转向往往不是在隆隆炮声里完成的,而是在一份份石油合同、一笔笔铁矿石长协、一次次央行储备调仓里悄悄成型。当三大央行还在用加息这种旧工具彼此角力的时候,真正决定下一个十年货币格局的力量,早就换了赛道。