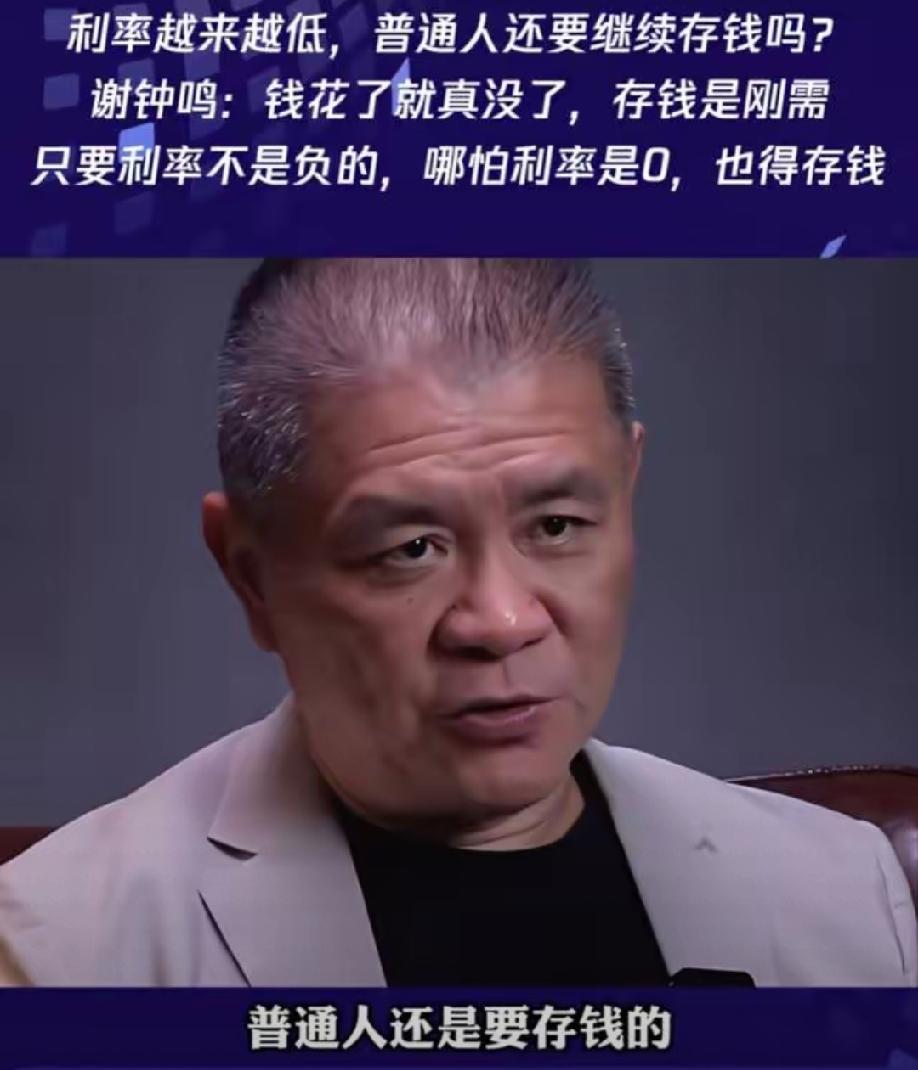
有位银行行长说:"一个很扎心的事实,假如你手里有 100 万存款,根本没必要去买房,你把这 100 万存到银行,就按现在定期存款利率算,每月最少 1500 块钱利息,1500 块钱可以租一个很不错的房子。三十年以后,你手里还有 100 万存款,再加上你的退休金,你完完全全可以躺平了!如果你现在用这 100 万买了房子,30 年以后,房子陈旧老化,还不知道贬值到多少钱。"
这话乍一听,不少人第一反应都是 “站着说话不腰疼”,可静下心来掰着手指头算算账,再看看国外那些走过同款路的国家,还真没法反驳。
咱们先不说大道理,就拿普通人的日子对标一下,100 万存款是什么概念?是绝大多数工薪家庭省吃俭用二三十年才能攒下的家底,是半辈子的血汗钱,搁谁手里都得反复掂量。
过去二三十年,咱们脑子里好像焊死了一个观念:买房 = 稳赚,有钱先买房,没钱借钱凑首付也要买房,仿佛房子是全世界唯一不会贬值的硬通货。
但这套逻辑早就有国家踩过坑了,上世纪 90 年代日本房地产泡沫最疯的时候,东京一地的地价号称能买下整个美国,当时没人觉得房价会跌,上班族挤破头背 30 年房贷上车。
结果泡沫说破就破,房价直接拦腰斩断,不少人半辈子都在为高位接盘还债,到老了还背着房贷。
反观当时没跟风买房、攥着现金的人,泡沫之后反而能用很低的租金租到地段不错的房子,生活节奏一点没乱。
咱们再顺着这笔账往下捋,每月 1500 块的利息,在绝大多数三四线城市,租个配套齐全、交通方便的两居室完全没问题,就算是新一线城市的近郊,也能租到个干净敞亮的单间。
说起租房这事儿,德国算是典型,人家全国超过一半的人一辈子都租房住,也没见谁天天喊着没有归属感。
关键是租房省心啊,不用操心管道老化、墙皮脱落,不用掏物业费、维修费,工作换了、城市换了,拎包就能走,灵活性拉满。
反观把 100 万砸进房子里,先不说房价涨不涨,单说折旧这事儿就躲不开,30 年房龄的老房子,电梯故障、线路老化都是家常便饭,到时候想出手,买家一听房龄 30 年,贷款都难批,价格自然上不去,搞不好就砸手里了。
有人肯定会说,买房有归属感,租房永远是漂着。
可你细琢磨琢磨,归属感到底是什么?是每天一睁眼不用想房贷的踏实,是手里有存款遇事不慌的底气,还是一套墙面掉皮、设施老旧的老房子?
现在不少年轻人早就想通了,与其背上几十年债务,不敢辞职、不敢生病、连顿好饭都舍不得吃,不如拿着利息租房,剩下的钱该吃吃该喝喝,生活质量反而高出一大截。
还有笔隐性账很多人没算过,持有房子的成本远不止房款那点钱。
装修要十几万,物业费、暖气费年年交,过个十来年还得重新翻新,杂七杂八加起来,一年大几千根本打不住。
存银行就不一样了,你什么心都不用操,利息按时到账,100 万本金稳稳当当在账户里躺着,连密码都不用经常改。
再往远了说,30 年后咱们都退休了,手里握着 100 万存款,再加上退休金,那日子才叫养老。
想出去旅游就走,身体不好就请护工,手里有钱心里不慌。可要是只剩一套 30 年房龄的老房子,想变现养老都难,总不能把房子卖了睡大街吧?
这一点日本的老人感触最深,不少老人守着市价一降再降的老房子,手里却没多少活钱,晚年过得紧巴巴,想卖房子又没人接盘,活活被不动产套牢。
当然了,也不是说买房就全是坏处,要是家底厚、或者确实有刚需必须买,那另当别论。可对于手里就 100 万积蓄的普通工薪族来说,真犯不上把全部家当都砸进一套房子里。
以前大家总笑 “现金为王” 是句空话,现在看看欧美日这些走过完整经济周期的国家就明白,当房价停止上涨、经济增速放缓的时候,手里有活钱才是真的稳。
其实这番话最扎心的地方,就是戳破了很多人坚持了一辈子的执念。
我们从小到大被灌输 “要有自己的房子”,却很少有人停下来算笔明白账,也没人问过我们到底想过什么样的生活。
房子是用来住的,不是用来绑架人生的,如果一套房子要耗光半辈子积蓄,还要担惊受怕几十年,那这笔买卖真的划算吗?
说到底,日子是自己过的,舒服最重要。
不用被世俗标准绑架,也不用看别人都买房就跟着眼红。
100 万存银行吃利息租房,30 年后本金还在,养老不愁,这种稳稳的幸福,未必就比当房奴差。