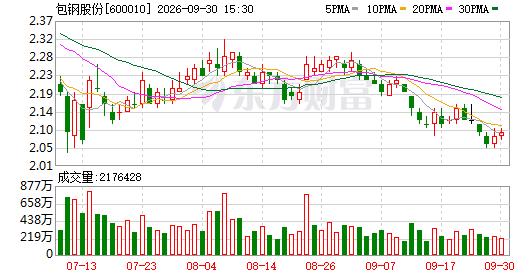
网友提问:包钢股份怎么样?是否适合长期持有?
先看一组数字。包钢股份2025年全年营收663.58亿元,同比下降2.54%。归母净利润3.74亿元,同比增长41.19%。利润总额4.9亿元,同比暴增471.36%。
营收降了,利润涨了。这说明什么。说明公司赚钱的逻辑在变。
再看2026年一季报。营收133.14亿元,同比下降13.73%。归母净利润亏损4.63亿元,同比由盈转亏。可到了二季度,单季归母净利润7.42亿元,扣非净利润9.28亿元,同比增长1258%。
一季度亏4.63亿,二季度赚7.42亿。一正一负差出12个亿。一个季度之内冰火两重天。
包钢这公司,你得拆开看。它身上挂着两块牌。一块叫钢铁,一块叫稀土。这两块牌,赚的是完全不同的钱。
稀土精矿的关联交易价格,从2024年三季度开始连续七个季度上调。2024年三季度是16741元/吨,到2026年二季度涨到38804元/吨,累计涨幅131.79%。2026年前两个季度的平均交易价格是32819元/吨,同比涨了58.63%。
一吨稀土精矿从一万六涨到三万九,翻了一倍多。稀土销量连续三年保持20%以上的增长。量在涨,价也在涨。
中金公司的测算更直接。按2026年三季度稀土精矿结算价38565元/吨算,仅三季度稀土精矿业务的毛利贡献约34亿元。一个季度,光稀土这一块,毛利34亿。
包钢股份2025年全年的归母净利润才3.74亿。一个季度稀土毛利34亿,是全年净利润的九倍多。
你算算这笔账。如果没有稀土,包钢的钢铁业务大概率是亏钱的。可有了稀土撑着,公司整体盈利还在正增长。稀土赚的钱,补贴了钢铁的亏空。
这就是包钢真正的商业模式。钢铁是面子,稀土是里子。
这里要插一个不可忽略的细节。包钢的子公司补缴了税款和滞纳金合计3.21亿元,预计影响2026年度归母净利润2.34亿元。这笔钱不是小数目,相当于上半年归母净利润下限的全部。一个补税就把半年的利润吃掉大半,说明包钢的利润安全垫还不够厚。
机构怎么看。东方证券首予“买入”评级,目标价3.67元,理由是公司在“资源+钢铁”双轮驱动下或迎来发展新周期。国泰海通给“增持”评级,目标价3.52元,预测2026到2028年归母净利润分别为8.69亿、10.19亿、11.73亿元。中金公司更乐观,维持“跑赢行业”评级,预测2026年归母净利润30亿元,2027年42.1亿元,给出3.21元目标价,隐含约48%上行空间。
中金预测的30亿和国泰海通预测的8.69亿,差了21个亿。机构之间的分歧本身就说明一个问题。包钢的估值逻辑到底是按“钢铁股”来算,还是按“资源股”来算。这个分歧没有解决之前,股价大概率会继续在两种叙事之间来回拉扯。
回到网友的问题。包钢适不适合长期持有。
先看有利的一面。白云鄂博矿是全球最大的稀土资源,这个优势谁都拿不走。稀土精矿价格和销量都在往上走,这是确定性的增量。钢铁行业在推“减量提质”,产能置换比例提高到1.5比1,行业总产能“只减不增”,供给端在收紧。包钢2025年吨钢制造成本同比降低2.45%,铁矿自给率超过40%,成本控制在行业里算能打的。
再看不利的一面。钢铁行业的需求端还在收缩,2026年全国粗钢产量预计降到9.3亿吨,房地产用钢需求短期看不到反转。包钢的资产负债率稳定在60%左右,财务杠杆不低。补税这种事说明历史遗留问题还在消化过程中。
还有一个特别关键的点。稀土精矿的价格是包钢和北方稀土之间的关联交易,走的是2022年股东大会通过的定价机制和公式。说白了,价格不是完全市场化谈判出来的,是套公式算出来的。这套公式能不能继续支撑价格上涨,取决于稀土氧化物市场价的走势,不完全由包钢说了算。
包钢股份不是一个适合“买了就忘”的标的。它的利润高度依赖稀土价格,稀土价格又跟新能源、风电、机器人等下游需求绑定。你要是看好稀土长期需求上行,包钢是A股里绕不开的标的。你要是只想买一只安安静静分红的钢铁股,包钢不是那个答案。
中金给了48%的上行空间,东方证券给了3.67的目标价。机构的乐观建立在稀土价格持续上行和钢铁板块利润修复这两个前提上。这两个前提,哪一个落空,逻辑都得推倒重来。
长期持有包钢,本质上是在赌一件事。赌稀土永磁在新能源汽车、风电和工业电机领域的需求增量,能持续跑赢钢铁下游需求的萎缩。这个赌注,不在钢铁高炉里,在稀土定价的公式里。