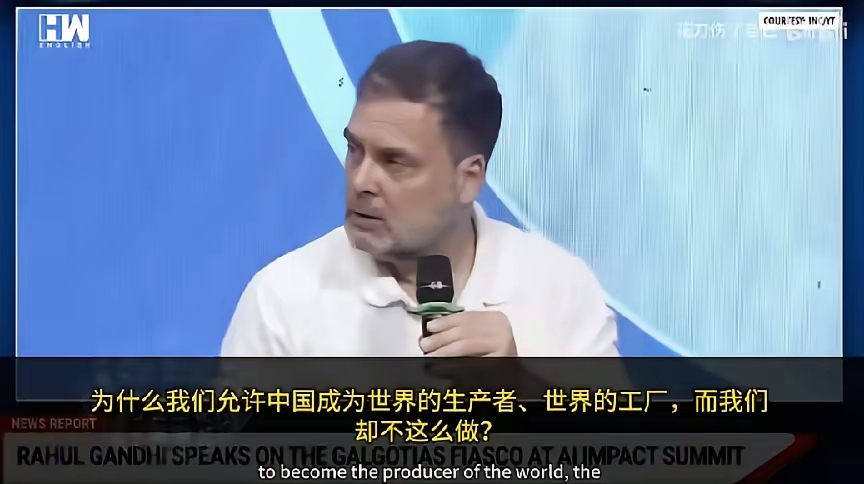
拉胡尔·甘地曾抛出一问:印度为何把“世界生产者”“世界工厂”的位置留给了中国,自己却没走上去?这句话在印度舆论场容易激起回声。放回全球产业史,问题本身就把复杂分工简化成了“允许”与“不允许”。
全球制造业迁移从来遵循雁阵模式。十九世纪英国领飞,二十世纪美国接棒,二战后日本崛起,随后亚洲四小龙腾挪,九十年代后中国大陆成为最大承接地。每一步都离不开天时地利人和。资本逐利而居,订单随成本、效率、市场而走。西方没有点石成金的本事,更无“赏赐”制造大国的权柄。
中国承接制造环节,靠的并非一句“被允许”。改革开放打开大门,加入WTO接入全球规则,经济特区筑巢引凤,基础设施快马加鞭,产业集群聚沙成塔。数亿劳动力从田野走向车间,地方政府竞相优化营商环境,超大规模市场形成引力。供应链像根系一样蔓延,配套能力水到渠成。世界工厂是一套系统,不是一块牌匾。
印度路径另有一番景象。1991年自由化改革后,服务业一马当先,IT外包、仿制药、汽车零部件闯出名堂。制造业占GDP比重长期在百分之十几徘徊,吸纳就业能力有限。土地征用牵一发而动全身,劳工法规盘根错节,物流电力时有短板,技能培训与女性劳动参与率也拖后腿。联邦制下各邦政策参差,全国统一大市场仍在磨合。木桶短板不补,大规模制造难成气候。
西方角色需要冷静看待。跨国企业把产能放到中国,看中的是成本、效率、稳定与市场。资本不讲情怀,只算账本。中国成为制造枢纽,是全球化黄金年代供需两端合力的结果。新德里若把这段历史理解为“西方厚此薄彼”,便容易忽略自身结构改革的分量。
印度“印度制造”计划推出多年,生产挂钩激励政策接连加码。电子组装、半导体、新能源等领域有起色。制造业占比明显跃升尚未出现。临渊羡鱼不如退而结网。打铁还需自身硬。改善土地、劳工、税制、基建、教育,才是通向工业化的阶梯。
世界工厂的接力棒从不固定在谁手中。中国正面临东南亚、墨西哥等地的成本竞争,也在向高端制造、智能制造爬坡。印度有人口红利与内需潜力,短板同样醒目。把中国当成假想敌,不如把产业规律当成教科书。谁能让资本安心、让工人上手、让货物畅流,谁就更容易在下一轮分工中占住位置。
这场争论的真正价值,不在追问“谁允许了中国”。答案藏在工厂车间、港口码头、职业学校和政策文件里。制造业不相信空谈,只相信日积月累。