著名经济学家曾一针见血地坦言:中国消费提振乏力的核心原因,不是老百姓不肯花钱,是普通人没出路。
这话乍听有些偏激,甚至有点危言耸听,可但凡掰开过普通家庭的收支账本,扎进市井烟火里看看普通人的日子,就知道这话戳中了最实在的痛点。
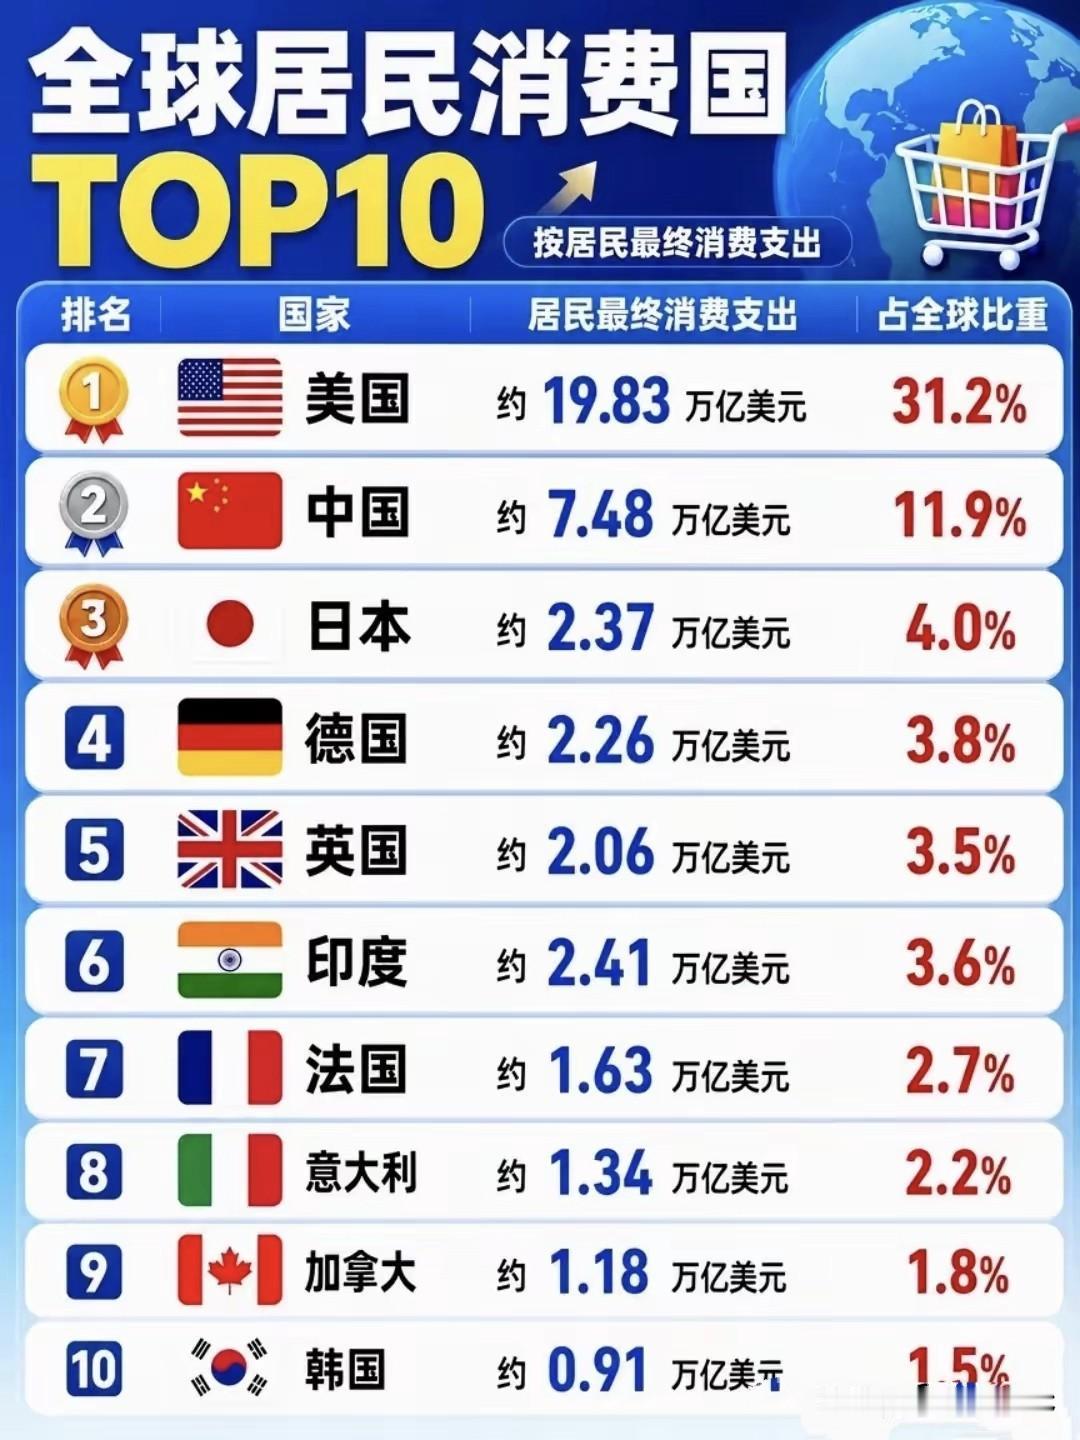
国家统计局今年7月发布的官方数据摆在那里:2026年上半年,全国居民人均可支配收入22981元,扣除价格因素实际增长4.2%;人均消费支出14836元,实际增长2.7%。
单看账面数字,收入增速跑赢了消费,好像大家都在主动攒钱。可再看另一组更能反映真实情况的数据:上半年居民人均可支配收入中位数只有19036元,仅为平均数的82.8%。这意味着,全国有一半以上的人,半年可支配收入不到两万块,平摊到每个月,也就三千出头。
三千多块钱,在今天的城市里,要应付什么?房租或房贷是压在最前面的大山,随便一个二三线城市的普通两居室,房租就要一千五到两千,要是背了房贷,月供三千起步的比比皆是。剩下的钱,要管一家三口的吃喝拉撒、水电物业,要给孩子交书本费、托管费,要给老人攒医药费,要留着自己交社保、应付人情往来。一笔一笔算到最后,能落在自己手里、想怎么花就怎么花的“活钱”,可能连五百块都不到。
这就是普通人的真实处境:不是不花钱,是每一分钱都早就被安排好了固定去处。工资到账的第一天,先转一部分到房贷卡,再留够生活费、孩子的教育备用金,剩下的赶紧存进银行。
不是为了吃那点微薄的利息,是为了“以防万一”——万一家里有人突发疾病,万一自己遭遇失业,万一孩子要交什么额外费用,手里没点积蓄,连应急的底气都没有。毕竟,对于绝大多数普通人来说,先顾好生存,才谈得上生活。
央行的城镇储户调查问卷也印证了这种普遍的谨慎心态:2025年四季度,倾向于“更多储蓄”的居民占比达到62.9%,而倾向“更多消费”的只有22.5%。这么多人天生爱存钱吗?当然不是。
如今银行一年期定期存款利率已经降到1%左右,钱长期存银行其实是在缓慢贬值,可普通人没得选。比起投资亏损的风险,比起消费享乐的快感,他们更怕“手里没钱,遇事抓瞎”。这笔存下来的钱,不叫“闲钱”,叫“救命钱”“兜底钱”,是普通人对抗生活不确定性的唯一铠甲。
还有一组数据更能说明问题:2026年一季度,我国居民部门杠杆率已经降至59.0%,很多家庭在主动提前还房贷,宁愿把手里的积蓄拿去清债,也不愿意拿去消费。
原因很现实:房贷的利率远高于存款利率,还债比存钱划算,也比消费安心。当一个家庭每个月要拿出一半甚至更多的收入还房贷,你和他谈消费升级,谈拉动内需,本质上都是空中楼阁。
很多人说,中国人就是保守,就是不爱消费。这话说反了,是彻头彻尾的本末倒置。谁不想下班顺路喝杯奶茶、周末约朋友下个馆子?谁不想换季添件新衣服、节假日出去旅旅游?谁不想住大点的房子、用点品质好的东西?没有人天生愿意节衣缩食,只是当收入的增长赶不上刚性支出的压力,当未来的就业和收入预期越来越不确定,普通人最本能的选择,就是攥紧手里的钱,能省则省。
所谓的“没出路”,从来不是说吃不饱、穿不暖的生存危机,而是没有多余的生活空间,没有从容消费的选择权。你赚的每一分钱,都被住房、教育、医疗这几件民生大事牢牢锁住,你不敢轻易辞职、不敢随便生病、不敢乱花一分钱,甚至不敢多生孩子,因为你知道,多一项开支,就可能打破原本就紧绷的收支平衡。这种“步步都要算计、事事都要省钱”的日子,说一句“没活路”,不过是普通人最直白也最无奈的吐槽。
也有人总说,发消费券啊,搞促销啊,刺激消费啊。可事实是,对于手里本就没余钱的人来说,消费券解决不了根本问题。一百块的消费券,你得自己再掏几百块才能用,可普通人连那几百块都不想掏,因为掏了之后,这个月的生活费就紧了。
真正的消费提振,从来不是“劝人花钱”,而是“帮人松绑”——把房贷的利息压力降一降,把医疗的报销比例提一提,把教育的额外负担减一减,让普通人的收入里,能多出来一些真正可以自由支配的活钱。
当一个人不用再为房贷发愁,不用再怕生病看不起,不用再为孩子的学费焦虑,他手里有余钱,心里有底气,自然愿意去消费、去享受生活。消费从来不是“拉”起来的,是日子过好了,安全感足了,自然而然水涨船高的事。
说到底,消费问题的根子,从来不在消费本身,而在民生。老百姓的日子宽裕了,对未来有信心了,消费不用催,自己就会起来。反之,如果普通人每天都在为生计精打细算,手里的钱刚够维持基本生活,再怎么喊“拉动消费”,也都是浮在表面的热闹,落不到实处。