外围加息搅动,如何影响股市的脉搏?大A能否走出独立行情?很多股民每天刷着纳指、日经等海外指数涨跌,却常常看不懂背后最核心的底层变量——美联储加息与美债收益率。不少人会有一个基础疑问:美联储宣布加息,是不是就是普通人去银行存钱,存款利息上调?答案并不是,美联储加息,本质是美国央行抬高银行之间互相借钱的资金成本,再层层传导,最终影响全球所有资本市场,包括我们的A股。
美联储是美国的中央银行,它上调的基准利率,正式名称叫做联邦基金利率,指的是美国各大商业银行之间,短期隔夜拆借资金的利息。举个简单例子,一家银行当天现金富余,另一家银行资金紧张需要临时周转,缺钱的银行向钱多的银行借资金,只借一个晚上,这笔借贷的利息,就是联邦基金利率。当美联储宣布加息,意味着银行之间临时借钱的成本直接变高。除此之外,还有准备金利率,也就是商业银行把资金存放在美联储账户上,央行给银行支付的利息,加息周期中这个利率也会同步上调。央行用更高利息吸引银行把钱存放在美联储,减少银行向外放贷的资金总量,以此回收市场上多余的美元,实现收紧流动性的目标。
这里有一条铁律:债券价格和债券收益率永远反向变动。一张美国国债发行时会锁定每年固定的利息。美联储加息之后,市场上新发行的债券利息更高,大家手里持有的老国债,利息就失去吸引力,大量投资者会选择卖出旧国债。大量抛售会压低国债的市场交易价格。国债价格下跌之后,如果你用更低的价格买入,每年拿到的固定利息,折算出来的收益率就会自动上涨。
举个直观例子:面值100美元的国债,每年固定派发2美元利息,原本收益率2%。美联储加息后,新债券可以给到4%的利息,没有人愿意再花100美元买旧债券,大家纷纷抛售,债券价格跌到50美元。此时投资者花费50美元买入,每年依旧拿到2美元利息,实际收益率变成4%。国债越跌,收益率越高,这就是加息带动美债收益率上行的完整逻辑。美债被称为全球资产定价的“锚”,它的收益率一旦走高,全世界所有股票市场都会受到连锁冲击。
美债是全球公认的无风险资产,当美债收益率走高,意味着不用承担股市波动风险,买入美国国债就能拿到稳定的高收益。全球各大机构资金会重新权衡风险收益,一部分资金会从股市撤离,转而配置美债,全球股市的买盘随之减弱。其中,纳指这类以科技成长股为主的市场,受到的冲击最大。科技企业的估值,大量依靠未来多年的预期盈利,利率上行,未来的收益折算到当下就会贬值,高估值成长股的估值会直接压缩。这也是加息周期里,纳指波动往往更为剧烈的根本原因。
资金是跨境流动的,美债收益率走高,美元资产吸引力提升,全球资本会回流美国,美元随之走强,人民币会面临一定的贬值压力,北向资金也就是投资A股的海外资金,就会出现阶段性流出。外资卖出A股股票换成美元离场,会直接给盘面带来抛压,这就是外部利率变化传导到A股的第一条路径。这也能解释,为什么有时候外围市场因为加息预期出现波动,A股也会跟着承压,出现大家吐槽的“跟跌不跟涨”现象。
当然,各个国家股市的基本面、货币政策周期并不完全同步,不会出现全球股市同涨同跌的机械结果。像日本、韩国这类高度外向型经济体,股市对美联储政策敏感度很高,美债波动会快速反映到盘面;而A股市场,核心定价逻辑,归根到底还是国内经济基本面、企业盈利以及国内流动性政策。美联储加息属于外部扰动因素,不是决定A股长期走向的核心力量。
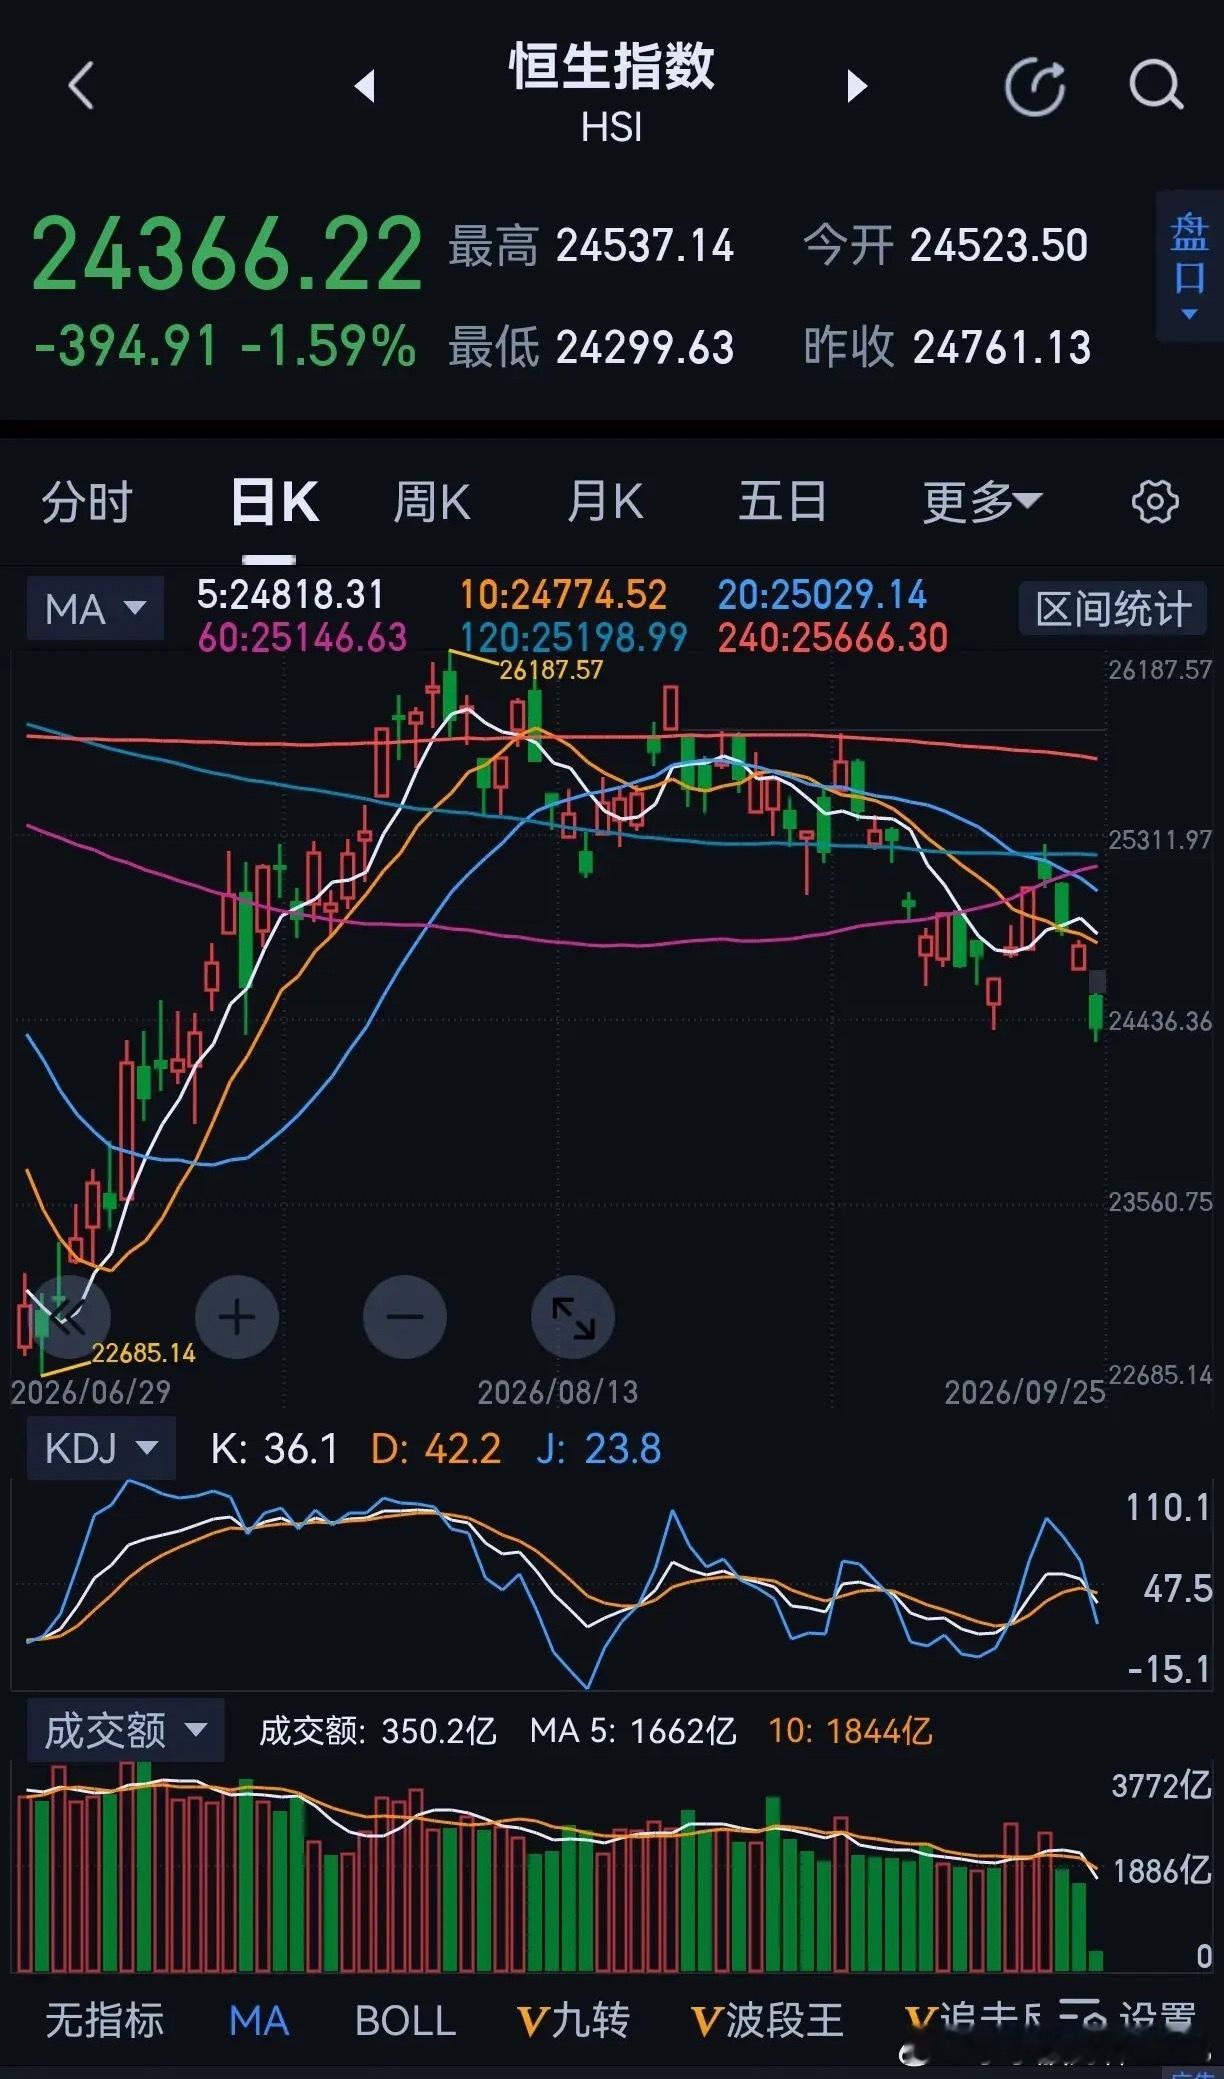
这也是大家能观察到反差的原因:有时候美股、日经指数持续创新高,但是A股依旧在低位震荡。全球不同市场所处经济周期不一样,海外经济体复苏强劲,可以抵抗利率上行的压力,企业盈利持续增长,抵消加息带来的估值压力,指数持续走高。而A股的主要矛盾集中在内部信心、存量资金博弈,外部美债收益率的波动,更多是放大短期市场情绪。当美债收益率快速上行,全球风险偏好下降,市场恐慌情绪扩散,A股容易跟着回调;如果海外企业盈利足够强劲,就算利率偏高,海外股市依旧可以走出上涨行情。
很多普通投资者在配置海外ETF,比如纳指ETF、日经225ETF,美联储政策和美债收益率就是必须长期跟踪的指标。美债收益率下行的周期,往往有利于成长股市;收益率快速上行阶段,科技股容易承压。而对于A股而言,外部环境只能影响短期情绪,真正决定行情能不能走出来,要看国内基本面的修复,以及市场增量资金能不能入场,改善低迷的成交现状。
投资的本质,就是看懂全球资金流动背后的逻辑。美联储加息和美债收益率,就是打开全球股市大门的一把钥匙。看懂这套传导链条,我们再看到纳指、日经、A股此起彼伏的行情波动时,就不会只停留在表面的感慨,能够理解全球资本市场之间千丝万缕的联系。外部环境会带来短期扰动,但任何市场长期的走势,终究要回归自身基本面。