世界目光聚焦中国,柴油短缺席卷全球,美俄欧携手为中国送上机遇,破局关键系于中国。
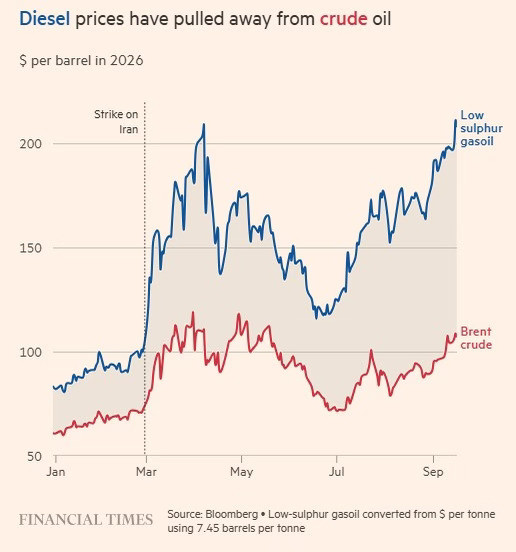
9月20日,美国全国柴油平均零售价冲到每加仑6.51美元,一周涨了40多美分。加州更狠,早就突破7美元。较美伊战前涨超70%。欧洲柴油价格较年初翻倍,9月中旬达每升2.16欧元。国际能源署称,柴油市场极度紧张,短缺或持续至2027年。
柴油不同于汽油。汽油主要是私家车烧,柴油是干什么的?卡车、轮船、火车、农机、矿山、工程机械,全靠它。柴油价格翻倍,意味着物流、菜价、运费全涨,最后所有东西都跟着涨。这不是能源问题,这是民生问题,是经济问题,是政治问题。
那这场危机是怎么来的?三个火药桶同时炸了。
第一个,俄乌战场打到了炼油厂。乌克兰的无人机一波接一波往俄罗斯腹地飞,专挑炼油厂下手。俄罗斯多家主力炼厂被炸,柴油和汽油产量直接掉了71%。7月8号,普京宣布禁止柴油出口。后来不够,又延长到2027年1月31号。俄罗斯去年供应了全球约11%的柴油,这个量级的出口说关就关,市场能不慌吗?
第二个,中东乱局把供应链掐了。美伊冲突爆发以来,霍尔木兹海峡时通时断,全球原油供应至少减少了20%。中东的柴油出口也跟着受影响。中东是含硫原油的主产区,很多炼厂就靠这种原料吃饭,原料一断,产能不能全开,柴油自然就少了。
第三个,全球炼油产能本身就不够。这些年欧美搞碳中和,老炼厂一批批关,新炼厂没人愿意建。炼油这玩意儿投资大、周期长、污染重,资本都躲着走。结果就是需求还在,产能没了。IEA的数据说得很明白, stretched refinery capacity,炼油产能捉襟见肘,几乎没有多余的能力来缓解供应紧张。
三个因素叠加,全球柴油库存被抽干了。美国能源信息署的数据,截至9月11日,美国柴油库存降到1.079亿桶,这是1982年有记录以来同期最低水平。什么概念?40多年没这么缺过。
那为什么说美俄欧联手给中国送大礼?这话不是瞎吹,是有实实在在的逻辑在里面。
先说美国。美国又是制裁俄罗斯,又是在中东搞事,把全球柴油价格打上天。价格越高,谁最赚钱?手里有柴油能出口的人最赚钱。中国恰恰是全球最大的成品油出口国之一。
柴油裂解价差冲到历史新高,中国炼厂出口一吨柴油的利润,比往年翻了好几倍。中国石化今年上半年炼油板块营业利润涨了27%,净利润256亿,同比增19.3%。荣盛石化这种民营大炼厂,成品油出口收益更是暴增。美国把价格炒上去,中国炼厂坐收价差,这不是大礼是什么?
再说俄罗斯。俄罗斯被制裁之后,原油卖不出去,只能找中国和印度。前两年俄油比布伦特便宜10到15美元一桶,中国炼厂买进来,加工成成品油,再高价卖到欧洲和东南亚,一进一出,利润全吃了。
虽然最近因为中东含硫原油短缺,俄罗斯ESPO原油价格反过来比布伦特还高了7到10美元,但这不影响大局——中国拿到了稳定的原油供应渠道,在全球能源格局中有了议价权。俄罗斯越被孤立,越依赖中国市场,中国的战略主动权就越大。
最后说欧洲。欧洲本来就缺炼油产能,过去靠俄罗斯柴油,现在俄罗斯禁运了,只能满世界找油。找谁?中国是最大的卖家之一。欧洲人拿着高价来抢中国的柴油,中国卖还是不卖、卖多少、什么价卖,主动权在中国手里。
2026年前两批成品油出口配额已经发了3200万吨,第三批预计三季度末发放。配额这个东西,就是中国手里的阀门。拧开一点,国际市场就松一口气;拧紧一点,价格就再往上冲。这种调控能力,全球独一份。
所以你看,美国制造冲突推高价格,俄罗斯被迫转向中国供应原油,欧洲高价抢购中国成品油——三方各打各的算盘,但客观上都在帮中国。这不是什么阴谋,这是产业链分工决定的。
中国拥有9.82亿吨的年炼油产能,38家千万吨级炼厂,规模是美国的1.5倍。这个产能摆在这儿,全球缺柴油的时候,不找中国找谁?
但话说回来,这不是说中国可以高枕无忧。国内成品油价格也在涨,9月24号24时起,柴油每吨上调385元。国内也有保供压力,也有民生考量。
中国的策略一直很明确:先保国内,再看国际。3到6月中国一度收紧成品油出口,就是为了稳国内供应。7月之后逐步放松,配额加速释放,这才是大国该有的节奏——不趁火打劫,但也绝不放过属于自己的机会。
更深一层看,这场柴油危机暴露了一个事实:全球能源治理已经失灵了。美国搞制裁、俄罗斯搞禁运、欧洲搞去工业化,没有一个人在为全球能源安全负责。只有中国,既有产能又有渠道,还有调控能力,成了全球能源市场最大的稳定器。这不是谁封的,是市场用脚投票选出来的。
破局希望在中国,这句话不是口号。是9.82亿吨炼出来的底气,是38座千万吨级炼厂撑起来的实力,是在乱局中保持清醒的战略定力。全球越乱,中国越稳。这就是当下最真实的世界格局。