2026年上半年,宁德时代交付了超过300GWh的电池,需要遍布全球的10多个生产基地、数万名产线工人、数百亿元的产线设备、每年持续大额研发投入。
2025年,宁德时代研发投入达221.47亿元。
正因为每一分利润都依托实体制造,资本市场才将宁德时代从高估值科技股重新分类为高端制造业。
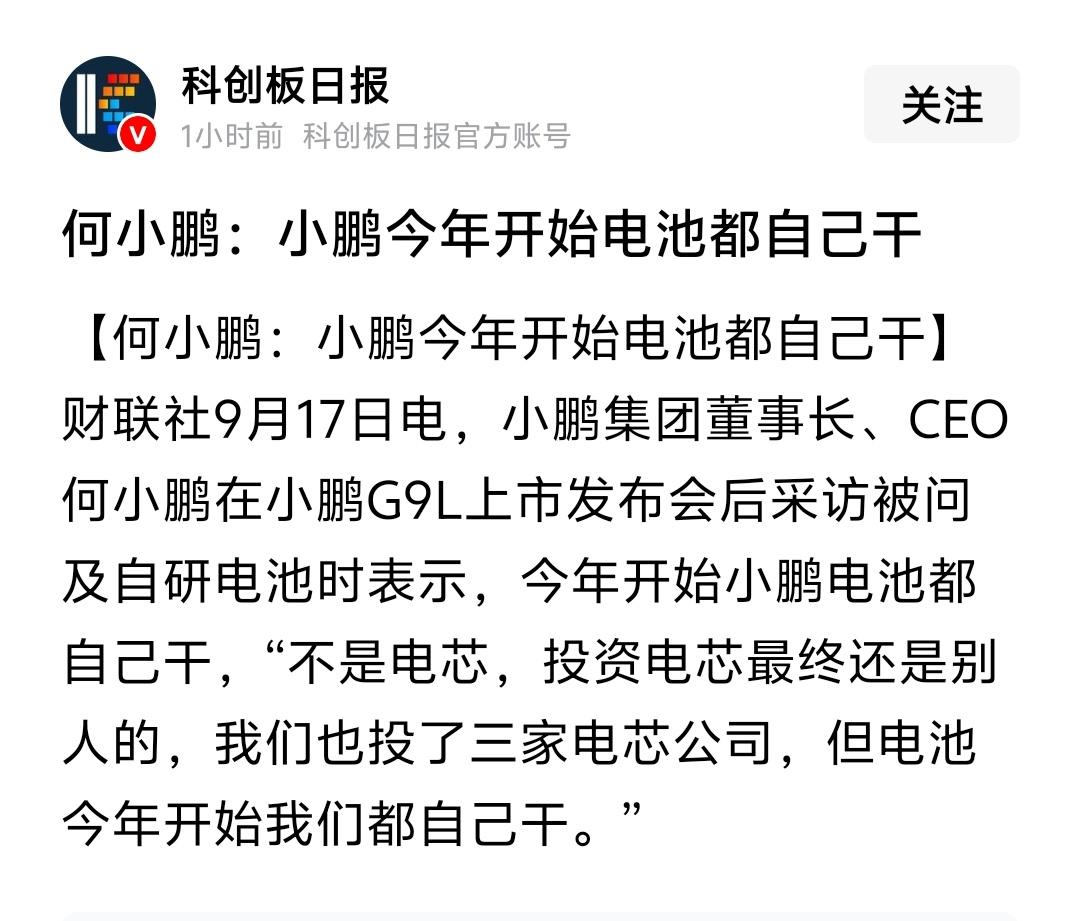
这种估值重塑,背后是整车厂与电池龙头之间漫长的产业链生态位博弈。
站在宁德时代的角度来看,车企抱怨归抱怨,龙头地位带来的收益,是宁德时代应得的。
当车企说“我们在给宁德时代打工”时,车企忽略了一个事实:宁德时代自身经过十余年持续投入,才成长为具备全球供应能力的龙头企业。
宁德时代今天的利润,是过去十年技术投入、规模扩张、赢得客户信任的回报,不是凭空获得,是一次又一次技术迭代堆起来的。
更何况,宁德时代成为三元锂动力电池龙头,也是车企用真金白银投票投出来的。
正是车企自身,在一次次采购决策中,选择当时性能最优的宁德时代电池,共同推高了中游厂商的行业地位。
每一个车企的单次采购选择都是理性的,但集体选择叠加,造就了一个议价能力强大的中游巨头。
这不是宁德时代的原罪,这是产业链分工演化的必然。
高通的经历告诉我们,这个博弈过程需要很长时间,但调整方向不可逆。
高通和手机厂商博弈了二十年,宁德时代的博弈周期可能更短,因为车企相比当年手机厂商资本实力更强、争夺技术定义权的诉求更迫切。但宁德时代的护城河也比高通更深,电芯制造能力不是仅靠专利就能实现,依托长期产能建设、工艺迭代积累而成。
今年1至5月,宁德时代动力电池使用量全球市占率为40.2%,同比提升2.2个百分点。国内乘用车装车量份额达46.7%,三元动力电池装车量份额达75.2%。
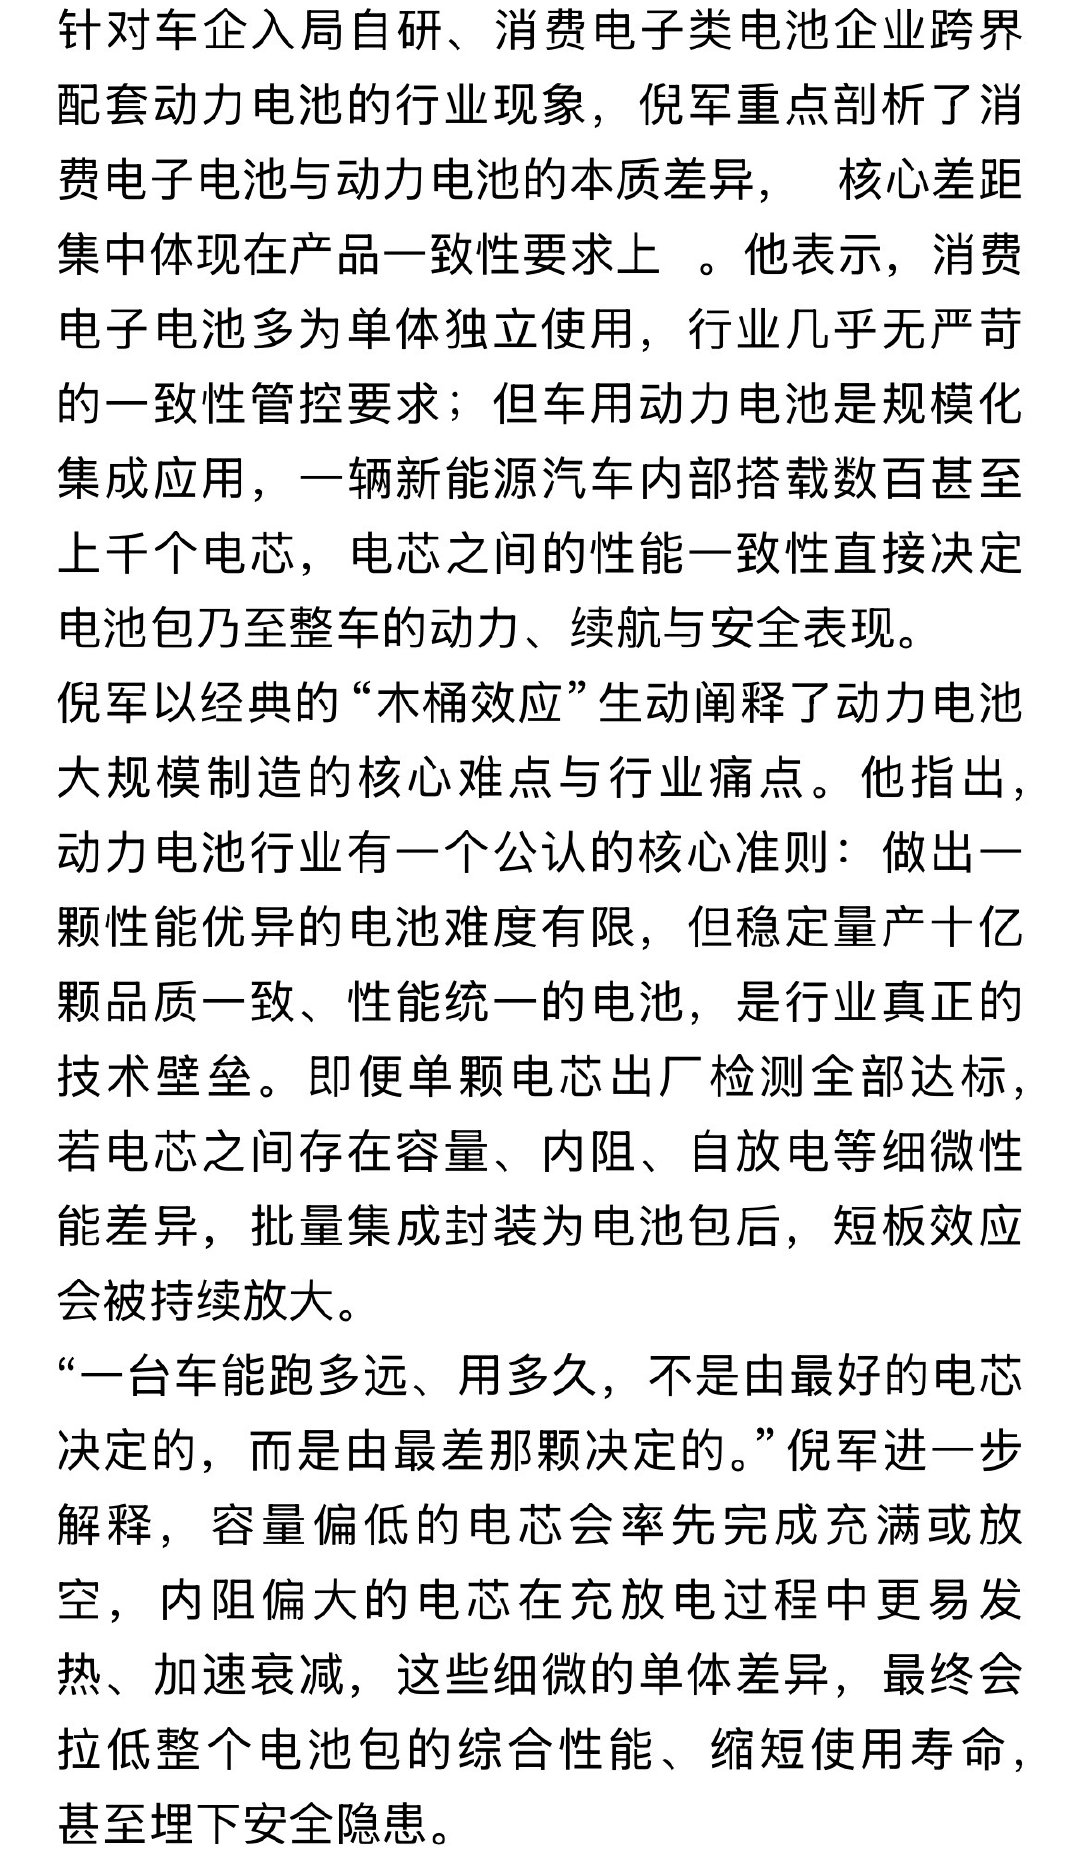
电芯制造这件事,车企可以定义规格,但稳定、一致性的大规模电芯制造能力仍然集中在少数电池厂手中,这是宁德时代与高通最大的不同。高通被客户减少采购后,依然可以依靠专利授权持续获得收益。
宁德时代转型为电芯供应商之后,仍然需要持续建厂房、买设备、雇工人、生产电芯。
利润率会被压缩,行业存在感不会消失,但作为一个超级供应商,宁德时代的生态位边界会被重新划定。大v聊车