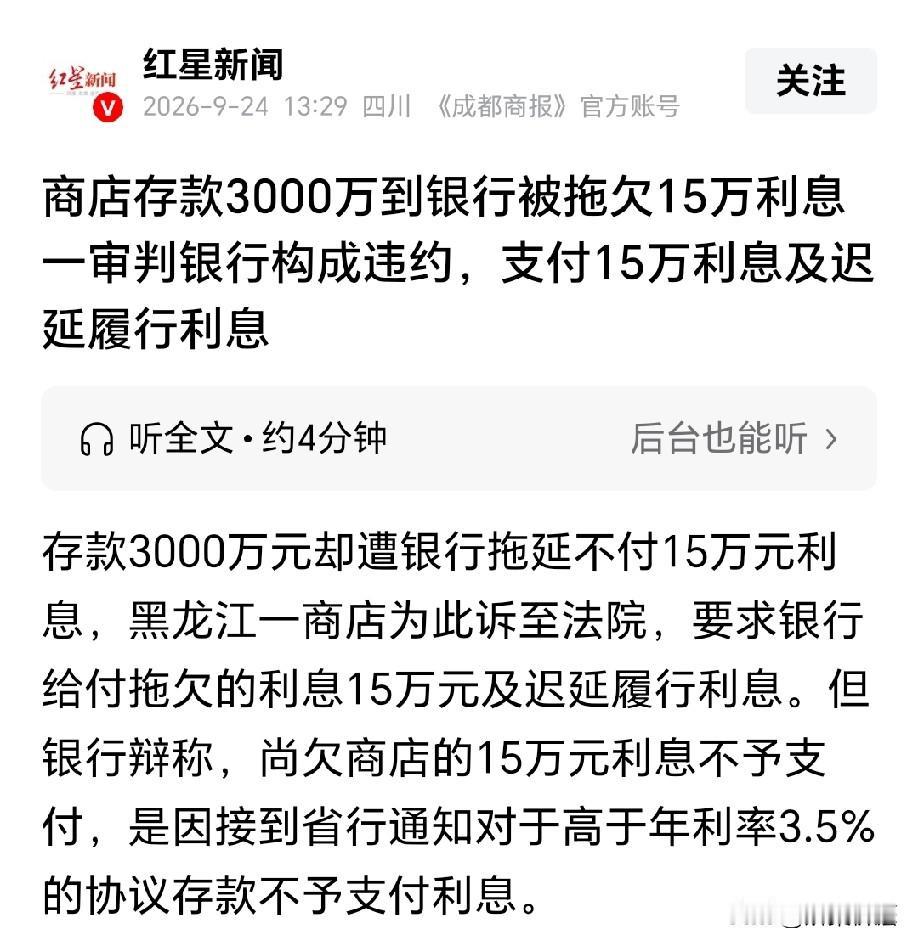
吃相太难看!黑龙江,一商店为盘活闲置资金,在银行存入3000万本金,双方约定好年利率4%,存期三年,可谁知,银行中途单方面违约,私自扣掉15万利息,还找各种理由拒不支付,无奈之下,商家只能将银行告上法院。
做生意的人都知道,大额存款都会提前和银行谈好利率,白纸黑字签合同,图的就是安稳靠谱。
2022年5月说起,当地一家商店为盘活闲置资金,和当地银行协商办理大额协议存款。双方经过沟通确认,正式签订《单位协议存款合同》。
合同条款写得很清楚:商店存入本金3000万元,存期三年,固定年利率4%,按季度结息,每年利息合计120万元。
敲定合约当天,商店经营者就足额将3000万资金转入银行账户,全程手续正规、合同合法有效。
前两年银行一直按规矩办事,按时足额结算利息,每年120万利息都正常到账。
商店这边也彻底放心,觉得双方合作稳定,不会出问题。
可到了第三年结息的时候,意外突然发生了。
银行只给结算了105万利息,凭空少了15万元。
商店工作人员发现账目不对后,立刻联系银行询问缘由,多次沟通讨要拖欠的15万利息,却一直被银行各种理由拖延。
面对商家的追责,银行给出了两个离谱说辞。
首先,银行表示,2025年接到省行内部通知,高于年利率3.5%的协议存款,一律不再足额支付利息,所以这15万差额直接不予兑付。
除此之外,银行还搬出另一个借口,称商店前经营者孙某曾在本行办理贷款,当时双方有口头约定,会用贷款利率优惠,来弥补这笔存款的利息差额。
言外之意,就是利息少给的部分,已经用贷款优惠抵扣了。
商店听完完全不能接受。
所有合作都是白纸黑字的正式合同,从来没有任何口头抵扣约定,银行既拿不出书面协议,也没有任何证据支撑自己的说法,纯属单方面耍赖。
多次协商无果后,商店于今年4月正式向法院提起诉讼,要求银行足额支付拖欠的15万利息,同时承担逾期产生的迟延履行利息。
依据《民法典》第五百七十七条规定:当事人一方不履行合同义务或者履行合同义务不符合约定的,应当承担继续履行、采取补救措施或者赔偿损失等违约责任。
法院审理认为,双方签订的存款合同真实有效,具备法律约束力。
银行的内部文件、内部规定,不能对抗对外签订的合法合同,更不能作为违约拒付利息的理由。
同时,银行主张的“贷款利率优惠抵扣利息”,没有任何实质证据佐证,属于单方说辞,法院不予采信。
银行未按合同足额结息,已经构成明确违约。
最终法院判决:银行立即支付拖欠的15万元利息,同时从约定结息日开始,按照年化3%的LPR利率,支付迟延履行产生的利息,直至欠款全部结清。
银行此番操作尽显霸道且不诚信,明明白纸黑字约定利息标准,却仅凭内部通知单方降息、克扣储户收益,无视契约精神。
无凭无据凭空捏造口头抵扣约定,肆意违约耍赖,既损害储户合法权益,也严重透支了自身公信力。