存款二十万的家庭 银行利率倒挂了 钱该往哪挪
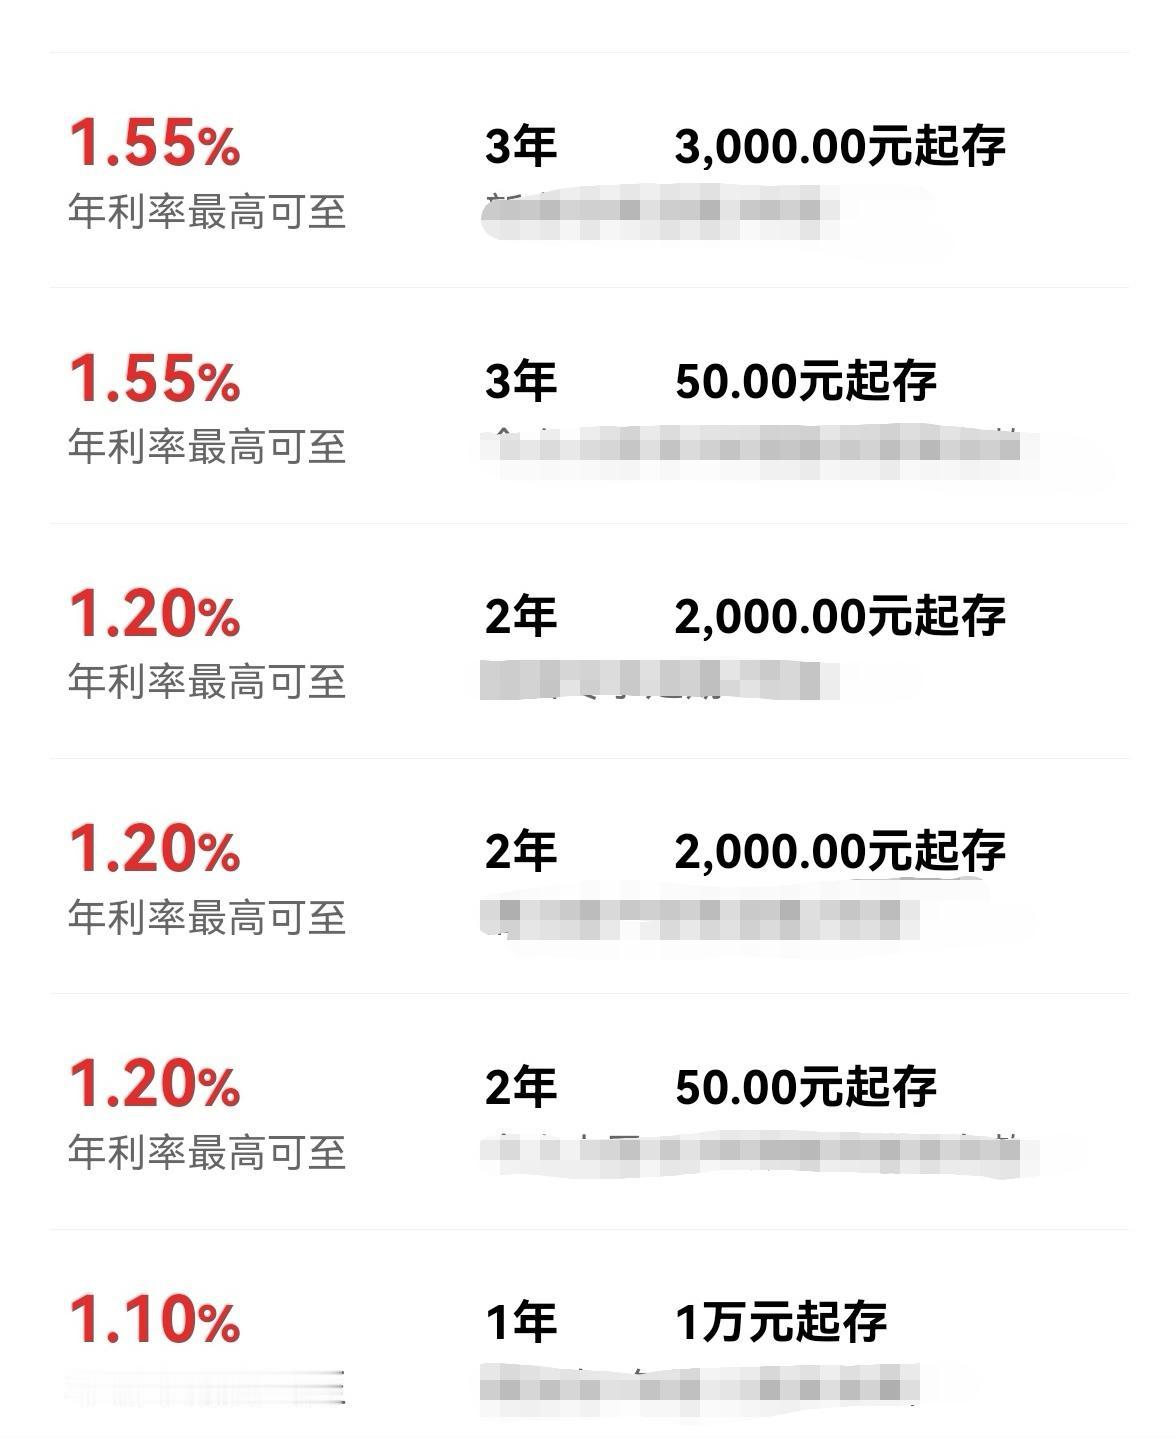
他把手机往桌上一扣,屏幕还停在工行页面。 一年定存,0.95%。 三年前同样十万块,3.25%。 每年三千二,现在九百五。 少了不是一点。
说实话,这不是哪家银行突然抠门。 六大行一年期全落在0.95%到0.98%。 三年期1.25%。 活期0.05%。 一百万扔活期,一年五百块。 请客都寒碜。
更拧巴的是七月。 三年期平均1.683%,五年期1.560%。 存得久,反倒拿得少。 河南有村镇银行,三年1.50%,五年1.35%。 云南一家,三年1.90%,五年1.70%。 四川那家更干脆,一年两年三年五年,统统1.35%。 你盯着利率牌,银行在告诉你:别锁太久。
它怕什么? 怕以后利息更低。 现在给你高息锁五年,它自己亏。 利率倒挂,就是劝退。
这事儿吧,根子在净息差。 2025年三季度末,商业银行1.42%,国有大行1.31%。 贷款端,今年三月新发放贷款加权平均利率约3.2%。 存款端,老百姓还在往里塞钱。 银行要活,只能压存款利息。 2025年5月,七天逆回购下调后,LPR跟着降10个基点,一年期3%,五年以上3.5%。 有机构看四季度还可能再降5到10个基点。
短期想涨回去? 难。 日本三十年,欧洲二十年。 低利率成了常态,掉头得等基本面翻篇。
别觉得二十万不算钱。 西南财经大学2026年调研,全国家庭存款中位数8.7万。 一半以上家庭不到这个数。 52.3%不到五万,21.7%在五万到十万,十万到三十万占两成。 超五十万的,不到1%。 央行那边,六月末住户存款余额173.48万亿,上半年又新增7.58万亿,按4.95亿户家庭平摊,每户能摊到三十五万多。 平均数骗人,中位数才扎心。 你有二十万,已经跑赢一大片。
钱在搬家。 上半年住户存款同比少增3.19万亿。 非银机构存款多了4.65万亿,同比多增2.1万亿。 全年定存到期大概五十万亿到七十万亿。 理财那边,投资者1.51亿个,比年初增5.59%。 存续规模超33万亿,平均年化约2.05%。 比定存高一个点。 钱不傻。
那二十万怎么办?
三件事。
先改“安全”这俩字。 本金不丢,不等于购买力不丢。 二十万存三年,1.25%,到期207500。 可孩子学费、房子、退休开销一涨,这钱买的东西更少。 通胀是沉默的税。 盯着不亏,不如盯着跑赢。
再搭三层。 第一层,三到六个月开销,放货币基金或活期理财,别存活期。 第二层,短债、国债、短期理财,图稳,但记住理财不保本。 第三层,权益基金、红利ETF,能承受波动再碰。 年龄越大,前两层越厚。 亏不起的钱,别上第三层。 有人一听不保本就说危险。 跑不赢通胀,就不危险?
窗口也在关。 三十年国债收益率还有2%以上,十年期1.6%到1.7%。 大额存单,中行五年期1.60%,二十万起,股份行1.75%,城商行能到1.95%。 增额终身寿险还有2%到2.5%预定利率的。 可这些价,往后大概率往下走。 适合谁? 国债给保守的,大额存单给锁短中期的,增额寿给长期不取钱的。 别听人说好就冲。
他后来把那条利率页面截了图,发到家庭群。 没人回话。 过了十分钟,他媳妇问了一句:那到期那笔,还续吗?
你手里的二十万,准备怎么放? 评论区说说,你续还是不续。