宁德时代万亿市值被做空?工信部看不下去了,直接甩出一句话
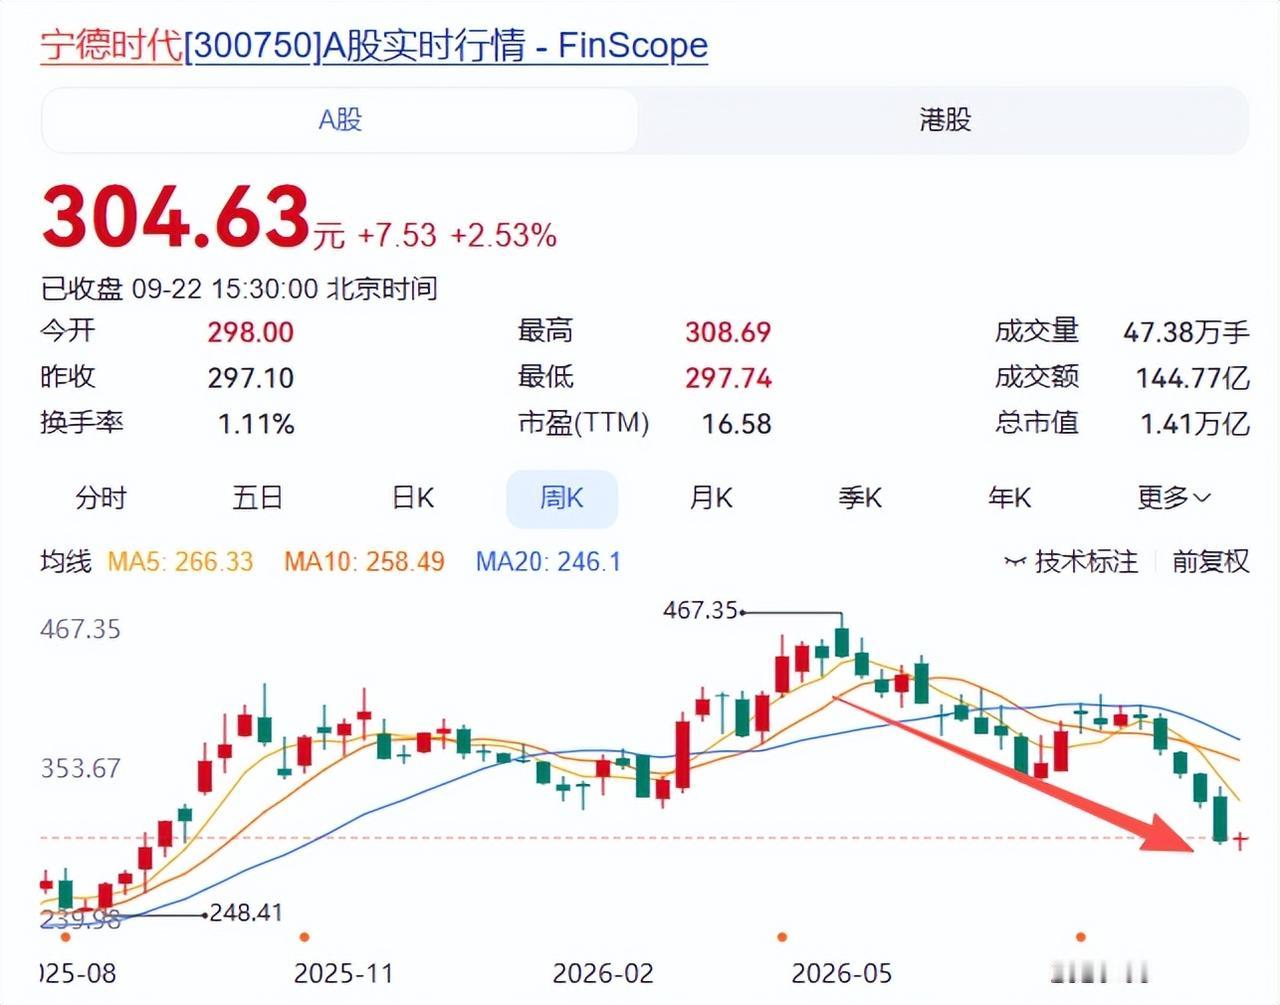
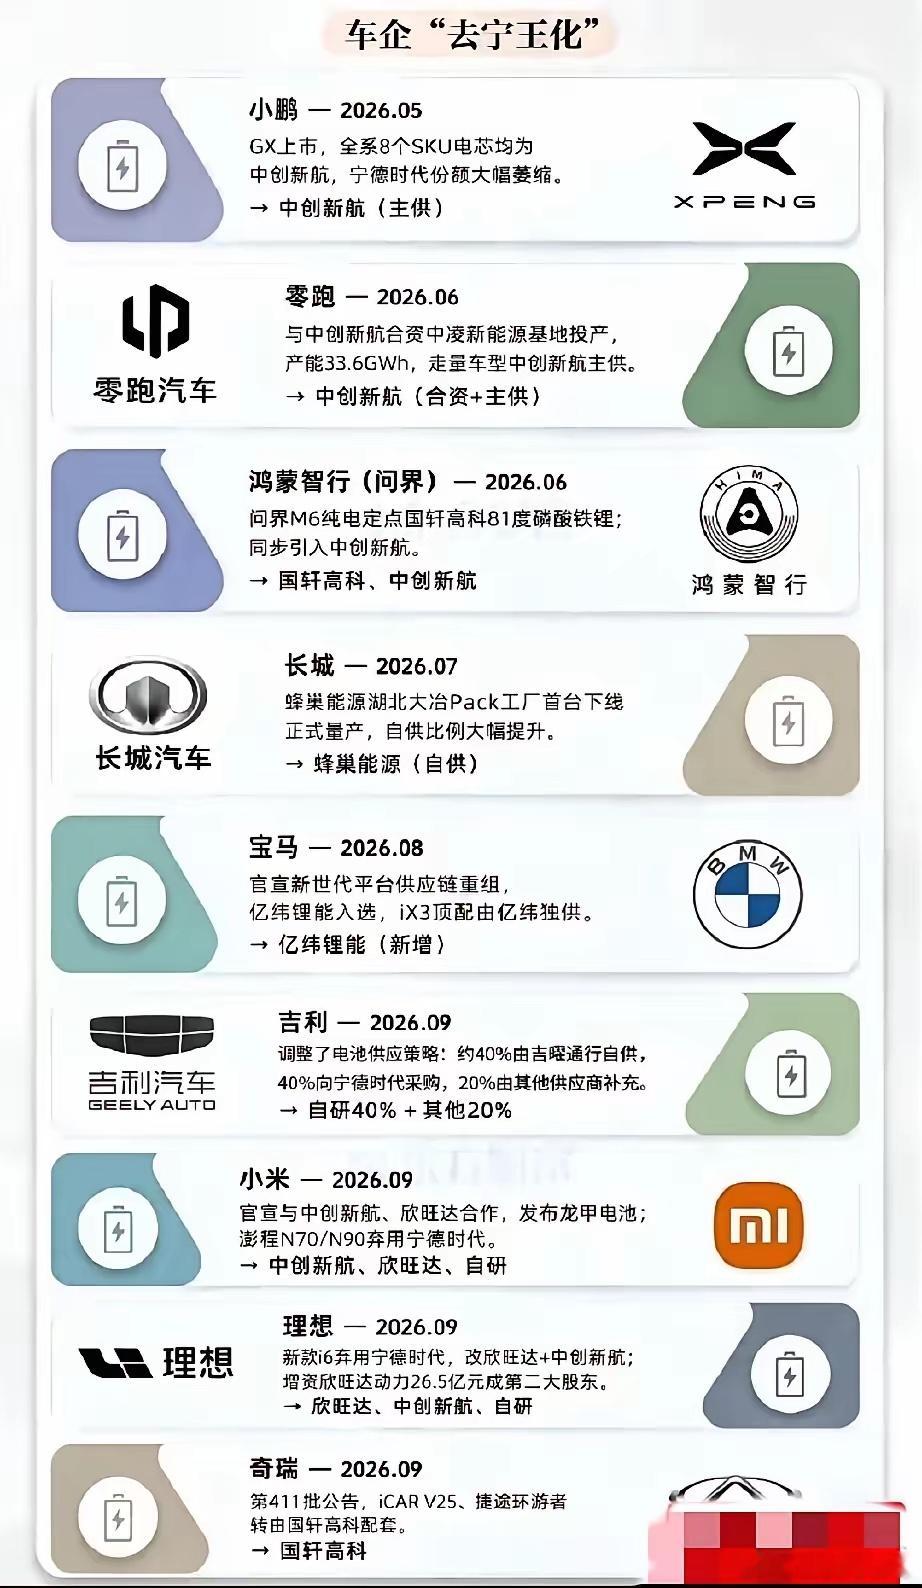
最近宁德时代的股吧里吵翻了天,“去宁德化”的说法传得满天飞。好像全行业车企都要集体甩掉它单干,万亿电池巨头马上要走下神坛似的。受这波传闻影响,宁德时代股价从年内高点一路回撤,市值缩水了好几千亿。
先说这轮做空到底有多猛。5月宁德时代A股还站在468.75元的年内高点,到9月中旬盘中一度砸穿300块,最大回撤超过35%,市值蒸发逾7000亿。H股沽空比例一度冲到26%。五个交易日主力资金净流出32.66亿,两融余额却在逆势加仓,多空双方在300块关口打得头破血流。
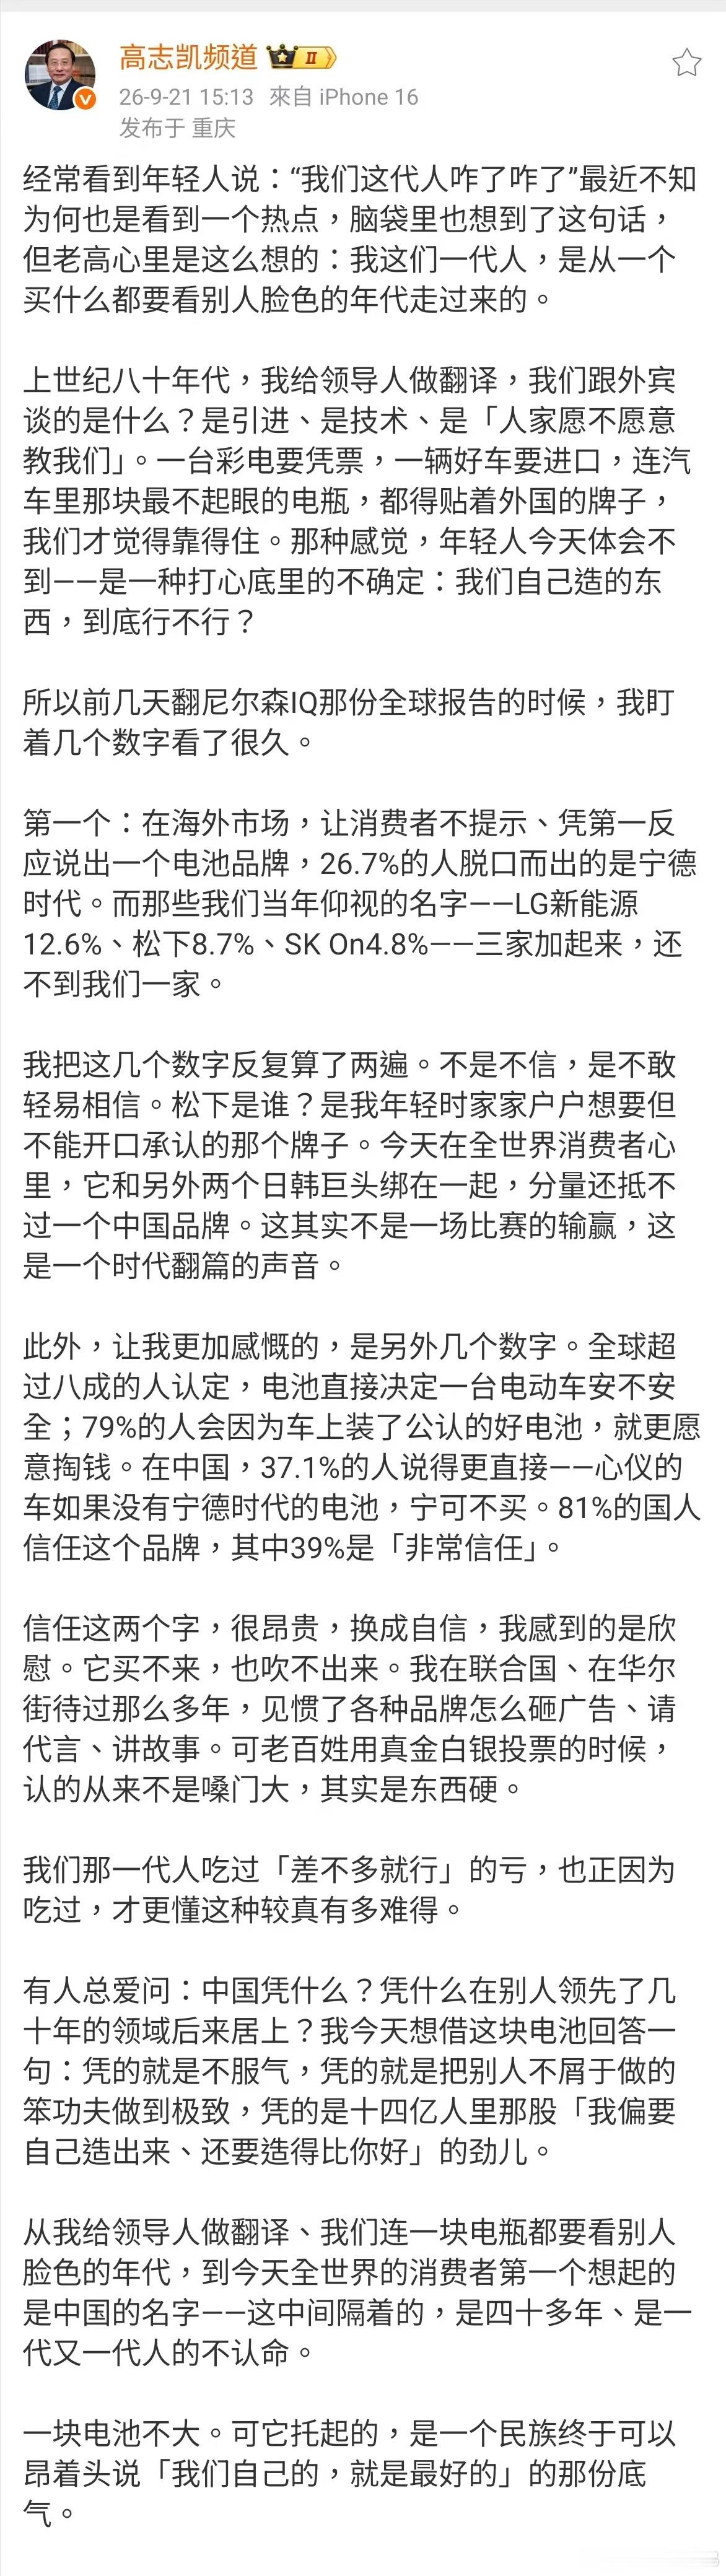
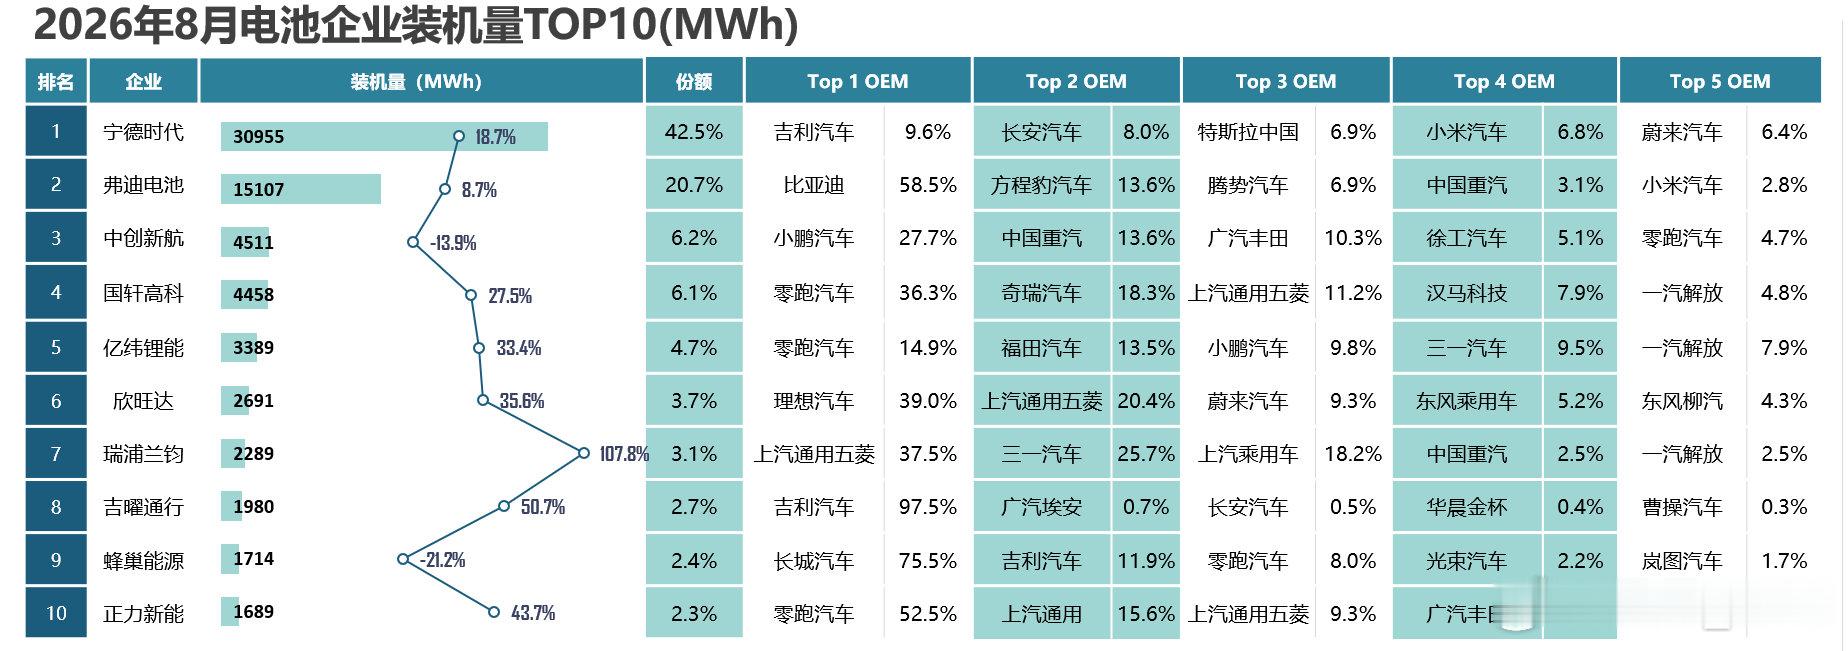
但翻开财报一看,完全是另一个故事。2026年上半年,宁德时代营业收入2769.17亿元,同比增长54.8%,归母净利润432.84亿元,同比增长41.98%。日均净赚超过2.4亿。动力电池系统产能利用率95%,全球每卖出两块动力电池,就有一块出自宁德时代。
赚得越多,跌得越狠。这种背离背后,市场在为一个问题定价——宁德时代的行业主导地位还能维持多久。
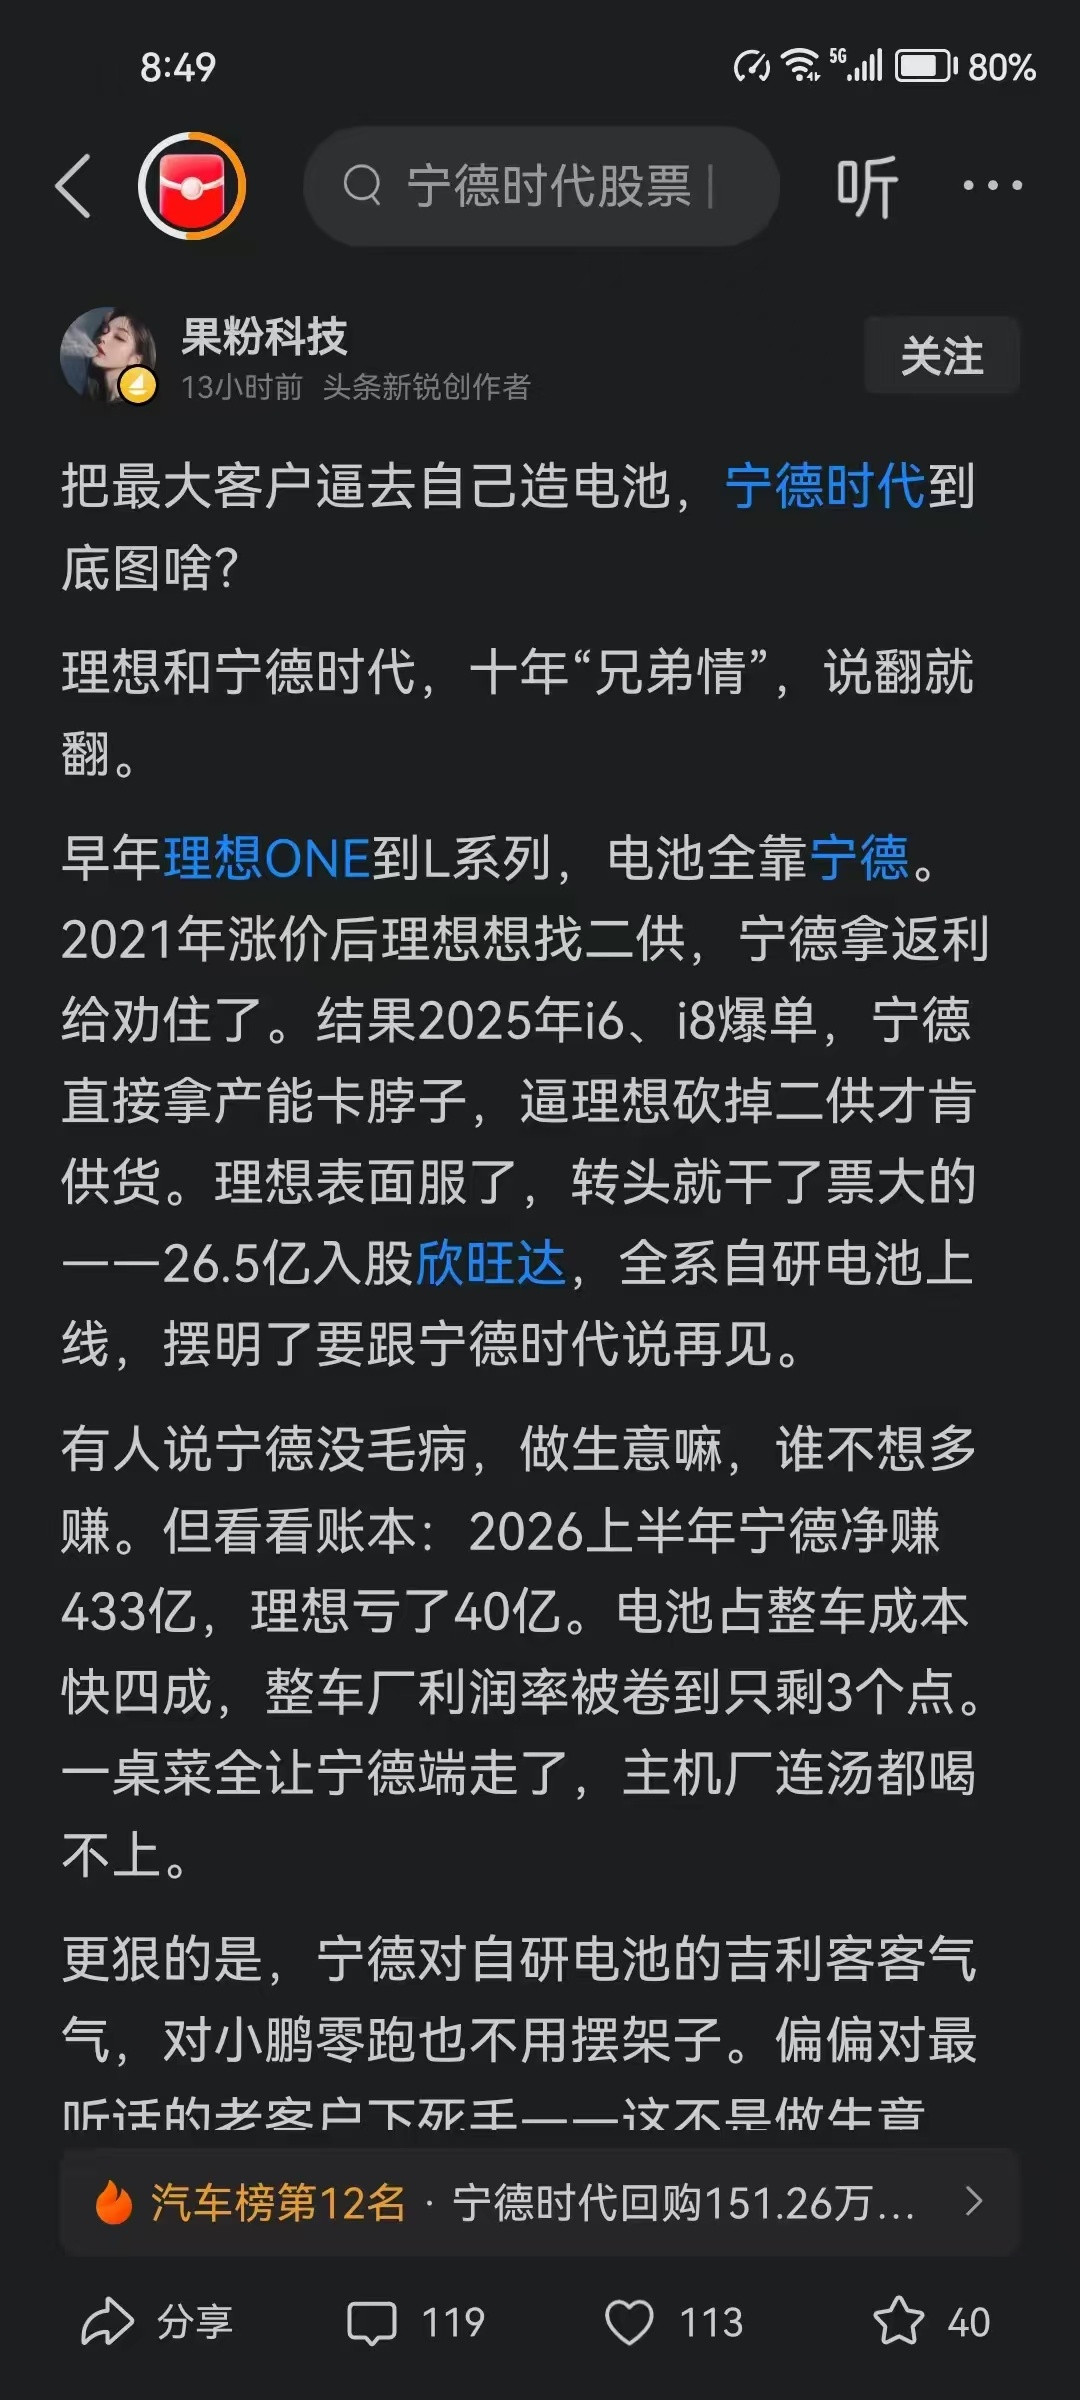
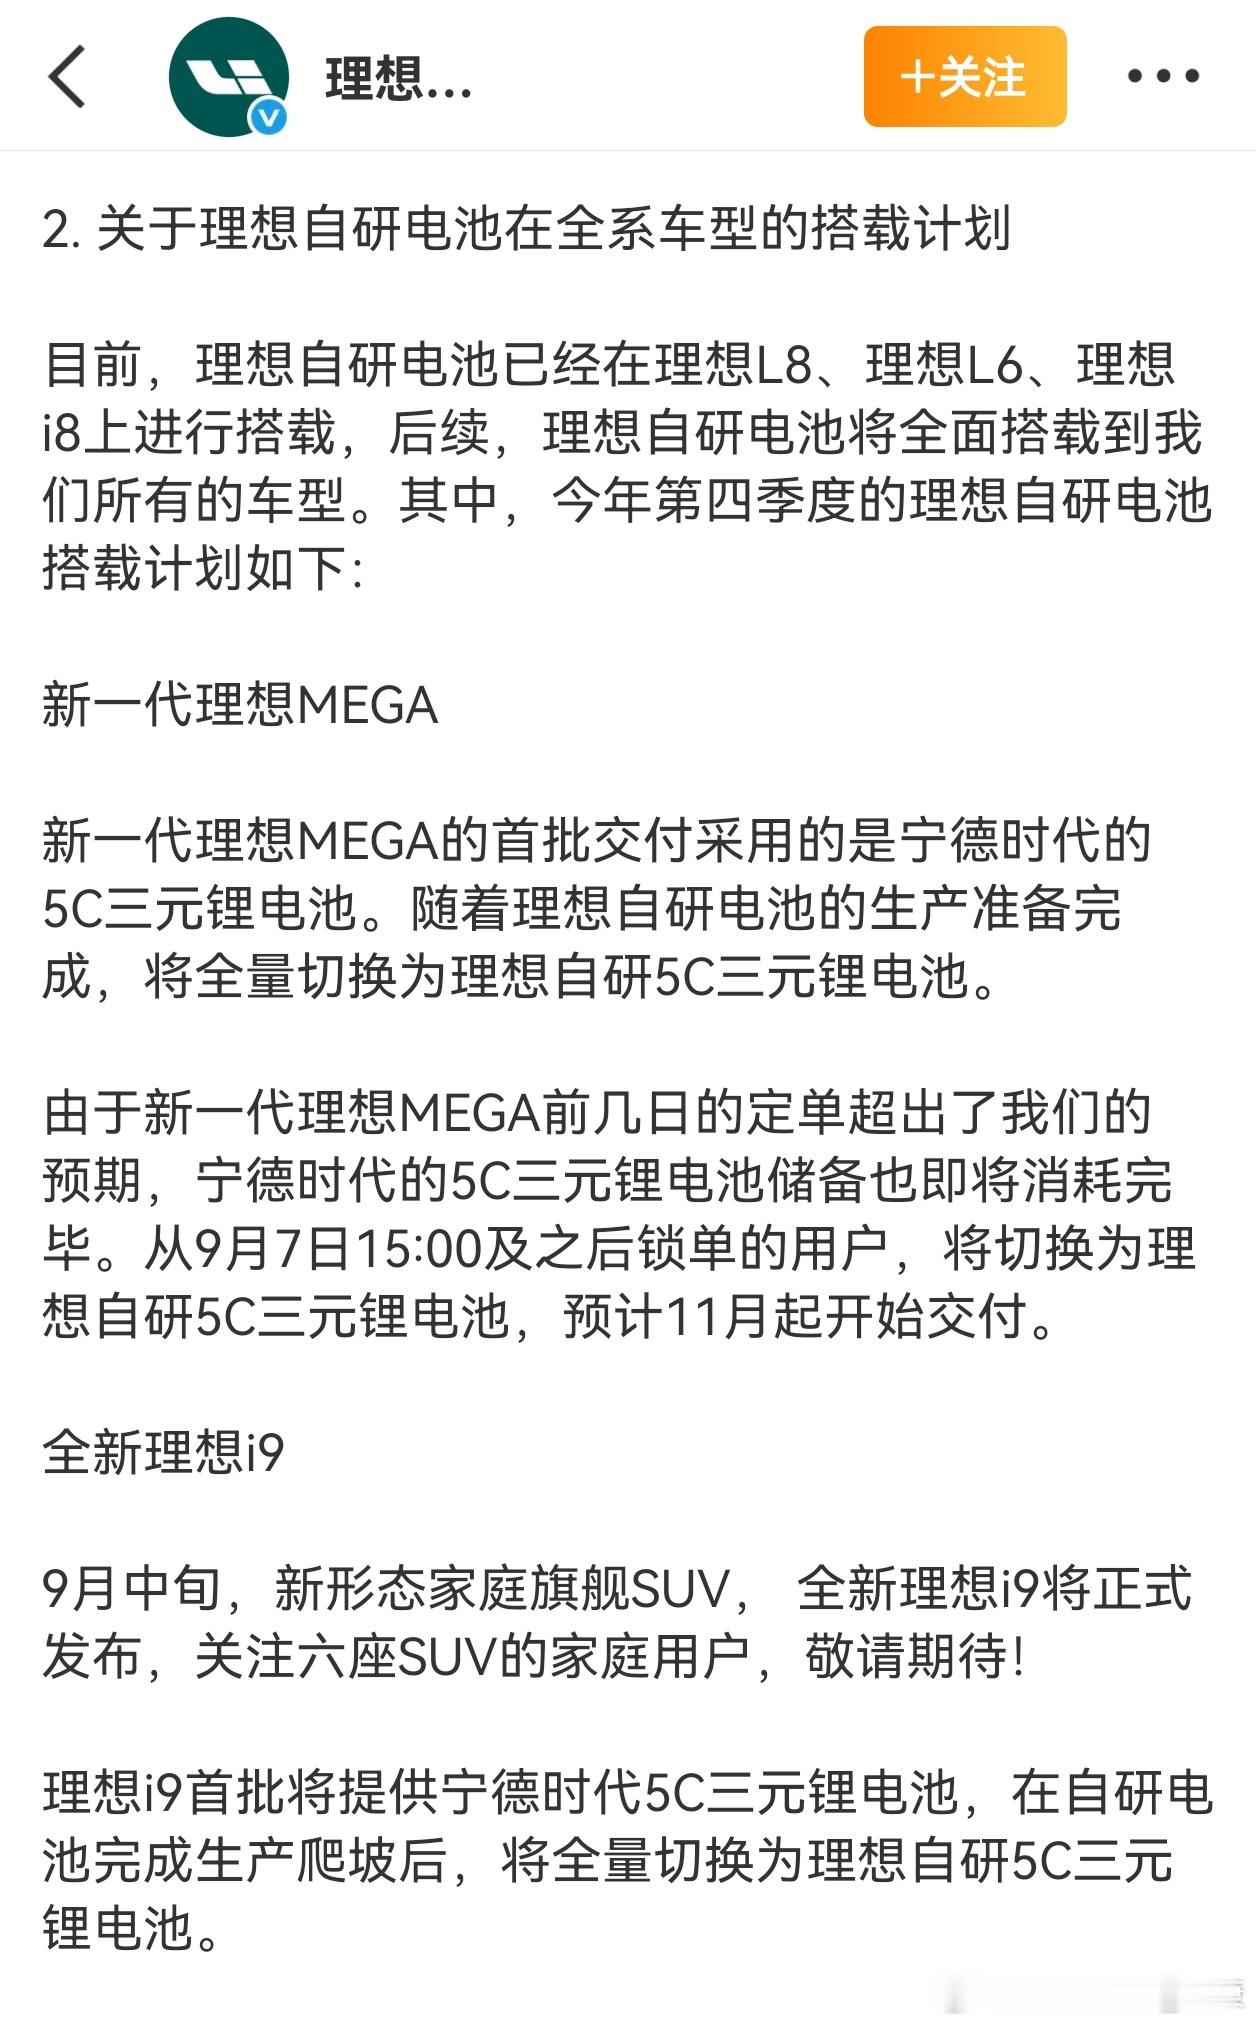
导火索就是“去宁德化”这个叙事。理想、小米陆续引入二供三供,调低宁德时代供货占比。多家车企下场自研电池的消息满天飞。自媒体更是直接渲染成“车企联手围剿宁德时代”。
9月22日,工信部旗下媒体中国工信新闻直接发文定调,标题就叫《“去宁德化”论调要不得》。文章说得非常直白——车企调整供应链、增加供应商、布局自研,本就是正常的市场行为,却被不断包装成“去宁德化”,甚至渲染成整车企业与电池企业之间的对立。说白了就是故意制造产业链内部对立,靠制造焦虑博流量。
这篇文章的深层价值,不在于给哪家企业站台,而在于它把舆论场上的一个流行叙事剥开了。中国新能源汽车能走到今天,靠的不是某一家企业单兵突进,而是整套产业链的共同成长。
一个成熟产业真正需要的,不是削峰填谷,更不是“谁领先就削弱谁”,而是既要有更多优秀企业成长,也要让已经形成全球竞争力的企业继续向前。
车企为什么要推二供三供?原因很直接。动力电池占整车成本30%到40%,是新能源汽车最贵的单一部件。
2026年上半年整车制造环节平均利润率只有1.5%,一辆均价20万的车,整车厂赚到手的净利润大约3000块。宁德时代一家的净利润,比14家主流上市车企加起来的两倍还多。任何整车厂采购负责人坐到谈判桌对面,都得承受同一种压力。
但动作和结果之间,隔着一道很深的技术鸿沟。
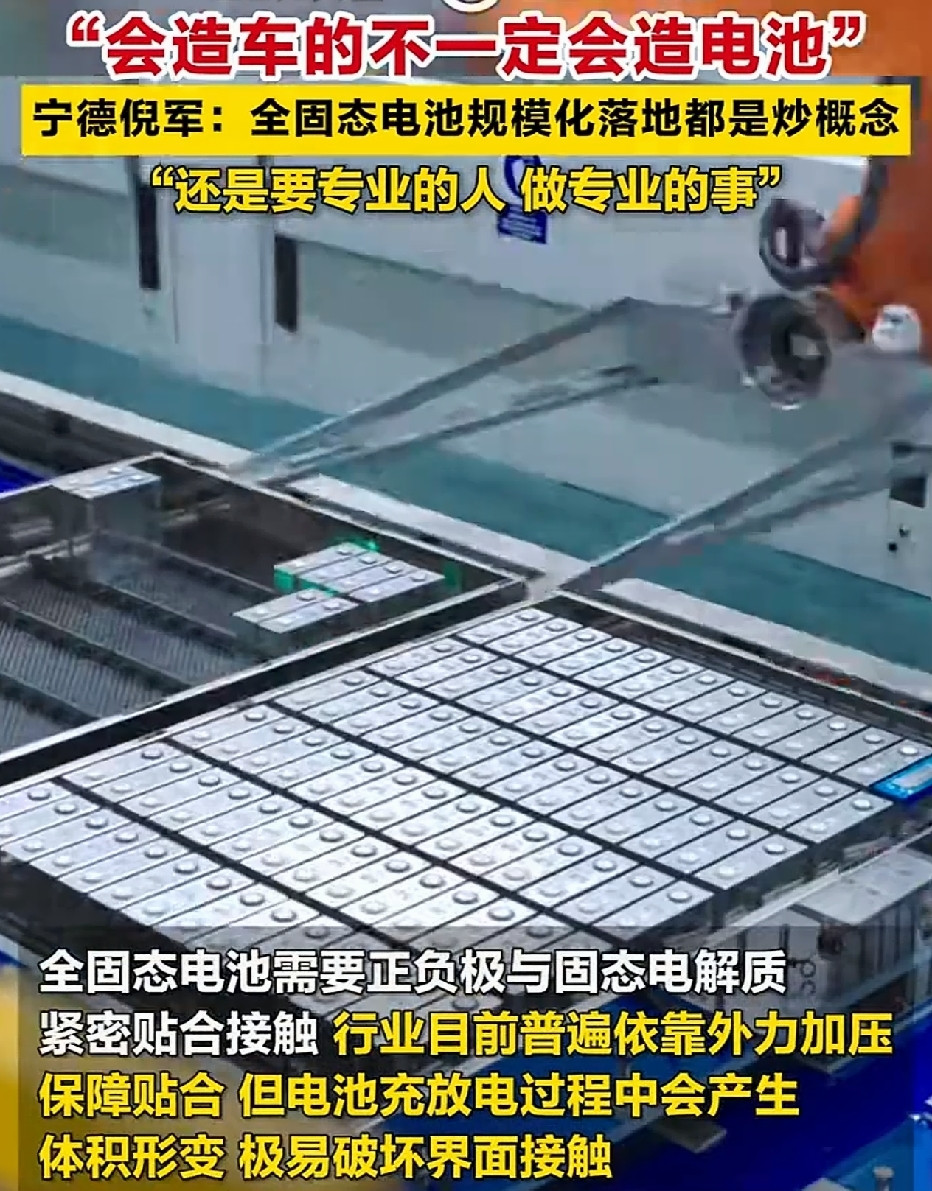
宁德时代董事长曾毓群在2026世界动力电池大会上说得很清楚:做出一块电池不难,难的是做十亿块一样好的电池。
汽车行业对零部件缺陷率的世界级标准是百万件中允许百件不合格,但一辆电动车搭载数百到数千颗电芯,电芯级别的要求必须做到十亿件中只允许个位数不合格。宁德时代将电芯失效率严控在十亿分之一。这套能力靠的是数十年工艺数据的沉淀。
特斯拉4680电池2020年高调发布,干电极工艺正极损耗率高达70%到80%,良率爬坡耗费了远超预期的时间。马斯克2025年公开承认低估了制造难度。特斯拉在电池制造上砸进去的资源和技术储备,放在全球车企里属于第一梯队,它花了五年才认清的事,多数车企的自研团队连入门都算不上。
再看电化学基础研究。电池充放电过程中可能产生的副反应有两百多种,大多数车企的电池团队面对的是一个黑箱。磷酸铁锂里铁原子“排错队”,就会堵住锂离子通道,缺陷三五年后才显现。
宁德时代2025年在《自然·纳米技术》发表的研究成果,揭示了电解液盐循环消耗量高达71%,基于这一发现优化配方后,电池循环寿命翻倍。这种从底层机理出发改进产品的能力,车企自研团队短期内根本无法复制。
更值得警惕的是,“去宁德化”背后混杂着另一种行业倾向——低价竞争正从整车端向产业链上游传导。当降本从提高技术效率变成单纯压低采购价格,当供应链选择不再主要围绕技术、质量和长期可靠性,产业竞争就从比技术、比品质滑向了比价格、比话术。
动力电池不是普通标准件,直接关系车辆的安全性和使用寿命。价格可以竞争,效率可以竞争,但安全和质量不能成为竞争的代价。
回到做空这件事本身。做空者押注的逻辑是“主导地位松动”,但这个叙事的根基比他们以为的要脆弱得多。车企拿走的到底是什么?产品定义权和系统集成能力。
一个被做空的声音推到风口浪尖的企业,上半年每天净赚2.4亿,产能利用率95%,电芯失效率控制在十亿分之一。股价跌了三成多,基本面却纹丝没动。工信部旗下媒体一句话把舆论闹剧戳破了,接下来要看的,是做空者的空单能扛多久。
信息来源:4个月市值蒸发超7000亿元,宁德时代怎么了?-澎湃新闻·
评论列表