波音飞机,不买了;大豆、猪肉、牛肉,不要了;稀土,也不卖了……
中美贸易谈到2026年9月,一些事情已经和几年前不一样了。美国最担心的,并不是中国某一天突然撕掉一张订单,而是越来越多原本被美国企业视为稳定生意的市场,开始出现别的供应商;而这种变化一旦形成,订单未必还能轻易拿回来。
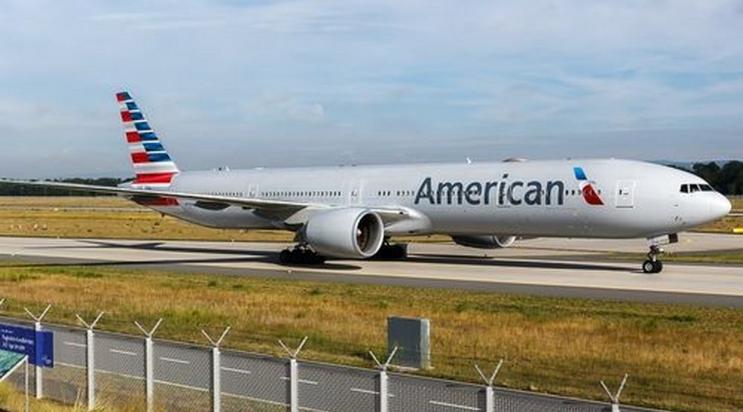
一架涂着厦门航空标志的波音737 MAX,从浙江舟山的交付中心起飞,方向不是国内某个机场,而是掉头飞回了美国。这事发生在中美贸易战最胶着的时候。同一时期,吉祥航空把波音787的接收计划往后推了,国航一架原本等着交付的737 MAX也踏上了回程路。
到2026年9月,中国航司手里积压的波音订单还在,但飞机就是接不回来。
波音自己的日子也不好过,2026年5月,波音方面透露拿下了200架中国飞机的初步意向,市场当时还挺兴奋。可业内人士一看就明白,意向承诺跟白纸黑字的采购合同完全是两码事。真正落地的大单在哪呢?空客那边。
到2025年,空客在中国的市场份额已经超过55%,三大航半年内订购了298架空客A320NEO,目录价算下来超过3300亿元人民币,这里面一架波音都没有。国产C919也在加速交付,截至2026年7月南航机队已有12架,产能还在往上走。
农产品这边的变化更彻底,大豆曾经是中美贸易里最稳当的压舱石,十几年前美国大豆占中国进口总量四成以上。到2026年上半年,中国从美国买了931万吨大豆,跟上一年同期比直接掉了42.4%,几乎腰斩。
巴西呢?同期卖了3475万吨给中国,增长了9.1%,巴西大豆在中国市场的份额已经逼近74%。南美那边产量稳、价格有优势、物流通道也成熟了,就算以后中美关系缓和,美国大豆想回到当年的主导地位,基本不可能了。
牛肉的情况也差不多,中国从2026年1月开始搞进口牛肉国别配额,巴西拿到110.6万吨,阿根廷51.1万吨,美国只有16.4万吨,连巴西的零头都不到。南美草饲牛肉便宜三到四成,火锅店和预制菜企业早就换成这个渠道了。
猪肉进口也在往西班牙、巴西那边转,2026年上半年中国猪肉进口整体降了31%,美国份额继续缩水。
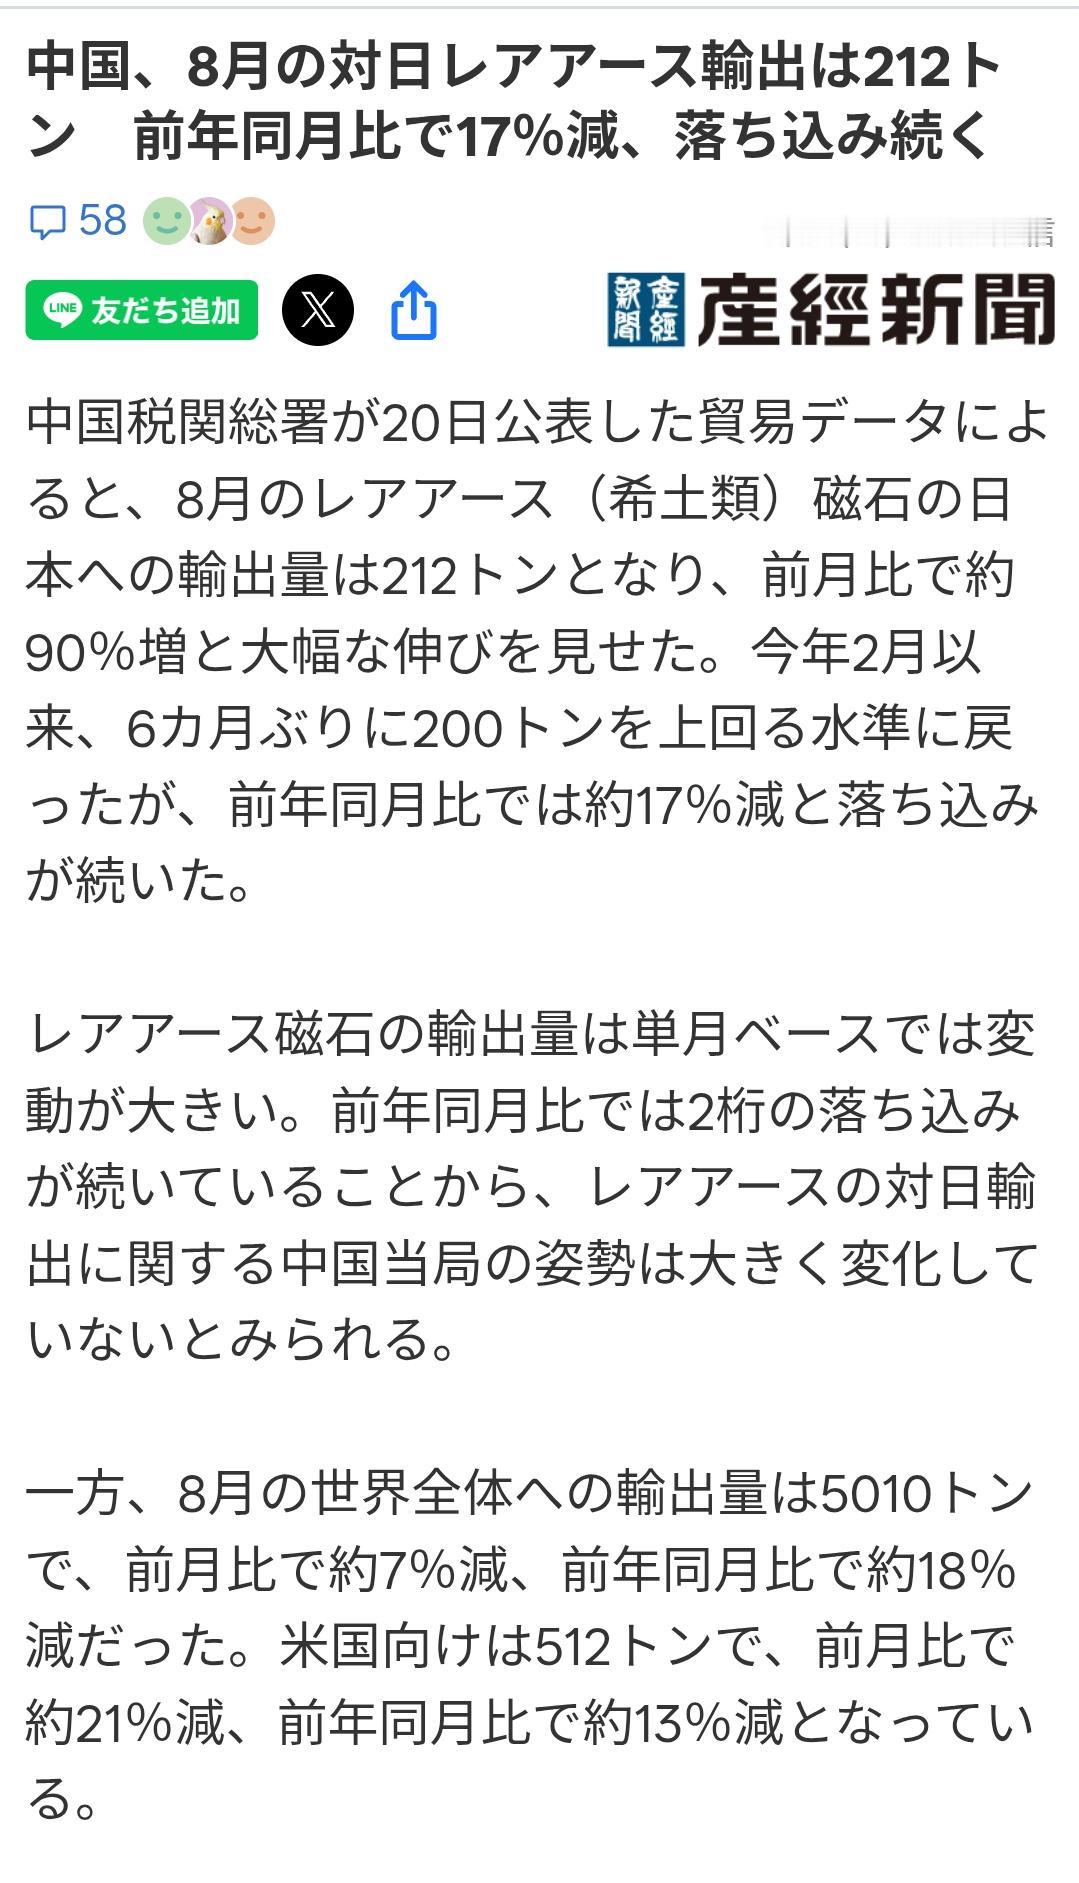
再说稀土,很多人印象里中国就是限制稀土原矿出口,其实规则早就升级了。现在的管制延伸到下游成品端,哪怕是在海外工厂生产的产品,只要里面含有0.1%以上中国原产地的稀土成分,运到第三国之前都得申请出口许可证。
按照2025年10月吉隆坡磋商达成的共识,这套措施暂停实施到2026年11月10日,但规则框架已经落地了,随时可以重新启动。
2026年6月,中国把MP Materials和USA Rare Earth等10家美国企业列入了出口限制名单,禁止向它们出口稀土元素、稀土磁材和其他军民两用产品。
这几家公司正是美国搞本土稀土供应链的核心力量,美国从澳大利亚到蒙古砸了不少钱找替代矿产,可冶炼分离这个环节过不去。全球九成以上的稀土冶炼分离产能在中国,挖出来的原矿没有这套加工能力,就是一堆没法直接用的石头。
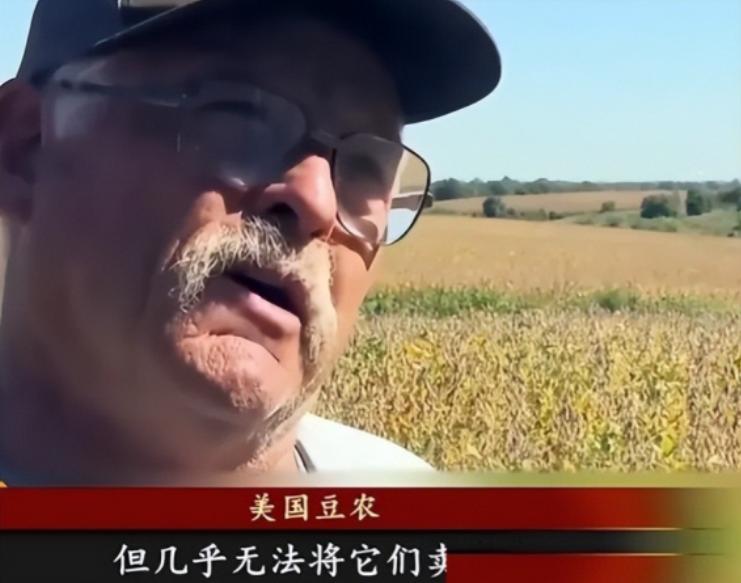
美国中西部的农民感受最直接,对华大豆出口在2026年前7个月降了39%,出口额从上一年的50亿美元掉到25亿,降了51%。有市场调研公司预测,如果中国在11月中旬之前不重返美国大豆市场,美方可能丢掉1400万到1600万吨的订单。
艾奥瓦州农民的话说得很直白,生产成本在涨,粮价在跌,经营越来越难,对特朗普政府的支持也在松动。
2026年5月特朗普访华,中美经贸团队在韩国先碰了一轮,之后在北京谈了关税安排,双方原则同意在贸易理事会下面讨论对等降税的框架,规模各为300亿美元或者更多,符合条件的商品可以适用最惠国税率甚至更低。
吉隆坡磋商达成的联合安排也重申继续落实,包括部分关税和非关税措施暂停到11月10日。
但这个谈判桌上,中方的位置跟几年前不一样了,大豆的替代供应商已经站稳了,飞机的市场正在被空客和国产机型分走,稀土管制的规则框架摆在那里随时能用。
美国企业担心的不是某一天中国突然撕掉一张订单,而是那些曾经觉得稳如磐石的市场份额,正在一块一块地消失,而且拿回来的可能性越来越小。