过路费凭啥算到中国头上、建管的钱要中方先垫、气还没见着影子就要预收十年?
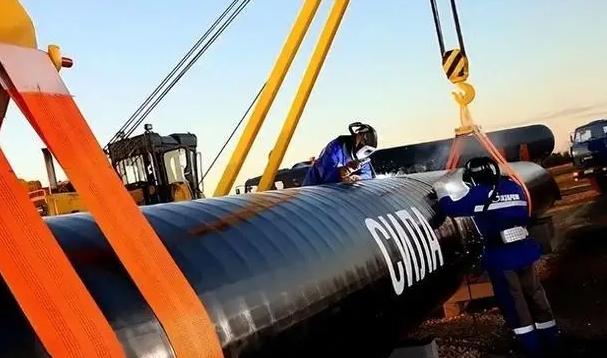
九月初的海参崴,东方经济论坛开得热闹。俄罗斯能源部长齐维廖夫当众宣布,经普京总统批准,"西伯利亚力量2号"正式改名叫"贝加尔力量"。
名字听着更气派,可技术参数一个字没动。
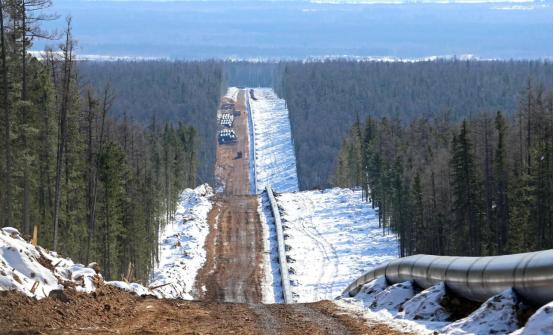
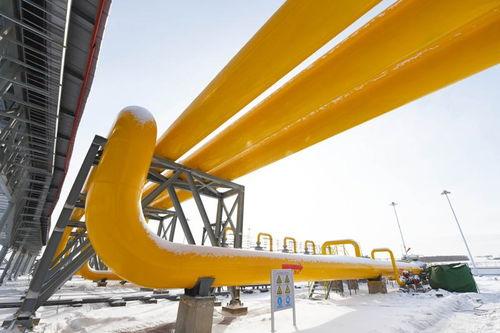
设计年输气500亿方,合同期三十年,全长大约2600公里,从亚马尔半岛出发,穿过蒙古国进中国北方。
谈了快二十年的项目,为什么偏偏在这个节点改名?说白了,不是合同签下来了,是谈判卡住了。
卡在哪?就卡在俄方摆在中国桌上的那三笔账。
第一笔,蒙古国境内大约960公里的过境费,俄方的意思是让买气的中国来承担。
第二笔,整条管线的建设资金。
俄方希望中方先垫上大头,七成都不止,后面再用供气慢慢抵。
第三笔最离谱。
气还没接一根管子、一口没烧,俄方就提出要先预付十年气款。
等于钱先打过去,管子还在图纸上。
很多人一看新闻就说,这是中国嫌贵。
真不是。
价格只是表面,真正的问题是——这条跨国管子的成本、风险和钱,到底由谁扛。
先看价格差在哪。
俄方照着一线的长协报,开口每千立方米248到265美元。
俄罗斯经济发展部2026年的预测也才224到236美元。
中方的参照系是什么?俄罗斯国内工业气大概120到130美元,受补贴的民用气更低,五六十美元。
中间差出去小二百美元。
这二百美元差在哪?差在蒙古的过路费、差在中国垫付建设款的利息、差在十年预付的资金成本。
把这些全叠进去,气价当然下不来。
我觉得这事得换个算法。
中国不是买不起这500亿方,是不愿意按"长期满销、三十年锁死、十年预付"这套老剧本买。
为什么?因为中国手里不缺气。
中亚A/B/C三条管道每年稳定来气约400亿方,D线修通后中亚方向总能力要抬到650亿方。
海上LNG,2024年中国进口约7820万吨,澳大利亚、卡塔尔、俄罗斯都能补。
同年管道气进口约761亿方,土库曼斯坦还是最大单一来源。
国内呢,2025年国产气大约2620亿方,对外依存度已经回落到四成上下。
光伏风电核电连年往上顶,天然气在不少省份从"口粮"慢慢变成了"调峰"。
调峰是什么意思?就是可买可不买、可多可少。
冬天冷了多烧点,夏天够用就行。
这时候你让我预付十年、满供500亿、锁三十年价,根本对不上需求节奏。
再说说蒙古。
很多人担心管道穿蒙古,等于把能源命脉递到别人手里。
这个担心有道理,但账要算全。
2025年前四个月,蒙古对华出口占它总出口的91.2%。
它自己的成品油,约97%靠俄罗斯。
北面仰仗俄的油,南面靠着中市场。
这种结构下,蒙古最理性的选择就是安安稳稳收过路费。
它要是敢把管道当阀门拧,第一个疼的是它自己。
而且走蒙古这条路,工程上对中国并不吃亏。
早期西线设想是从阿尔泰进新疆,可新疆本身就是中亚气的入境口,再堵一路俄气进去,东送成本高得吓人。
改从内蒙古方向入境,直接贴着京津冀、山东这些核心市场,接陕京管网就行。
入境点离用户近,后面几十年的运营账其实更划算。
那俄方为什么非要把名字改成"贝加尔力量"?这里头有个很微妙的变化。
"西伯利亚力量2号",一听就是一号的延续,意思是"给中国送气的第二条管子"。
俄罗斯国内一听就不舒服,觉得资源又便宜卖给邻居了。
"贝加尔力量"不一样。
贝加尔湖是俄罗斯的本土符号,叙事一变,成了"开发远东、改善当地民生"的工程,对华出口反而成了顺带的事。
所以改名这步棋,主要是做给俄国内看的,不是做给谈判桌看的。
对内安抚民意,对外重启一下谈判流程。
筹码一个没多,价格一分没降。
我一直觉得,真正决定这条管子能不能开工的,不是叫什么名字,而是三件事谁来认。
蒙古段谁立项、谁出钱、谁巡线、泄漏偷气谁赔——得写死。
预付款能不能改成按实际交付结算——得改。
过路费能不能单独列个上限——得说清。
这三条不松口,中方就有底气等。
欧盟2026年1月已经立法逐步停掉俄管道气和LNG,俄罗斯丢了欧洲市场,东向不是可选项,是必选项。
一线2019年底投产,2025年已经跑到388亿方,超过了380亿方的设计能力,双方还商量着要提到440亿。
说明俄气东输这条路是跑得通的。
但跑得通和愿意按你这套条件跑,是两码事。
中国有中亚、有LNG、有国产气,俄罗斯缺一个同等体量的下家。
所以别急着替谁着急。
这条管子谈了二十年,卡在的从来不是技术,是利益怎么分。
改个名字,改的是包装,不是账本。