算力硬件的幕后基石,读懂PCB产业链的重定价窗口
聊起AI算力赛道,市场目光往往集中在芯片、光模块、服务器这些高曝光终端品类。但绝大多数人都忽略了一个核心真相:PCB印制电路板,是所有算力硬件的底层骨架。没有PCB作为承载载体,再顶尖的芯片、再强悍的算力模组,都没有落地的根基。如今,这条隐匿在算力浪潮背后的核心产业链,正迎来一轮彻底改写行业格局的重定价大窗口。
当下市场存在一个普遍认知误区:很多人简单认为,PCB的行情只是AI下游需求爆发带动的普通产业反弹。但现阶段行业核心矛盾早已彻底切换,不再是需求不足,而是供给受限。
随着AI服务器高速迭代,高端高频高速PCB需求呈爆发式增长,但上游核心原材料、高端产能、精密工艺严重紧缺,“拿不到料、造不出高端产品”成为行业普遍痛点。这种供给端刚性约束,彻底打破了过往行业的竞争格局与利润体系。叠加持续涨价潮、业绩集中释放、产业政策加持,PCB全产业链正在重塑估值体系,开启自上而下的重定价行情,而多数投资者还停留在“看终端需求炒题材”的浅层逻辑,错过产业核心变革。
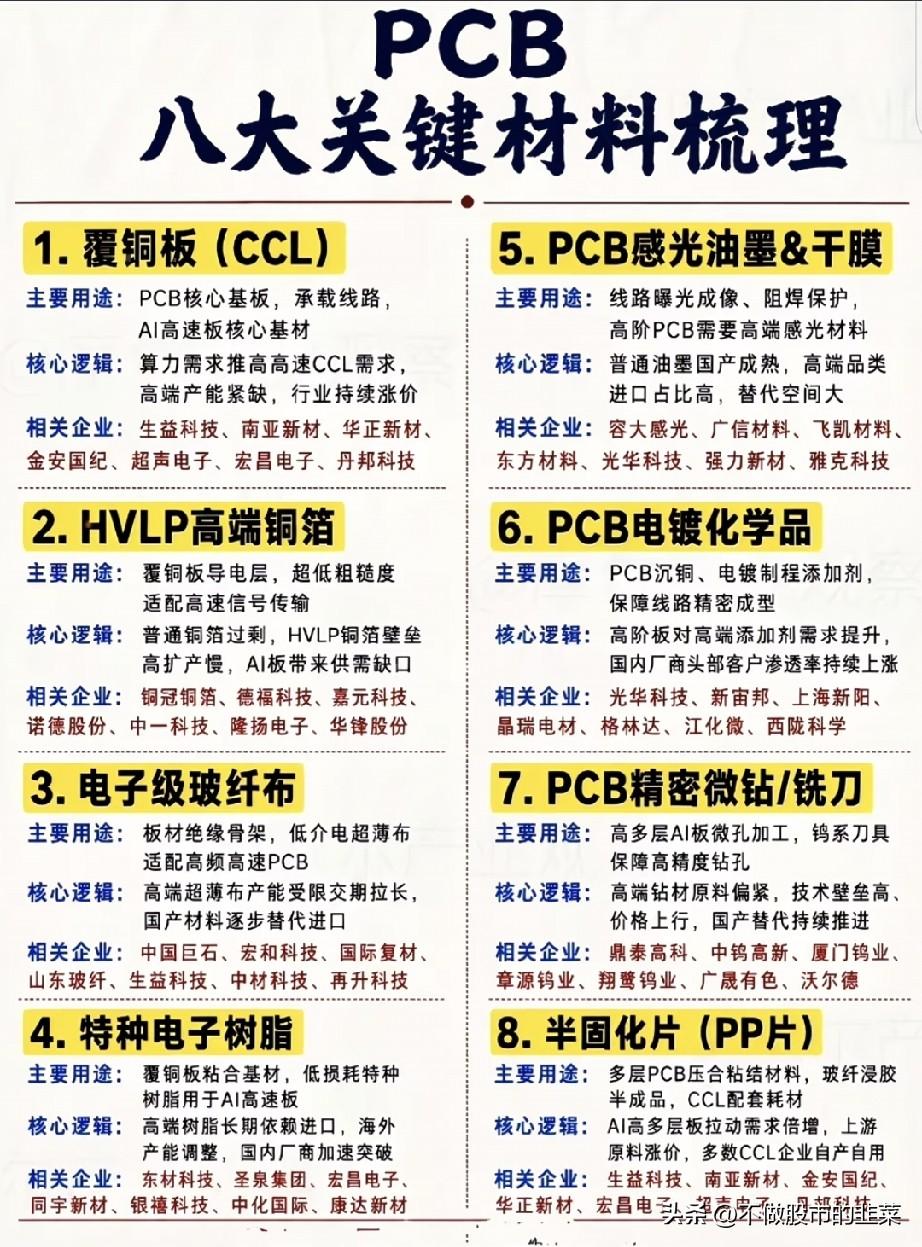
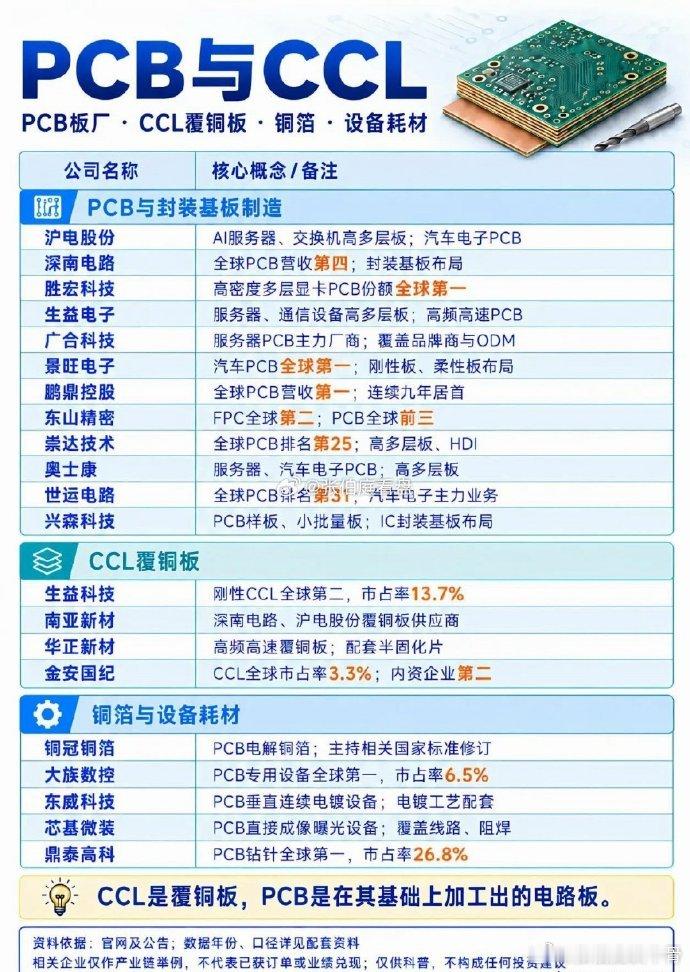
想要吃透本轮PCB行情,必须看懂完整的产业链传导逻辑。PCB并非单一制造环节,而是一套环环相扣、层层约束的闭环体系:原材料决定基材上限,覆铜板决定产品品质,专用设备决定高端产能落地能力。
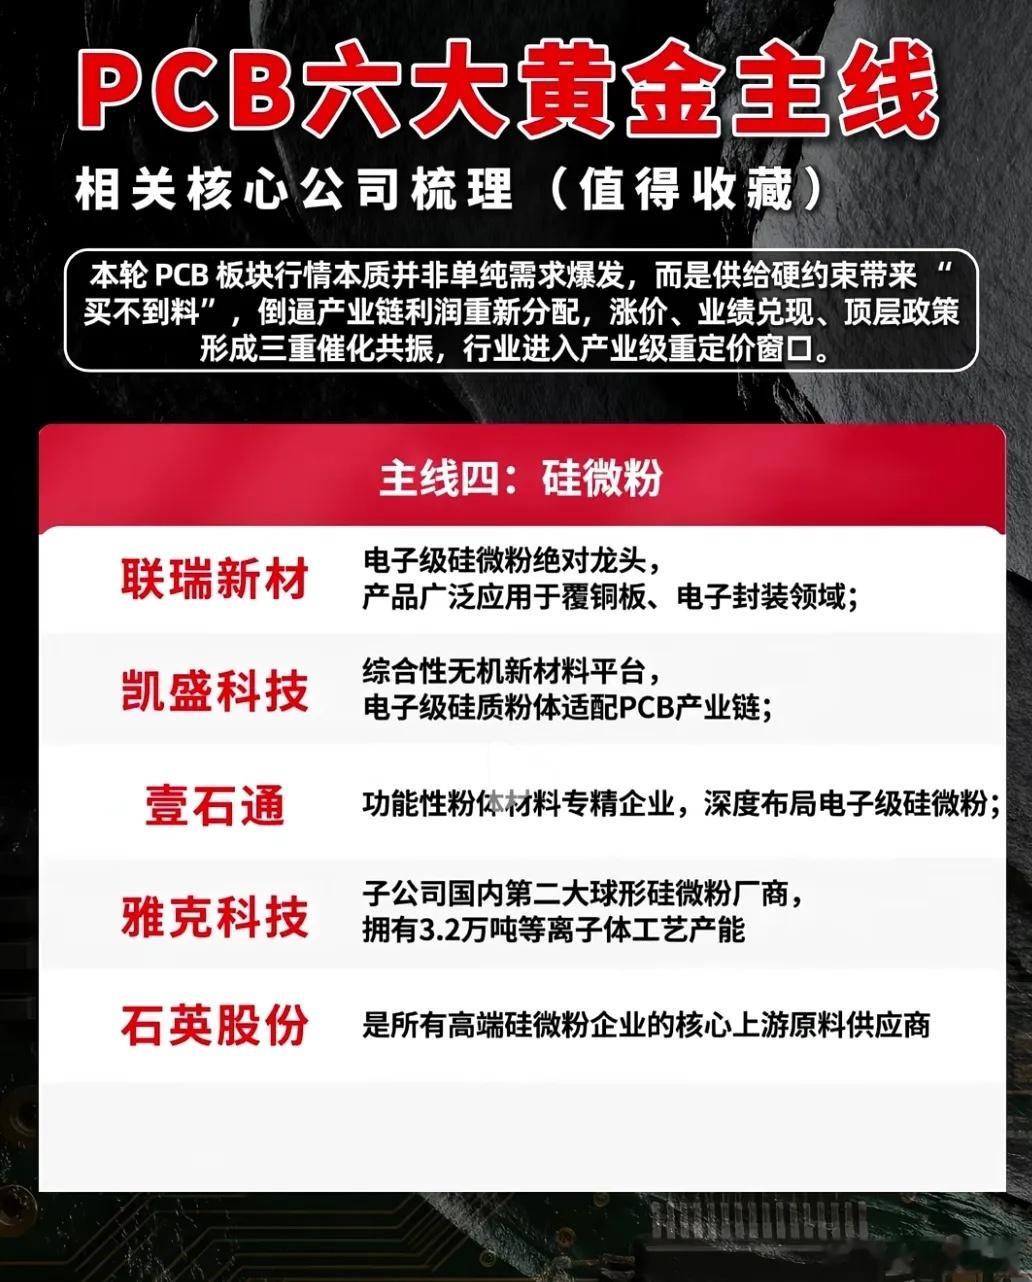
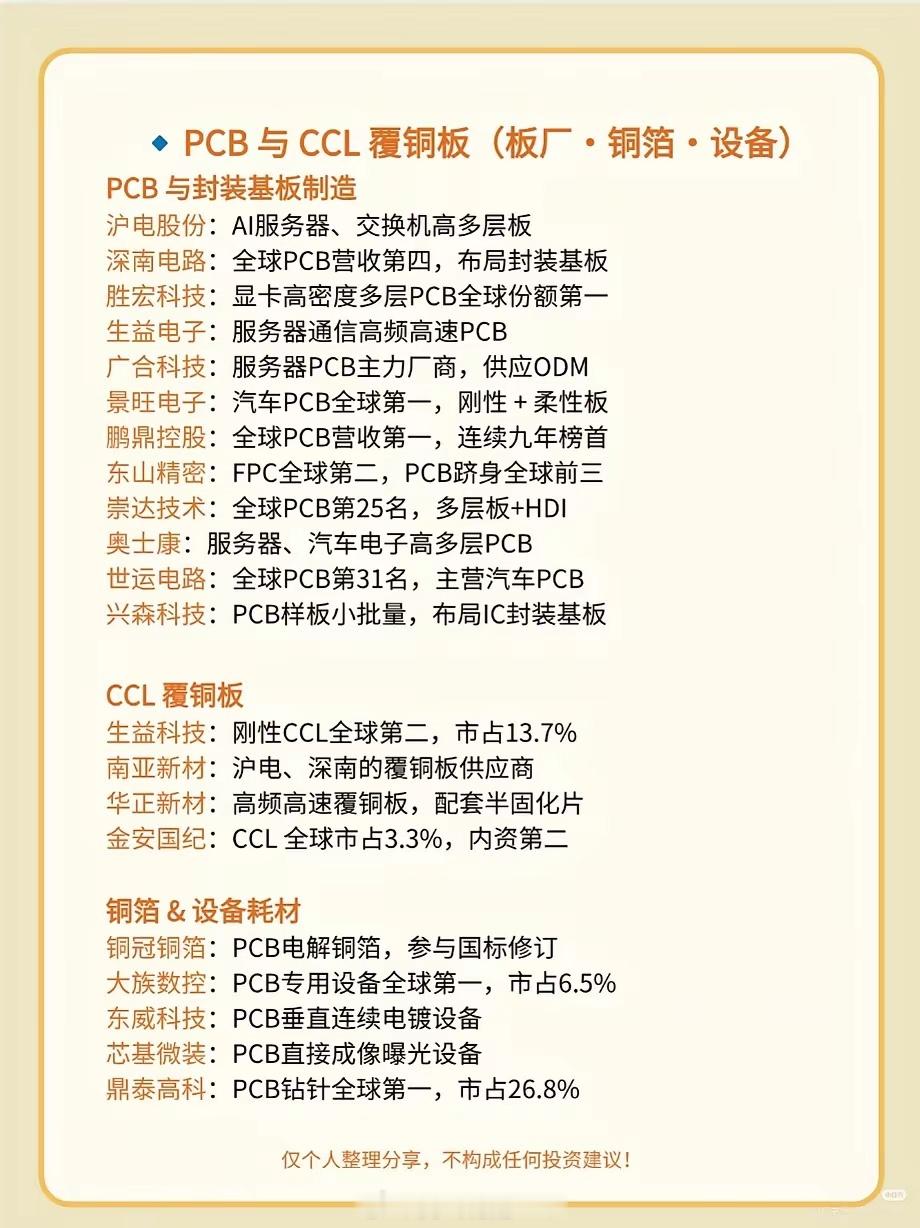
最上游是四大核心基础原材料:电子布、铜箔、硅微粉、环氧树脂,是整个PCB产业的根基,技术壁垒最高、产能刚性最强,也是本轮最紧缺、利润最先集中的环节;中游核心是覆铜板(CCL),作为PCB的直接基材,承上启下,连接原材料与电路板制造,是产业链利润分配的核心枢纽;下游是PCB成品制造,同时配套钻孔、电镀、曝光、检测等专用加工设备,直接决定高端多层板、高速板的量产能力与良率。
整条产业链的核心逻辑十分清晰:上游原材料卡脖子,中游覆铜板溢价抬升,下游高端PCB量价齐升。过往大家只关注终端电路板成品行情,却看不清上游材料的稀缺性与传导顺序,自然抓不住本轮产业重定价的真正源头机会。
复盘行业过往周期,早年PCB高度绑定消费电子行情,行业格局分散、原材料供给充足、产能过剩严重,长期陷入低价内卷,利润微薄且缺乏持续性,只能跟随消费电子淡旺季被动波动,没有独立行情。
而AI算力浪潮彻底颠覆了这一格局。AI服务器对PCB的要求实现跨越式升级:传统服务器仅需8-12层普通板材,而高端AI服务器需要24-78层高频高速厚铜板,单台AI服务器PCB价值量是传统服务器的近10倍。
高端需求爆发的同时,上游高端特种材料、精密产能短板彻底暴露。产业话语权、利润分配权开始自下而上向上游核心材料环节转移。不同于以往周期式反弹,本轮行情是技术迭代+供给刚性+需求爆发三重共振的结构性升级。
需要理性认知的是,本轮PCB重定价并非一蹴而就。高端原材料的技术突破、产能爬坡、良率提升都需要漫长周期,无法短期快速释放。因此产业链的估值修复、利润重构会伴随反复震荡,是中长期的慢牛行情,而非短期脉冲式炒作。
资本市场永远偏爱光鲜的终端热点,追逐芯片、大模型、服务器的热闹题材。但真正的产业红利,往往藏在喧嚣背后的基础赛道。PCB作为电子工业之母、算力硬件的隐形基石,默默承载着整个AI产业的扩容与迭代。
投资看产业,切忌浮于表面。顺着产业链层层溯源,看懂供需格局的反转、利润分配的迁移、技术壁垒的升级,才能穿透题材炒作的迷雾,精准把握本轮PCB产业链结构性重定价的中长期确定性机会。
温馨提示:本文仅为产业科普,不构成任何操作指引,行业发展存在不确定性,看待赛道请保持理性。