半年赚432亿,跑赢15家车企——聊聊车企和供应商之间那些事儿宁德时代
我以前没想过车企和供应商的关系能这么复杂。买辆车不就是看品牌看配置看价格吗?研究了一圈发现,真正赚钱的可能根本不是你买的那个牌子。
**我可能因为智驾买华为系,但不会因为电池选品牌**
每天单程190公里高速通勤,智驾真能帮我减轻疲劳、关键时刻兜得住,我愿意掏钱。但你问我会不会因为"这车装了宁德时代电池"就买它?不会。
电池对消费者是基础设施。安全、续航达标、衰减可控——这是底线不是卖点。没人会因为"我用了XX牌轮胎"去选一台车,电池也一样。
**半年利润跑赢15家车企,钱被谁拿走了?**
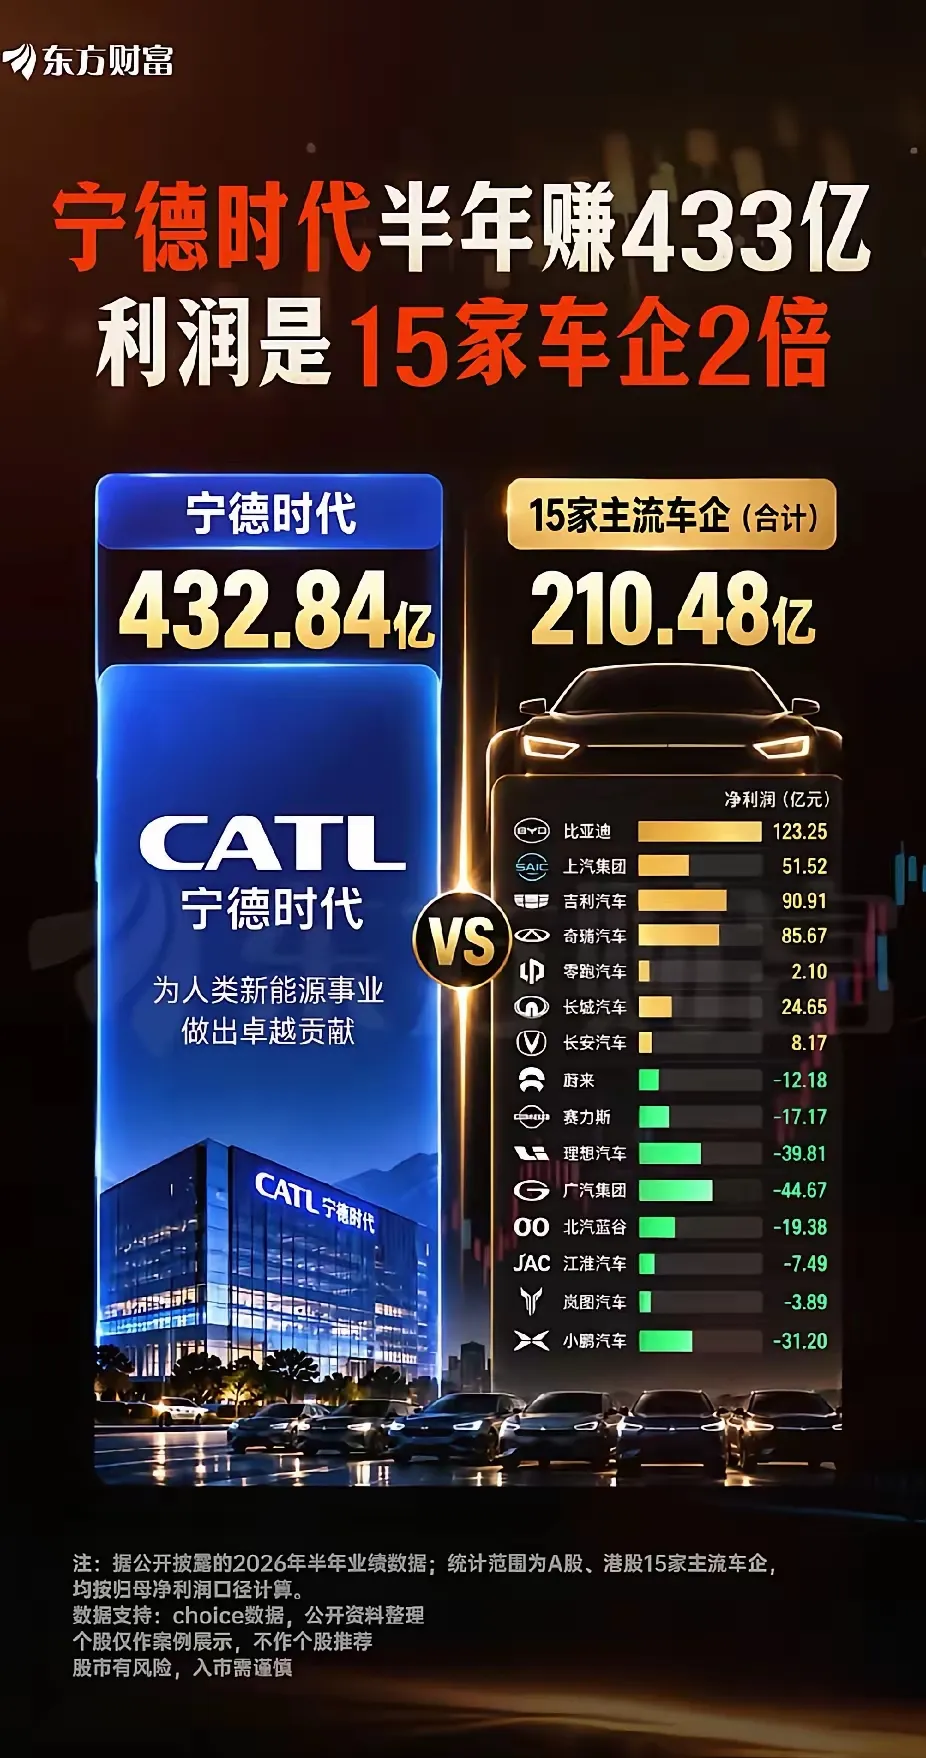
宁德时代2026上半年归母净利432.84亿,每天净赚约2.4亿。A股港股15家主流上市车企合计才210.48亿,不到宁德一家一半。
它靠的不是技术碾压,是规模议价权——40.2%全球市占率,合同负债492亿,能把80%到90%原材料涨价转嫁给车企。整车厂平均利润率压到1.5%近十年最低,电池企业净利率9%。这432亿里相当一部分不是宁德"创造"的增量,是车企让出去的利润。
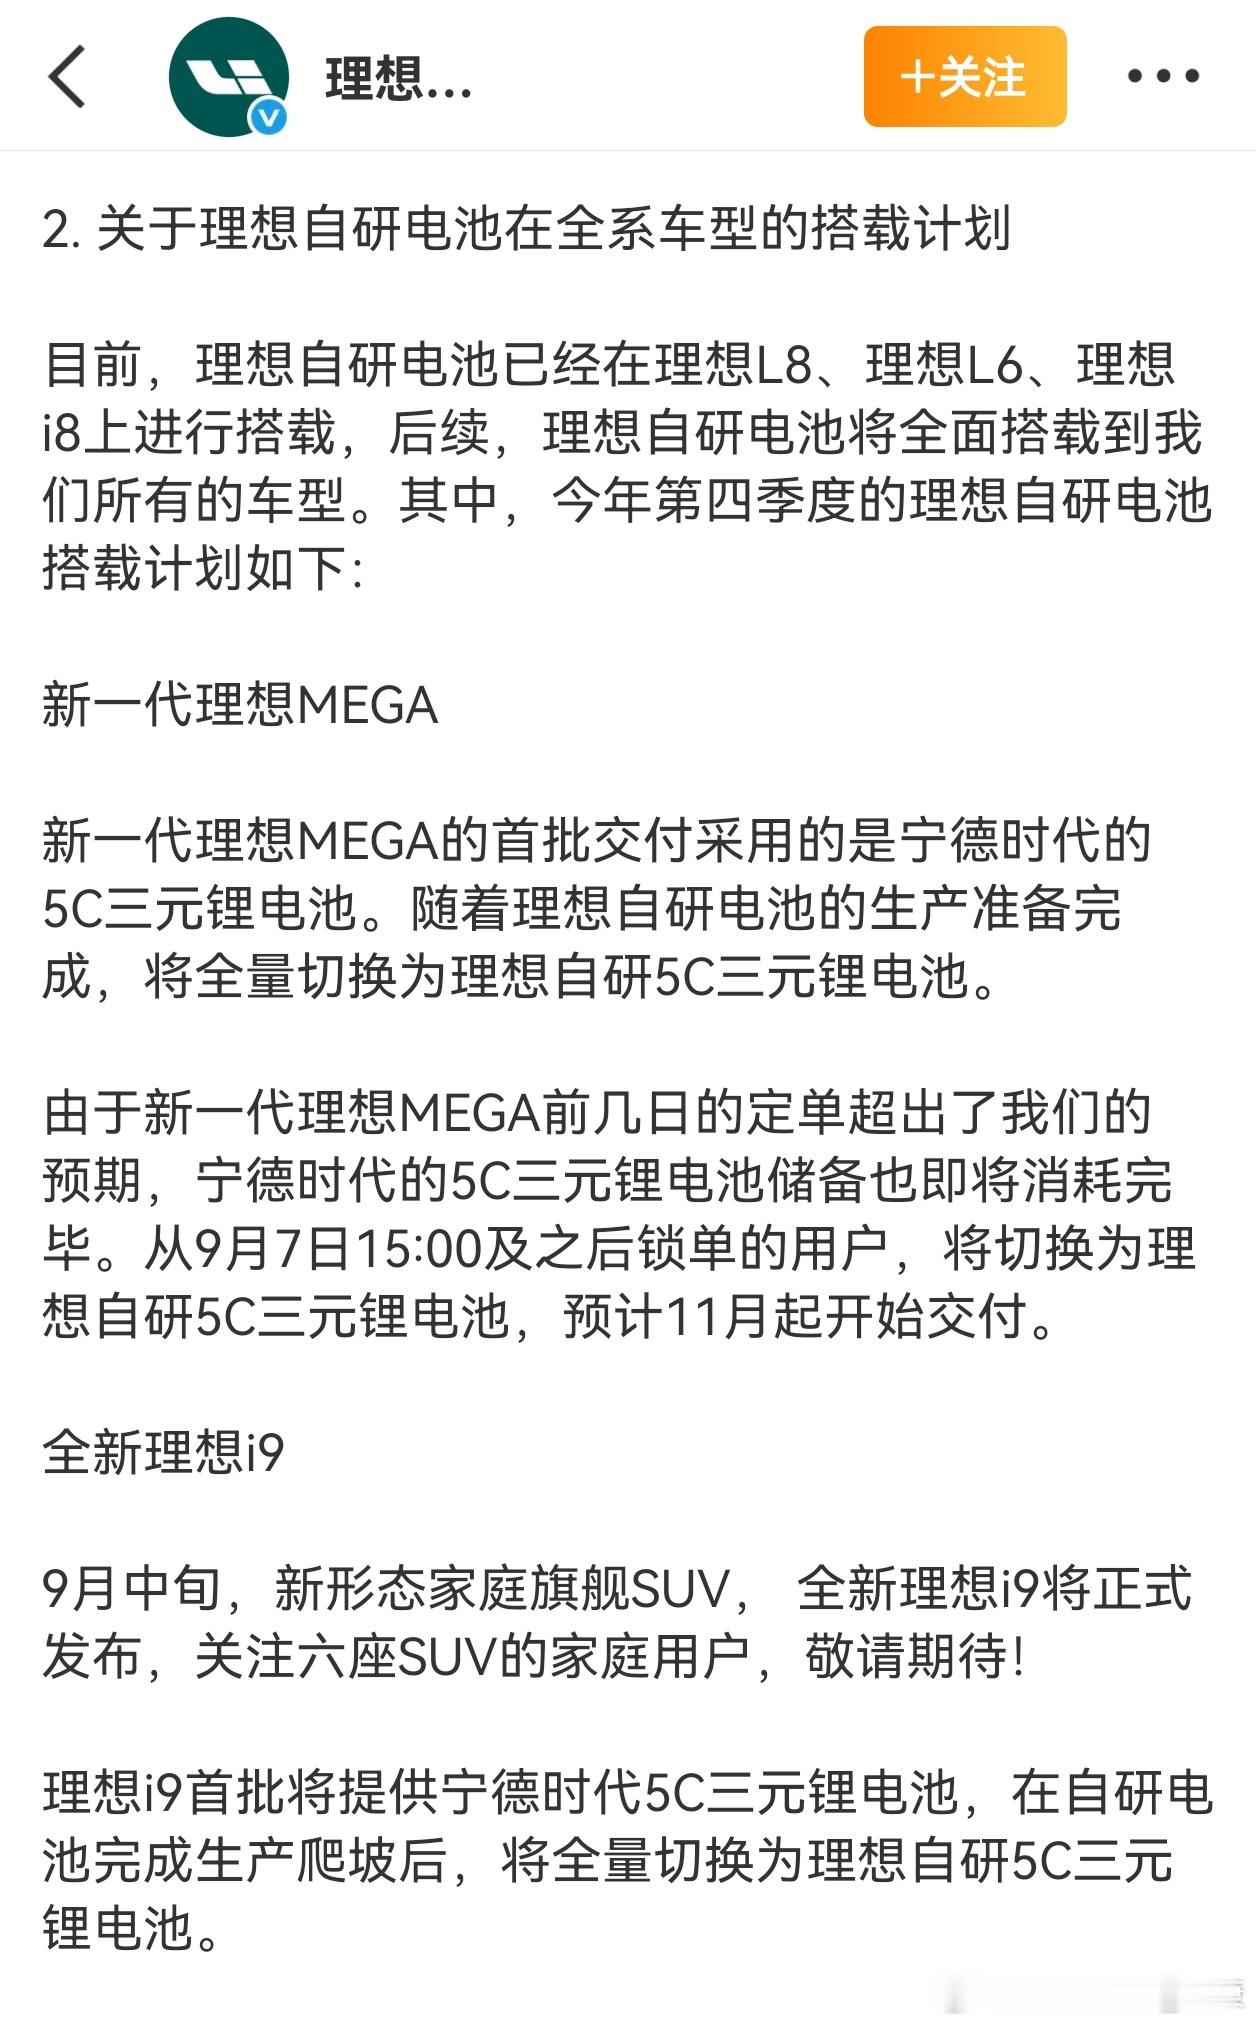
所以理想花26.5亿入股欣旺达,小米把中创新航拉进来做一供,小鹏也把中创新航升级为第一大供应商——不是忘恩负义,是生存本能。芯片那边高通汽车业务Q3营收15.9亿美元同比涨61%,毛利超50%;英伟达汽车业务约17亿美元,毛利75%。电池赚一道芯片再赚一道,真正卖车的反而利润最薄。
**"速成车"没有未来**
靠供应商拼出来的车,本质是在给别人打工。电池宁德的、芯片高通的、智驾华为或Momenta的、电机汇川的——车企自己就干个壳子、调个参数、做个营销。短期快,但命脉交给了别人。电池涨价利润归零,芯片缺货交付延期,更致命的是车和隔壁那台核心差异几乎为零,最后只能比价格比营销比谁亏得起。组装厂没有议价权没有护城河,市场一卷第一个倒。2024到2025年倒下的新势力,有几个自己掌握核心技术?
**华为的选择没毛病,但华为≠新能源汽车**
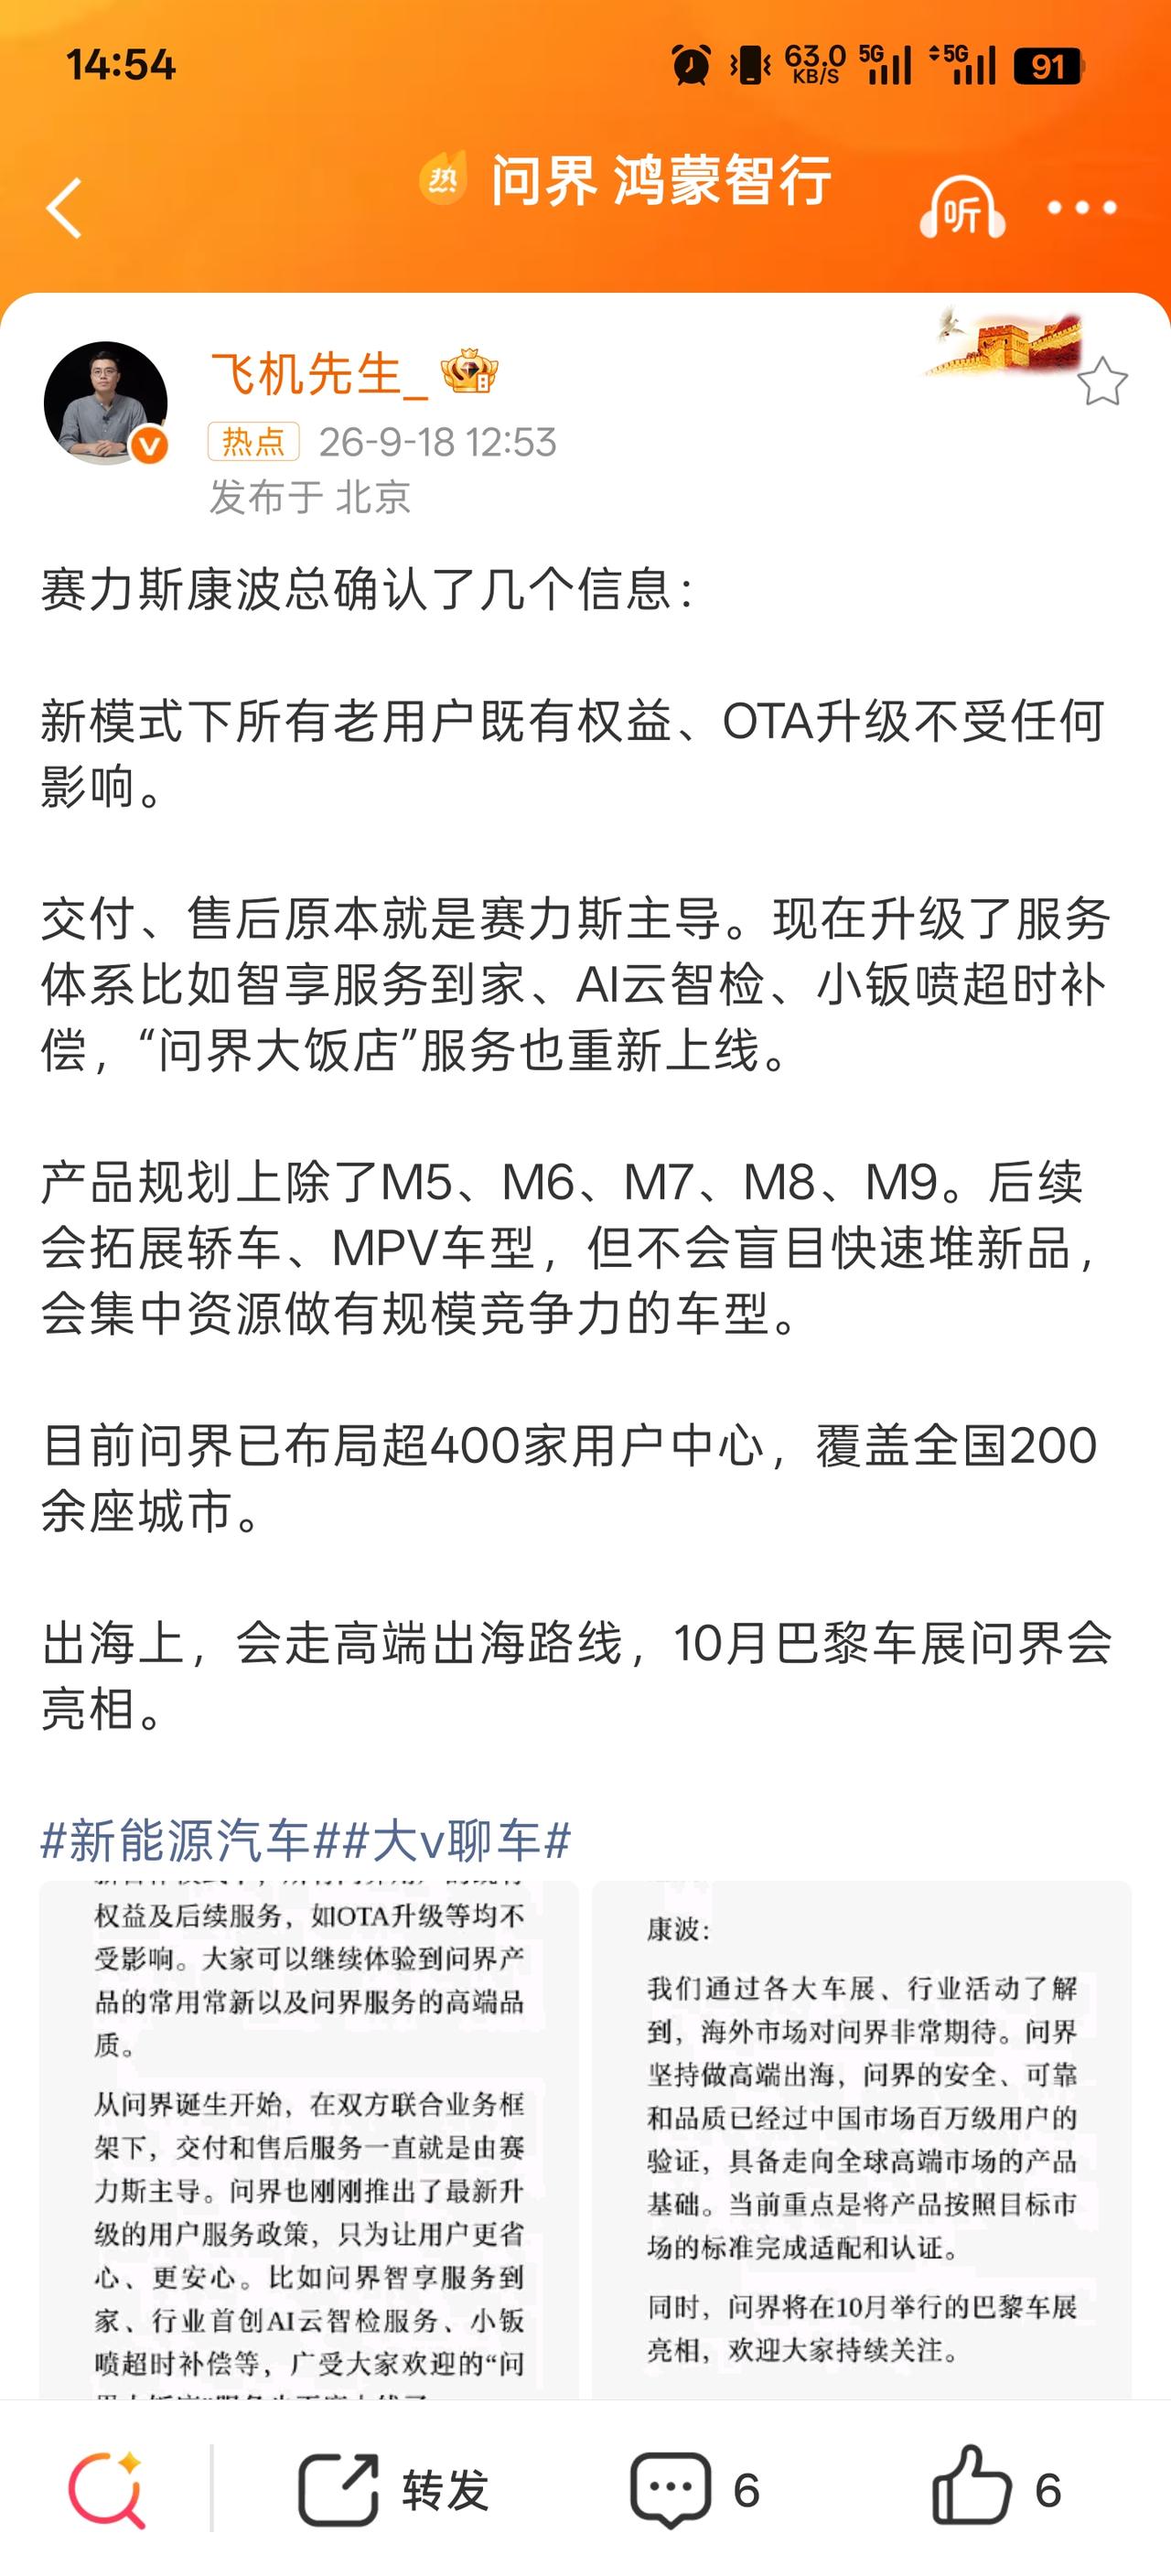
"不造车,帮车企造好车",这个定位没错。"五界两境"搭的是开放技术平台,问界调整模式赛力斯拿回主导权华为退到技术赋能,说明华为想得清楚:做平台不做重资产。引望2024年营收263.53亿首次盈利,赛力斯阿维塔各持10%,利益绑定但不独占。但话说回来,华为的"帮助"本质也是控制——赛力斯五年从代工厂做到拿回主导权,本身就说明完全依赖有代价。华为最好的角色是博世式供应商。
更重要的是,华为不等于新能源汽车。底层能力是ICT,鸿蒙覆盖手机平板家电汽车,昇腾鲲鹏远不止车。把华为等同于"汽车供应商"是把它看小了。
**坚持自研的人,才配谈未来**
比亚迪二十多年没离开实体制造,电池电机电控半导体芯片每个核心都自己干。2026年,璇玑A3——中国首款车规4nm智驾芯片——规模量产,567款车规芯片、7000人、5座晶圆厂、累计超千亿投入。蔚来原创设计从不抄别人,5nm神玑NX9031全栈自研量产上车,累计发货超30万颗,单车降本约1万年省超18亿。不自研的还在为涨价发愁,自研的已经坐在自己搭的桌子前吃饭了。
**宁德时代该做的不是赚更多,而是承担更多**
国内份额46.7%,全球40.2%,产能利用率94.86%,底子扎实。但赚了最多的钱就该承担最多的责任。降本不是可选项是义务——占40%市占率还靠议价权维持高利润,就是在逼车企"去宁德化"。固态电池必须加速,从实验室到大规模量产,宁德必须跑在前面。终身质保不是"有底气"是"必须做"——赚了432亿占了40%市占率还不敢对电池全生命周期兜底,这个行业信任基础就是虚的。