美媒慌神:被美法日垄断多年的海底光缆,江苏南通团队完成了逆袭
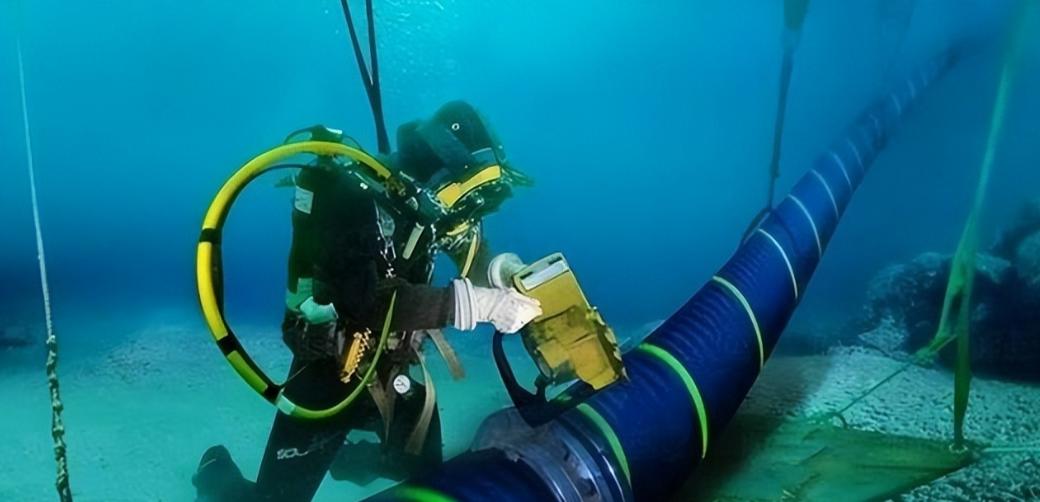
2026年7月15日,我国自主设计建造的首艘深海型海缆施工船“天翼领航者”号在上海正式入列,全长116米,缆舱可装载8000吨海底通信光缆,能在一千米深海进行埋设作业。
很多人可能没注意到这条消息,但在我看来,这件事的分量远比它表面看起来要重得多。
中国海缆产业能有今天,得从一次被迫的转身讲起。
2018年前后,华为海洋虽然在国际海缆承建榜上已经小有名气,但外部压力层层加码,最终在2019年被迫整体出售。
当时华盛顿有人判断,中国在这条烧钱又拼经验的赛道上起码要沉寂十年。
结果2020年江苏亨通光电果断接盘,拿下原华为海洋81%的股权,更名华海通信。
研发团队完整保留,客户体系没有断层,那顶让海外客户敏感的“政治帽子”被稳稳摘掉。
到2025年底,华海通信累计承建海缆项目超过150个,交付里程突破十万公里——赤道缠两圈半还有富余。
在我眼里,制裁没能把对手按趴下,反而催出了一个包袱更轻、腾挪空间更大的新玩家。
真正让我觉得行业逻辑在变的,是最近两年的具体项目。
2026年7月,华海通信承建的东南亚-海南-香港海缆(SEA-H2X)正式投入商用,全长5746公里,设计容量超过200Tbit/s,把粤港澳大湾区、海南自贸港和东南亚主要经济体直接连在一起。
同月,柬埔寨首条国有海底光缆SHV-HK在香港登陆,同样由华海通信承建,设计容量80Tbit/s,可同时承载约320万路4K超高清视频流。
亚洲快链ALC项目也已顺利登陆香港,预计2026年底完成全线商用。
说实话,以前我们是追着别人投标,现在是项目主动找上门,这个转变背后是十年积累换来的行业信任。
技术底子也在同步往上走。
2025年3月,中国信通院发布的报告显示,国内企业率先推出32纤对海缆解决方案,相当于把原来六车道的海底高速直接升级成32个双向车道的超高速通道。
华海通信更是在四芯弱耦合光纤技术上实现突破,在超过一万公里的超长距离系统中完成51.2Tbps容量传输。
说得直白一点,这种技术代差优势一旦建立,后来者想追就非常困难了。
全球海缆集成市场目前仍是美国SubCom、法国ASN、日本NEC和华海通信四家主导。
SubCom手里握着约四成的全球份额,2024年订单积压达到47亿美元的历史高位,母公司Cerberus在2026年4月更是以23亿美元的估值完成续持,而2018年收购时只花了3.25亿美元。
NEC则给自己定下把市占率从二成出头抬到35%的目标,横滨基地正投入数十亿日元扩产。
蛋糕确实在变大——2026至2030年全球海缆系统投资规模超190亿美元,亚洲占比居全球首位。
但在我个人看来,这四家之间的较量早就不是单纯的技术比拼了,而是谁能持续拿到项目、谁能把交付周期压得更短、谁能在深海维修这件事上说了算。
讲真的,海缆这门生意最硬的壁垒不在制造端,而在“干过多少活”。
一条跨洋光缆从勘察到铺设到调试,动辄两三年,中间涉及十几个国家的许可审批、海洋环境评估、施工窗口协调。
华海通信在这十年里把全球服务网络铺到了七十多个国家,累计参与国内外重点项目超过130个,安装里程逾七万公里。
这些数字听起来枯燥,但每一条都代表一支团队在真实的深海环境里干过活、踩过坑、交过学费。
后来者想靠低价抢单可以,但到了浪高十几米的大洋深处,能按期完工、能把断缆稳稳修好的施工船,中国的话语权已经比谁都大。
站在更大的视角看,这件事的意义早就超出了商业范畴。
全球洲际数据流量九成以上走海底光缆,AI时代对带宽的需求还在指数级往上蹿。
谁建的缆多、谁运维的网广,谁就在全球数据流通的底层架构里有更大的发言权。
中国从被排除在核心圈子之外,到如今成为四强之一并持续扩大份额,这条路走得不容易,但也走得踏实。
海缆不会说话,但每一根躺在海底的光纤都在替中国制造表态。