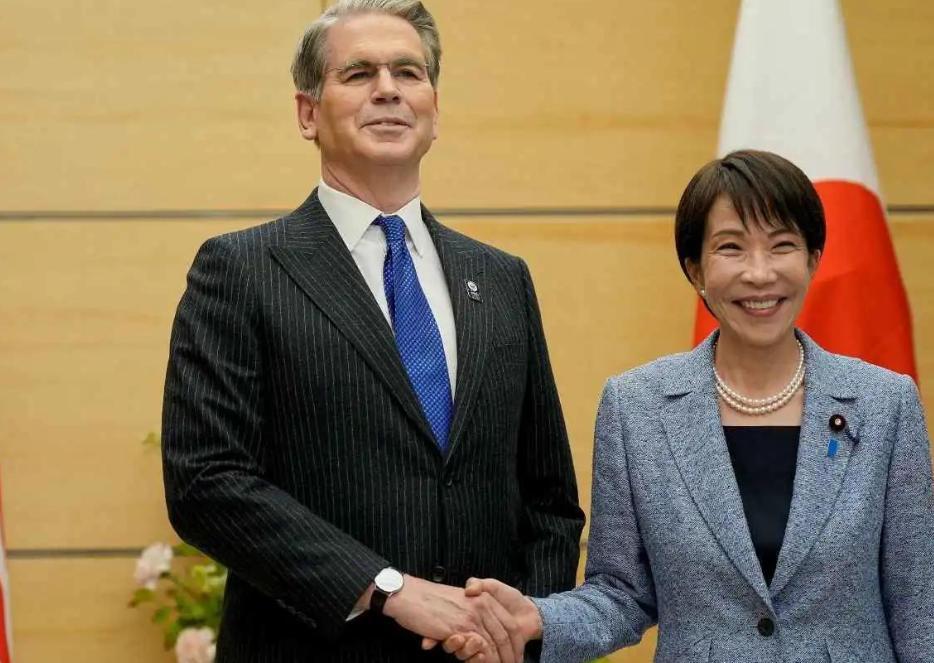
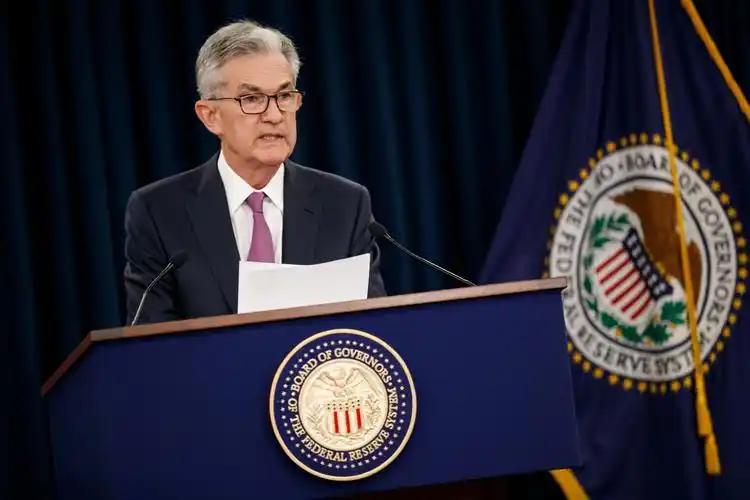
全世界央行都在跟着美国加息,唯独中国按兵不动。这一次,美联储精心编排的全球"收割大戏",恐怕真要白忙活一场了。
北京时间9月17日凌晨,美联储以12票赞成、0票反对的全票结果,宣布加息25个基点,联邦基金利率目标区间升至3.75%至4.00%。这是美联储自2023年7月以来首次加息,也是凯文·沃什今年5月出任主席后第一次调转政策方向。
沃什在发布会上直言:"通胀太高了,而且高得太久了。"他透露,太多类别的商品价格在6个月和12个月周期内涨幅都超过3%。点阵图更显示,多数委员预计年内还会再加息一次。这不是终点,是起点。
消息一出,全球央行像听到发令枪。欧洲央行9月10日已先一步加息25个基点,是今年第二次。日本央行预计9月18日把利率升至1.25%,创31年新高。韩国7月、8月连续加息。澳大利亚今年已加3次,新西兰利率升至2.75%。
最耐人寻味的是海湾国家。美联储加息当晚,沙特、阿联酋、卡塔尔、巴林、阿曼几乎同时宣布加息25个基点。沙特回购利率升至4.50%,阿联酋隔夜存款基准利率升至3.90%。它们不是想加,是不得不加——货币跟美元挂钩,美联储一动,它们没得选。
上一次美、欧、日三大央行同时处于加息周期,还要追溯到2006年。整整二十年,全球主要经济体又一次集体收紧。这阵势,说一句"全球加息潮"毫不为过。
那么问题来了:美联储加息,为什么全世界都得跟着?背后是运行了几十年的"美元潮汐"机制。美国加息,美元资产收益率变高,全球资金往美国流。
钱一走,别国货币贬值,资产价格下跌,美元债还不起。等跌到谷底,美国资本再反手抄底,完成一轮"收割"。
上一轮加息周期,新兴市场资本流出约3500亿美元,印度股市外资持股比例下降5%。这一次若形成连续周期,压力只会更大。新兴经济体面临"高油价、强美元、高利率"三重夹击,日子确实不好过。
但就在这个节骨眼上,中国央行的选择格外醒目。9月18日,美联储加息后第一个工作日,中国人民银行开展4633亿元7天期逆回购和1000亿元14天期逆回购,向市场注入流动性。8月发布的二季度货币政策执行报告明确提出,将"继续实施好适度宽松的货币政策"。
一个收紧,一个宽松,方向完全相反。央行行长潘功胜此前在陆家嘴论坛上宣布的货币政策框架改革措施,也在加快落地。在我看来,中国不是"跟不上",而是"不想跟"——而且有底气不跟。
这份底气从哪来?首先,中国通胀水平很低。美联储加息是因为通胀压不住,中国目前需要的是物价合理回升,根本没有加息必要。别人发高烧要吃退烧药,你体温正常,跟着凑什么热闹?
其次,中国有独立的货币政策体系。人民币不是完全自由兑换货币,跨境资本流动有宏观审慎管理。
美联储加息引发的资本外流,对中国冲击远小于资本账户完全开放的新兴市场。超过3万亿美元外汇储备,是一道厚实的防火墙。
再者,中国经济内生动力足够强。作为全球第二大经济体,中国拥有完整产业链和庞大国内市场,增长主要靠内需和产业升级驱动,不是靠借美元债过日子。
美联储加息确实给人民币汇率带来压力,但中国有足够政策工具应对,没必要为保汇率牺牲国内增长。
切换到美国视角,它原本的剧本很清楚:我加息,全世界跟进,资本回流,新兴市场爆雷,然后去抄底。
但中国这一环不配合,整个链条就缺了最大一块。一个占全球经济18%的大国跟你反向操作,"收割"效率能不打折扣吗?
而且沃什这次加息,本身带着几分无奈。特朗普政府一直公开要求降息,沃什却顶着压力全票通过加息,说明美国通胀已到不能再拖的地步。
中东局势推高油价,供应链摩擦不断,通胀粘性远超预期。美联储加息不是因为经济太好,而是因为通胀太顽固——这跟"经济强劲、主动收紧"的加息,性质完全不同。
当然,我也要说句公道话。中国不跟加息,不代表没有压力。人民币汇率波动、跨境资本流动、出口企业成本,都是实实在在的挑战。
中美利差倒挂确实存在,短期资本外流压力也不能忽视。但关键在于,中国手里有牌,而且知道什么时候打、怎么打。
在我看来,这件事真正值得关注的,不是25个基点本身,而是它折射出的全球货币格局之变。过去几十年,美联储加息,全世界只能被动跟随,几乎没有例外。但现在,最大的新兴经济体可以根据国情选择相反方向,而且稳得住。这本身就了不起。
这说明美元的"潮汐效应"虽还在,但已不是过去那种所向披靡的存在。全球经济正在走向多极化,货币政策自主性被越来越多国家重视。
当一个国家拥有足够大的市场、足够厚的储备、足够独立的金融体系时,它就有资格说"不"。