美国为何不宣布35万亿美债统统作废?其实东大何尝不盼美国宣布35万亿美债作废,只要美国真宣布35万亿美元作废,美国的美元霸权不仅废了。甚至连美国经济也直接一路下坠,直接崩盘,你可能以为美债都没了,美国经济直接起飞,怎么可能美国经济崩盘?实际上没你想得那么简单。真正要命的不是债有多少,而是谁还愿意继续给美国低息续命。
很多人看美债,只看到“美国欠别人多少钱”,华尔街看到的却完全是另一件东西。对银行、基金、保险公司来说,美国国债不只是债券,还是抵押品、流动性工具和资产定价的尺子。几十万亿美元国债每天在金融体系里转手,一旦华盛顿自己宣布这些纸不认了,先被抽走地板的就是美国金融市场。
所以2026年8月出现了一个很有意思的画面。美国30年期国债收益率一度冲到2007年以来高位,财政部不但没有讨论赖账,反倒把部分长期国债回购规模提高到每次至少40亿美元,试图改善市场流动性。债务突破40万亿美元,美国政府做的第一件事仍是维护债券市场。
这才是理解美国债务问题的入口。华盛顿真正怕的并不是账面上多几个“万亿”,而是投资者突然认为美国国债不再值得信赖。只要这张信用牌还在,美国旧债到期后可以发新债接上,赤字也可以继续融资;牌子一砸,40万亿债务不会神奇消失,下一笔钱却可能没人肯按原来的价格借。
美国历史上吃过这种小亏。1979年,美国财政部因为技术故障和支付系统问题,发生过少量国债延期兑付。金额和今天的债务规模根本不在一个量级,可后来研究仍发现,那次事故抬高了美国政府一段时间的融资成本。这说明债券市场最敏感的不是口号,而是“你到底能不能准时还钱”。
再看美国现在的操作,就更清楚了。美国不会主动选择最蠢的那条路,它更可能通过延长期限、调整发行结构、提高税收、压缩部分支出、让通胀慢慢稀释实际债务负担,甚至利用经济增长把债务占GDP比重压下来。办法可能不好看,但都比公开宣布40万亿美元债券变废纸划算得多。
还有一个误区,是把美债想成外国人拿着美国欠条堵在白宫门口讨钱。美国财政部公布的6月数据里,外国投资者持有约9.299万亿美元美债,规模确实很大,但远不是40万亿美元的全部。更庞大的持有人就在美国金融体系内部,包括基金、养老金、银行以及政府内部账户。
这意味着,假如美国真搞“一键清零”,东京、伦敦、北京会受损,纽约同样会冒烟。养老金账户里的安全资产变成废纸,银行抵押品价值骤降,货币基金遭遇赎回,保险公司资产端出现巨大窟窿。到那个时候,美国不是省下40万亿,而是在本国金融体系里制造一个前所未见的黑洞。
连美联储都会被拖进去。美国国债是美联储资产负债表的重要资产,也是公开市场操作的核心工具。美联储平时加息、降息、投放流动性,背后都离不开庞大的国债市场。如果财政部自己否认国债信用,等于财政体系把货币体系脚下的支点也给拆了,美国根本没有必要干这种自残式操作。
对美国全球军事力量来说,道理同样简单。海外基地、航母编队、军工采购、情报体系,表面靠的是年度军费,背后靠的是财政持续融资能力。美国能长期维持全球军事存在,一个重要条件就是全世界愿意把资金低成本借给它。若这个条件消失,美国收缩的不会只是一个财政项目,而可能是整个全球战略空间。
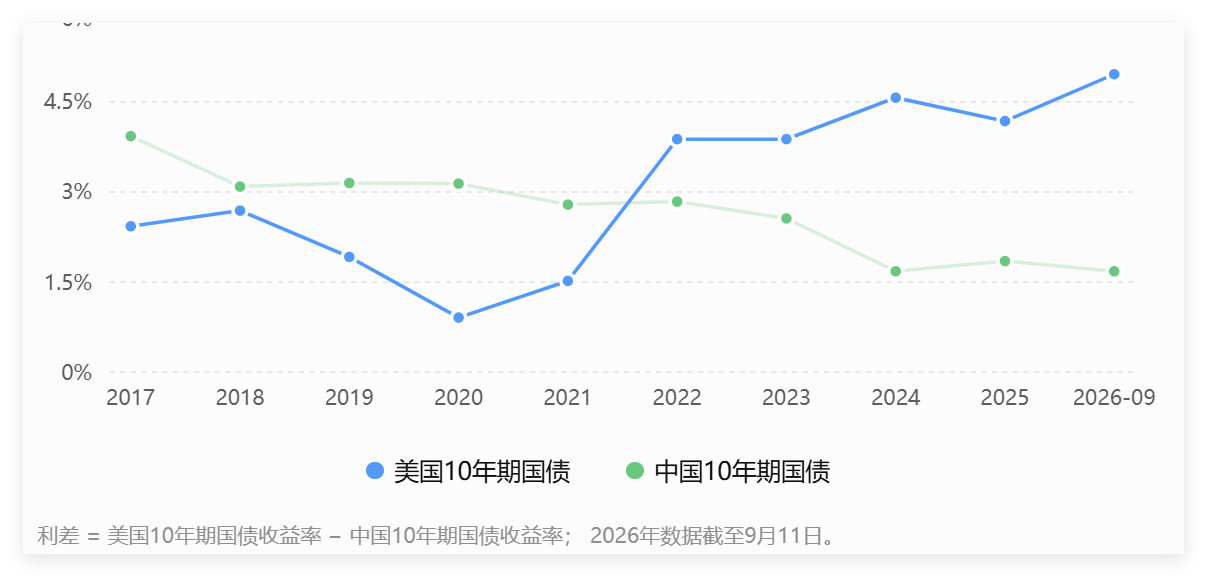
现在真正值得中国关注的,其实是另一种变化:买家并没有集体逃离美债,但越来越不愿意便宜借钱给美国。9月初,美国10年期国债收益率已经逼近5%,市场对高赤字、通胀和能源价格的担忧明显升温。美国30年期住房贷款平均利率也在9月初升至6.85%,国债压力已经往居民借贷成本传导。
这比“明天美元崩盘”更现实。只要美国长期利率比过去高一个百分点,几十万亿美元债务滚动续借时,多出来的利息就是极其庞大的财政负担。债务越多,利率越不能高;通胀越顽固,美联储又越难降息。美国现在真正难受的地方,就卡在这两股力量中间。
2026年9月的中东局势又给这个死结加了一把火。原油价格重新站上100美元附近,能源冲击抬高美国通胀压力,市场甚至重新讨论美联储加息的可能。财政部希望长期收益率别再涨,美联储却必须盯着通胀,美国政府想要便宜资金,市场却要求更多风险补偿,这才是眼下美债最值得看的矛盾。
从2026年9月13日来看,也不能走到另一个极端,认为美国债市已经没人接盘。9月8日的市场数据显示,哪怕债务超过40万亿、10年期收益率逼近5%,美国国债市场依旧保持正常交易,波动水平也没有进入危机状态。美元和美债的优势正在被侵蚀,这和“已经崩掉”是两码事。