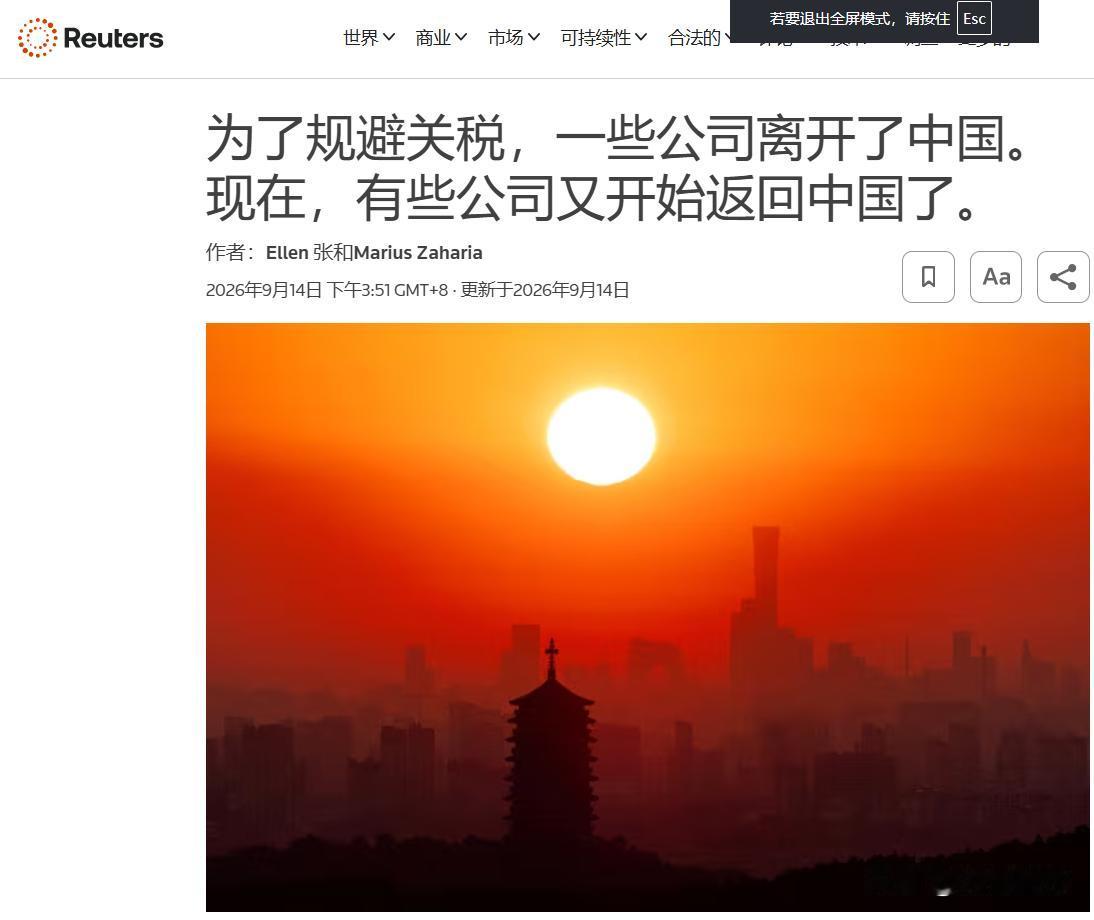
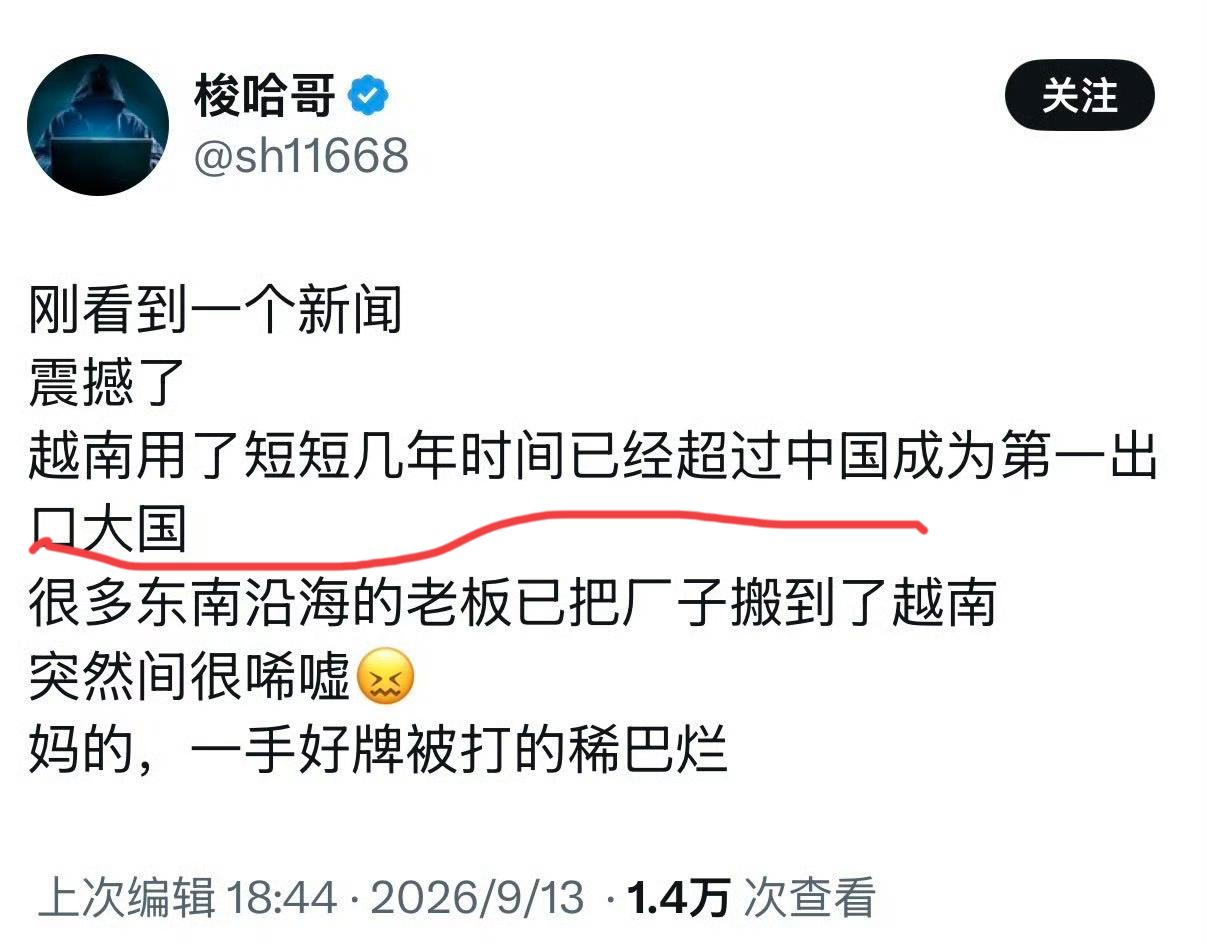
去年迁到印度、越南,今年订单又转回中国,这种短周期“迁出又回流”,不是简单的行情波动,是企业实地试错之后,发现人为强行转移供应链的代价远超预期,是市场现实打败地缘政治驱动的产业转移。
一、为什么很多企业去年急于外迁
核心驱动力不是市场自发选择,更多是欧美客户、资本出于地缘风险的焦虑:
1. 美国关税、“中国+1”供应链要求,品牌方要求厂商必须在中国之外建立备选产能,否则丢客户;
2. 印度、越南宣传廉价劳动力、优惠招商政策,纸面用工成本低,看上去适合代工;
3. 很多企业抱着“先把产能搬过去拿入场券,后续慢慢完善配套”的想法,仓促转移订单。
但这种迁移大多只转移了最后的组装环节,上游核心零部件、模具、辅料依然依赖中国供应链。
二、短短一年就回流,暴露印、越两大短板
1. 产业配套缺口很难短期补齐
越南、印度没有完整上下游。组装厂设在当地,塑胶件、电子元器件、五金、包装材料大多仍要从中国进口。一旦缺一个小零件,整条生产线停工。样品修改、改模具,来回跨境沟通,周期拉长,响应速度远不如珠三角、长三角。
2. 隐性成本吞噬廉价劳动力红利
表面工资低,但附加成本很高:电力不稳、基建不足、物流慢、港口拥堵、清关耗时长;工人流动性大,熟练技工短缺,次品率高,返工成本、延期交货违约金增加。很多企业核算后,综合生产成本反而高于国内。
3. 政策与合规风险高
印度劳工法、税务、海关政策变动频繁,税收稽查、劳工纠纷多;越南面临原产地审查趋严,美国严查“转口避关税”,单纯在当地简单组装,已经很难拿到免税资格。原本迁厂避关税的目的落空。
三、客观认清:不是产业转移大潮逆转,是“盲目外迁”降温
1. 回流的订单类型有明显特点
大多是配套复杂、交期要求高、需要快速改款的品类:小家电、精密五金、部分消费电子配件。
简单低附加值产品,如基础成衣、简易日用品,仍然留在越南、印度,不会大规模回来。
2. 跨国企业的策略没变:坚持“中国+1”,而不是全部迁走
客户不是放弃海外产能,而是不再把高价值、高风险订单一股脑转移出去。海外工厂作为备用产能,承接稳定、简单的大批量订单;复杂、急单、新品研发制造,放回中国。
3. 不能盲目乐观
这种回流是企业算经济账的结果,不代表外部打压消失。欧美国家仍会持续推动供应链多元化,长期会持续分流一部分低端订单。
四、深层启示
产业集群不是靠优惠政策、廉价劳动力一年两年就能搭建。产业链是几十年沉淀下来的生态,包含工厂、上下游供应商、工程师、熟练工人、物流、模具、检测等整套体系。
地缘政治可以强迫企业去海外建厂,但无法凭空造出一套成熟工业生态。订单反复来回,本质就是资本在为“去风险”的政治叙事买单,试错之后回归理性。
简单一句话:搬组装容易,搬整条产业链很难;便宜的人工,不等于便宜的产品。