蒙古被卡了三十年,卡住的它真是地理吗?外界讨论蒙古,十篇有八篇从地图讲起:没有出海口,两条铁路轨距各随一边,风都从邻居家吹过来。
这些都没错,但地理是常量,解释不了变量。真正让蒙古这三十年原地打转的,不是它出不去,而是它坐不稳——一个更致命、也更难启齿的变量,叫政局。
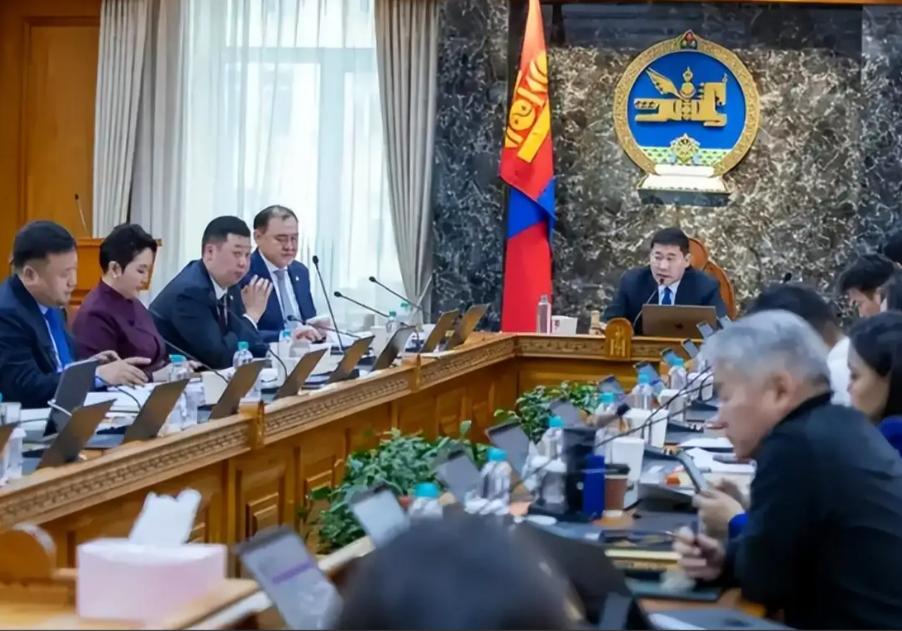
自1992年新宪法确立议会制转型以来,蒙古总理的平均任期只有一年多。这个数字本身就是一种制度诊断:内阁更迭不是意外,而是常态。
“保守派”主张深耕邻国、把务实合作做到底;“改革派”倾向于向西靠拢,顺手推行一套激进的市场化方案。两派人马轮流上台,政策也就跟着来回摆动:今天签的备忘录,明天换一届,就成了“历史遗留问题”。
议会选举制度改革后,政党进一步碎片化,联合政府成为标配。联合政府听起来很民主,实操中往往意味着“谁都有否决权”。一项重大决策,矿产开发也好、铁路走向也罢,刚走到一半就可能被下一届推翻重算。
对投资者来说,这比政策坏更可怕:坏政策可以改,而没有记忆的政策没法算账。你无法给一个随时会重置的系统做十年现金流模型。
更要命的是腐败。2022年蒙古国塔本陶勒盖煤炭腐败案,涉案的18亿美元煤炭收入去向不明,这一金额约占当年全国出口总额的16%。
案件牵扯出覆盖全链条的“煤炭黑帮”:从矿区到口岸一路吃差价,直接掏空本该进入国库的矿产收益。从国会议员、海关税务官员,到矿区运输、贸易公司高管,共有200多人涉案。
这起案件彻底点燃了民众积压多年的怒火,甚至演成宪政危机。主打反腐的小党借此一跃成为议会第三大势力——注意这个细节:反腐能当竞选纲领,还能赢席位,说明民众已经不再相信“换个党就好”,而是相信“整个系统需要被修理”。
这对投资者心理的冲击极为直接:他们不怕你穷,穷可以谈;怕的是你今天给的承诺,明天不算数,或者换个人就不认账。资本最讨厌的不是低回报,而是不可预测。
于是,一个尴尬的循环出现了:越是想靠“第三邻国”摆脱依赖,越需要稳定的制度环境来承接外资;而内部治理越不稳,外资越不敢下重注,最后只能继续卖矿过日子,依赖程度反而进一步加深。这是一个自我强化的死结,而且结是自己打的。
其实,蒙古国的“第三邻国”外交,更多是一种心理补偿,而非战略资产。
它满足了小国不愿被定义为“后院”的身份诉求,也在谈判桌上提供了一点模糊的战略想象空间。但想象空间不能当饭吃。当它被当成实质性替代方案时,就容易产生误判——以为有人愿意为你的地缘焦虑买单。
所谓“左右逢源”,实操中往往会变成“两边都不敢得罪,两边都不完全信”。结果呢?既没拿到邻国的全力托底,也没拿到远方的重仓投入,卡在中间消耗政治资本。
其实,真正的平衡不是走钢丝,而是先把基本盘夯实,再在上面搭建多元结构。底盘薄,楼盖得再花哨也容易晃。
对远道而来的国家而言,蒙古的价值主要是地缘符号和资源备胎。符号价值在舆论场上很贵,在账单上很便宜。
当一个国家的战略价值建立在“能被用来牵制别人”时,它的价值就会随着大国关系的冷暖而起伏——这是最不牢靠的资产,因为定价权不在自己手里。
其实,对蒙古国而言,最大的风险不是选错边,而是没时间。通道经济的窗口是有期限的。邻国两侧的口岸和铁路已经在扩容,中段如果迟迟跟不上,线路和流量自然会寻找更有效率的路径。到那时再谈条件,手里就没什么牌了。
所以,卡住蒙古的真是地理吗?
地理从来不是命运,它是账单的抬头;能不能按期付款,看的是政局。三十年前,世界愿意分期,因为没人抢着要这块地;今天,世界要求现结,因为铜、煤、稀土全上了战略清单。蒙古的位置一厘米没动,动的是周围人翻脸的速度,和他们手里的备胎数量。
对一个内陆国而言,最奢侈的资源不是矿,是时间;最稀缺的能力不是谈判,是把一件事做完。前者靠耐心,后者靠稳定。这两样东西,地图给不了,只能自己挣。
至于“第三邻国”,它最好的用法不是当出路,而是当筹码——筹码只有在牌桌上才值钱,而牌桌的前提,是你能坐得住!