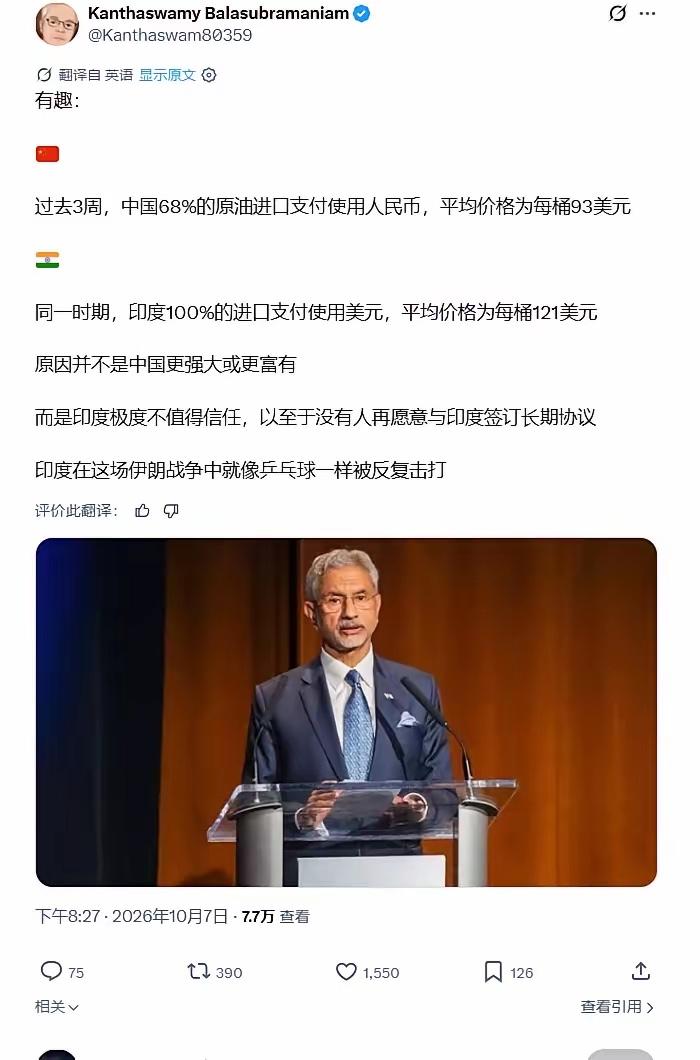
印度就是被自己作死的!同一桶原油,中国采购价93美元,印度却要121美元,一桶贵出三成。更扎心的是,我们掏的是人民币,印度掏的是美元,用本币的反比用美元的便宜。这事搁谁身上都得琢磨琢磨。
印度原本想利用俄罗斯原油打造一场能源套利,但现在它发现,能源市场从来不是只看眼前便宜。过去几年,印度靠大量购买俄罗斯低价原油,降低了进口成本,也让本国炼油企业赚到了不少利润。
但到了2026年,市场环境发生变化,俄罗斯原油在印度市场的价格优势明显收窄,甚至一度出现高于国际基准价格交易的情况。
这背后的变化,并不是简单的“俄罗斯涨价了”,而是一场围绕供应、运输、结算和市场选择权的重新博弈。2022年俄乌冲突爆发后,欧洲部分国家减少俄罗斯能源进口,俄罗斯急需寻找新的出口渠道。
印度抓住机会,大规模增加俄罗斯乌拉尔原油采购。当时的印度炼油企业拿到了过去难以想象的价格优势。
一些年份里,俄罗斯原油相比国际市场基准价格存在明显折扣,印度进口量快速增加。俄罗斯逐渐成为印度最大原油供应来源之一,到2026年,俄罗斯原油仍占印度进口体系的重要位置。
The Economic Times对于印度来说,这笔生意确实带来了收益。
一方面,廉价原油降低了炼油成本;另一方面,印度拥有庞大的炼油能力,可以把原油加工成柴油、航空燃油等产品,再出口到国际市场。这种模式让印度在全球能源格局变化中获得了一段窗口期。
但问题也在这里出现。印度的炼油产业越来越依赖俄罗斯原油的供应特点,炼厂设备、采购渠道、运输安排都围绕这种油源进行了调整。
当供应环境稳定时,这是一种优势。可一旦市场变化,过去形成的路径依赖,就可能变成新的压力。
2026年3月至5月期间,印度市场上的俄罗斯乌拉尔原油价格曾连续高于布伦特基准价格。交易商透露,部分运往印度的乌拉尔原油出现每桶高出基准油价数美元的情况。
到了7月,情况又出现波动,俄罗斯原油对印度的折扣缩小到每桶1至2美元左右,已经远远不是早期动辄十几美元折扣的时代。
当欧洲市场减少采购后,亚洲成为俄罗斯能源出口的重要方向,而中国和印度成为主要买家。
在这种情况下,俄罗斯拥有了更多议价空间。印度过去最大的优势,是“有人愿意低价卖油”。
但现在的问题是,“愿意低价卖油的选择越来越少”。中国和印度虽然都是俄罗斯能源的重要客户,但两国采购逻辑存在明显差异。
中国原油进口规模大,来源更加分散,同时拥有庞大的石化产业体系。俄罗斯原油进入中国市场后,主要服务国内工业、交通和能源消费体系。
印度则不同。印度经济增长速度快,能源需求持续增加,对进口原油依赖程度较高。
国际油价波动,会直接影响印度国内通胀和居民生活成本。这也是为什么印度一直强调能源安全。
2026年8月,印度俄罗斯原油进口量出现下降,但俄罗斯仍然保持最大供应国地位。与此同时,印度开始增加来自中东等地区的采购,希望降低单一来源风险。
除了油价本身,另一个影响因素是支付方式。
国际原油贸易长期依赖美元结算。对于进口国来说,如果本币走弱,就意味着同样数量的石油,需要支付更多本国货币。
印度卢比近年来承受一定压力,油价上涨和美元需求增加,都给印度进口企业带来额外成本。
所以,印度面对的不只是“一桶油贵了几十美元”。真正的压力来自三个方面叠加
第一,国际油价波动增加采购成本;第二,对俄罗斯原油依赖较深,短时间内调整供应并不容易。
第三,美元结算体系让汇率变化进一步放大成本。当然,印度并不是完全没有调整空间。
近年来,印度也在推动能源来源多元化,包括增加中东供应、发展新能源、改善进口运输线路。印度探索连接俄罗斯远东与印度东海岸的海运通道,也是为了降低传统运输路线风险。
不过,从目前情况看,印度过去依靠俄罗斯折价原油获得的红利正在减少。
这并不是某一个国家“被谁坑了”,而是国际能源市场的规律发生变化。能源交易没有永久的低价,也没有永远的主动权。
印度曾经利用市场变化获得利益,这一点不能否认;但与此同时,它也承担了能源结构调整带来的风险。我认为,这场俄罗斯原油价格变化给印度最大的启示,是一个大国的能源战略不能只计算眼前价格,还要考虑长期供应稳定、金融体系和产业适应能力。
低价采购可以解决短期问题,但如果形成过度依赖,一旦供应方议价能力提高,成本压力就会重新传导回来。在全球能源竞争越来越复杂的情况下,真正有优势的国家,不是买到一次便宜能源,而是拥有多个选择和应对变化的能力。