黄金储备分野:欧美高占比与多元配置
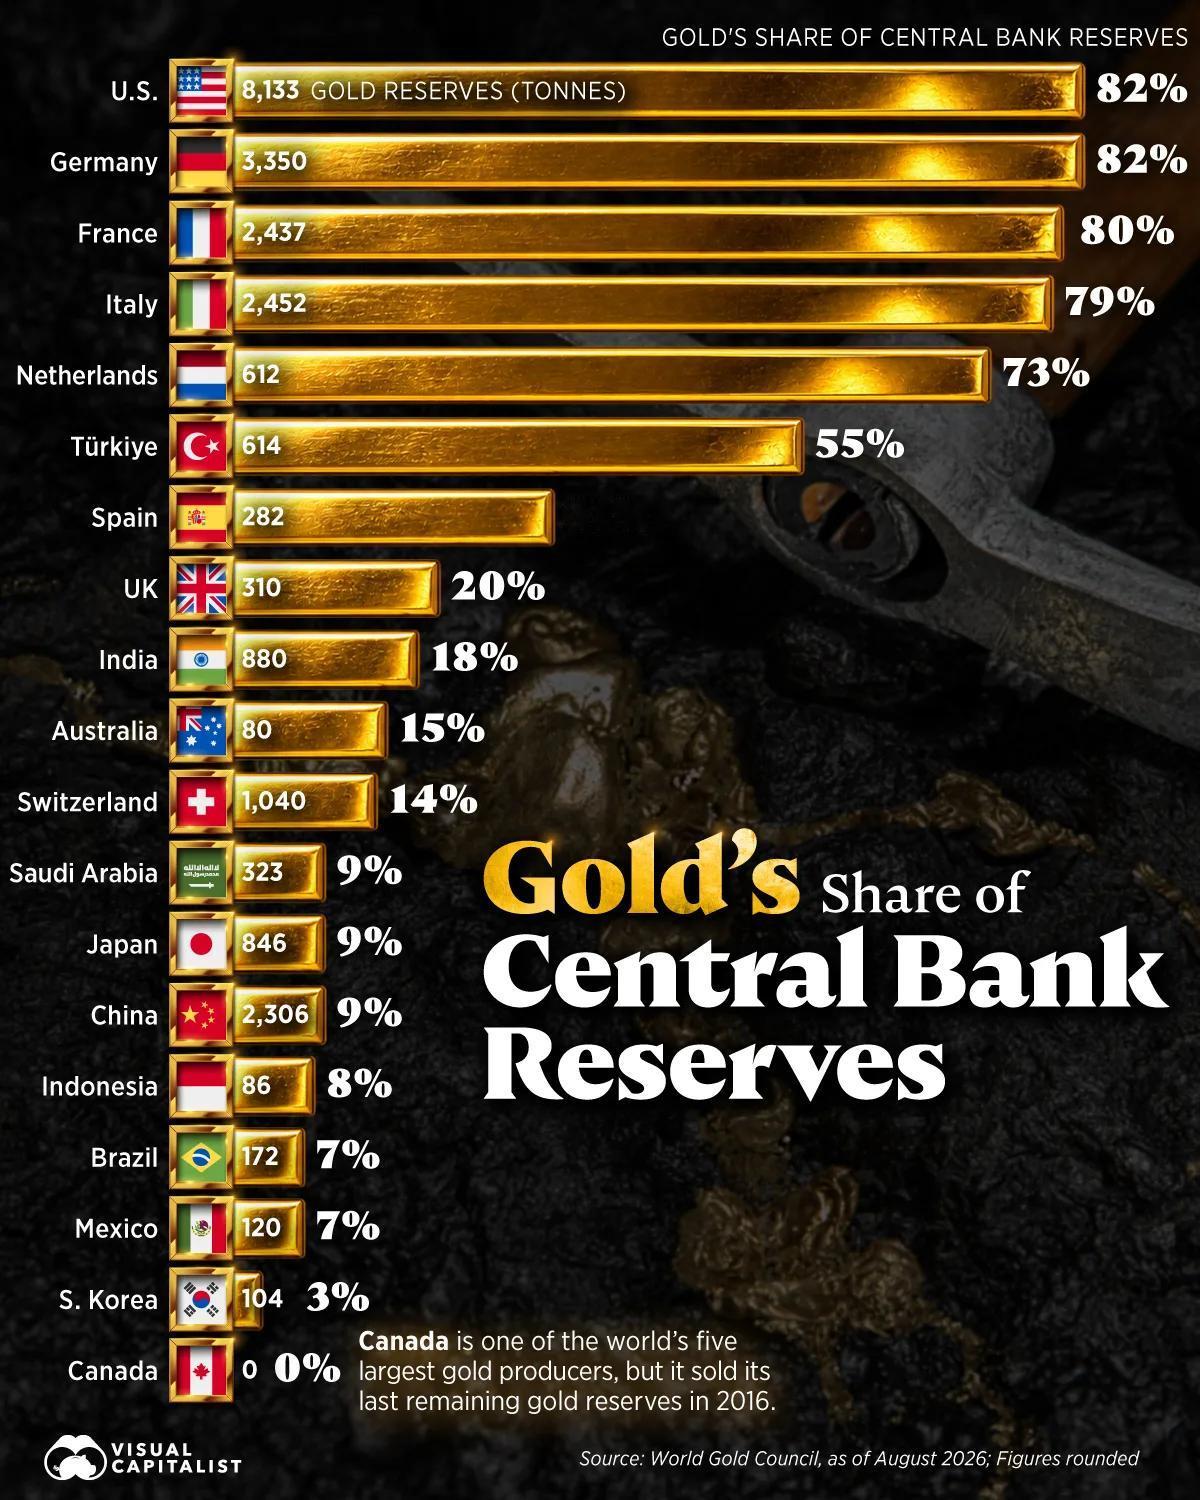
2025年12月世界黄金协会数据显示,各国央行黄金储备占外储比重呈现显著两极分化。美国与德国黄金占比均超八成,而中国虽以2306吨储量位居全球第四,占比却不足一成;加拿大作为产金大国,官方黄金储备更是归零。这种差异并非单纯反映财富多寡,而是各国货币地位、历史路径与储备管理哲学的直接投射。
一、欧美锚定黄金的历史惯性
美国持有8133吨黄金,占其储备资产的82.4%;德国以3350吨紧随其后,占比82.2%。法国、意大利、荷兰的黄金占比亦维持在72.9%~79.9%区间。这一格局根植于布雷顿森林体系解体后的制度遗产:尽管美元与黄金脱钩,但欧美主要经济体仍将黄金视为信用货币的终极对冲工具。尤其在欧元诞生初期,欧洲多国通过《华盛顿协议》协调售金节奏,避免市场冲击,客观上维持了黄金在储备中的核心地位。对这些国家而言,黄金不仅是资产,更是货币主权与金融稳定的象征性支柱。
二、新兴经济体的低占比逻辑
中国、日本、印度等经济体黄金占比普遍低于两成,背后是截然不同的储备构建逻辑。中国外汇储备规模庞大,主要由美元债券及其他外币资产构成,黄金即便绝对量可观,相对权重仍被稀释。这反映了出口导向型增长模式下积累的巨额顺差,以及为维持汇率稳定而持有的高流动性外币头寸。日本情况类似,846吨黄金仅占储备8.7%,与其长期通缩环境下对安全资产的偏好一致。印度黄金占比17.7%,略高于中日,部分源于民间购金传统向官方储备的缓慢传导,以及近年来央行主动增持以分散美元风险的战略调整。
三、加拿大的彻底去黄金化实验
加拿大是全球唯一完全清仓黄金的主要产金国。该国自1970年代起系统性减持黄金,至2016年售罄最后库存。财政部明确表示,高质量固定收益证券在流动性、利息收入与波动控制方面优于黄金,更契合现代储备管理目标。这一决策并非否定黄金价值,而是基于成本收益分析的理性选择:在金本位终结后,黄金不再承担货币锚定功能,其零息特性与价格波动反而成为储备组合的负担。加拿大的案例表明,当一国货币具备足够国际信誉且金融市场深度充足时,黄金可从“必需品”降级为“可选项”。
四、储备结构背后的货币权力图谱
黄金占比高低,本质上映射了各国在全球货币体系中的位置。储备货币发行国(如美、欧)无需大量持有外币资产,故能将更多空间留给黄金;而非储备货币国则必须积累充足外币以应对支付需求与资本流动冲击,黄金自然被挤压。沙特阿拉伯黄金占比9.0%,与其石油美元结算机制相关——美元收入直接转化为美债等资产,黄金仅作补充。韩国、巴西、墨西哥等国占比更低,反映出对外部融资或大宗商品出口的依赖。值得注意的是,近年全球央行购金潮主要由新兴市场驱动,但这更多是对地缘风险的战术性对冲,尚未改变其储备结构的根本约束。
黄金储备的多寡与比重,从来不是孤立的经济指标,而是国家货币身份、历史记忆与战略自主性的综合显影。在美元体系仍居主导但裂痕渐显的当下,黄金的角色正从“最后的货币”转向“最后的保险”,其配置逻辑也将持续随国际秩序演变而动态调整。
更多精彩内容,尽在 全球钩沉 经济钩沉