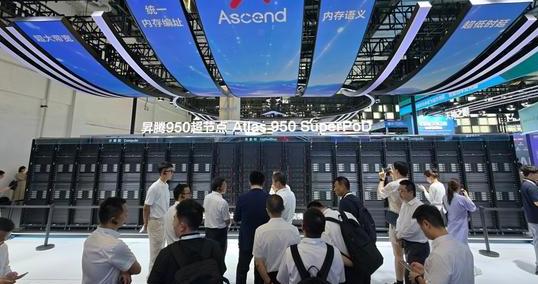
华为的徐直军总算把那层窗户纸捅破了——10月初,华为轮值董事长在全联接大会后受访时坦言:从华为可统计到的数据看,昇腾在国内市场的份额已经超过了英伟达。
这不是一句随便的表态,而是中国AI算力市场格局反转的明确信号。
要知道在四年前,国内AI算力市场完全是另一番景象。
那时候英伟达一家就占据了九成五的市场份额,从互联网大厂的数据中心,到科研机构的实验室,再到创业公司的AI项目,几乎清一色都用英伟达的加速卡。
不光是硬件,连做开发用的软件框架、工具链,也都是英伟达的标准,行业里默认做AI就得跟英伟达的生态走,国产芯片大多只能在边缘场景凑数,根本进不了主流市场。
那时候没人敢想,短短四年时间,市场排名就能倒过来。
从2022年下半年开始,美国不断升级AI芯片的出口管制,先是高端的A100、H100芯片禁止销往中国,后来英伟达专门推出的特供版H800、A800,也没过多久就被纳入管制范围。
高端货进不来,中低端产品又面临国产厂商的竞争,英伟达在中国的出货量一年比一年少。
第三方机构的统计显示,2025年英伟达在中国AI加速卡市场的份额已经跌到五成多,到2026年这个数字还在继续下滑。
对应的营收占比也从巅峰时期的四分之一,跌到现在不足一成,中国成了英伟达全球少数几个营收下滑的主要市场。
更值得注意的是,这不是华为一家的单打独斗,整个国产AI芯片阵营都在往上走。
阿里平头哥依托阿里云的服务场景,芯片出货量稳步增长,稳居国产厂商第二;百度昆仑芯跟着自家的文心大模型和智能云业务落地,在搜索、自动驾驶等场景里批量应用;寒武纪、海光信息、沐曦这些厂商,也各有各的技术路线和客户群体。
不止是芯片厂商,国内的大模型公司也开始主动拥抱国产算力。
像DeepSeek的大模型,从最新版本的开发阶段就和昇腾做深度协同,不再是过去先在英伟达芯片上跑通、再往国产芯片上迁移的模式,这种芯模协同的路子,也让国产芯片的适配效率提升了一大截。
很多人把国产芯片的增长简单归结为管制带来的替代红利,其实没这么简单。客户愿意换芯片,首先得好用,还得用得起、有人服务。
华为的核心优势,就是能提供从芯片硬件到开发框架、再到行业解决方案的全栈服务。
企业采购了昇腾芯片,不用自己组建团队从零开始适配,有成熟的工具链,有官方的技术支持,甚至对应金融、工业、医疗这些行业,都有现成的解决方案可以直接用。
这几年围绕昇腾,华为还带动了上游一批零部件企业的发展,从连接器、电源芯片到光模块、封装测试,整条国产配套链越来越完善,不用再被海外厂商的供应链卡脖子。
到2025年,鲲鹏和昇腾的开发者总数已经超过了六百万,合作伙伴也有几千家,生态的架子已经搭起来了。
往深了说,这场份额反转的本质,是中国AI产业自主路线的胜利。之前总有声音说,国产芯片不如国外的好用,生态也差,搞自主研发是浪费时间,直接买海外的产品更划算。
但现实给了最直白的答案:核心技术买不来,市场主导权也买不来。当别人随时可以把供货的大门关上,再便宜的产品也靠不住。
正是因为有了被卡脖子的经历,国内产业才下定决心走全栈自主的路线,不光要做芯片,还要做配套的软件、架构和生态。
现在这条路不仅走通了,还走出了自己的特色,在一些技术方向上甚至实现了局部领先。
当然也不用回避,现在国产算力还远没到高枕无忧的地步。最现实的问题就是产能跟不上,徐直军自己也坦言,目前昇腾的产能连国内市场的需求都满足不了,暂时没有全面拓展海外市场的计划。
高端制程工艺、高带宽内存这些上游核心环节,依然存在短板,很多关键材料和设备还得依赖进口。
再看生态,英伟达的CUDA生态积累了十几年,有全球几百万开发者支撑,国产芯片的工具链完善度、开发者数量还有通用场景的覆盖度,都还有不小的差距。
在海外市场和消费级市场,国产芯片更是几乎没有太多存在感。
但徐直军这次公开把话挑明,本身就是一种行业底气的体现。
前些年国产芯片做得低调,一方面是产品还在爬坡,不想过分张扬;另一方面也是不想过早刺激对手,给自己添麻烦。
现在市场份额实实在在反超了,公开说出来,既是给国内整个算力产业打气,也是给所有客户和合作伙伴传递信心——国产算力不是只能应付特殊场景的替补方案,是能扛住大规模商用需求的主力选择。
接下来的关键,就看产能爬坡的速度能不能跟上市场需求,生态建设能不能覆盖更多通用场景,还有上游产业链的短板能不能尽快补上。毕竟市场格局刚反转,守住战果比拿下战果更难。