“食用油大王”走下神坛?伪装成国货的金龙鱼,6500亿灰飞烟灭
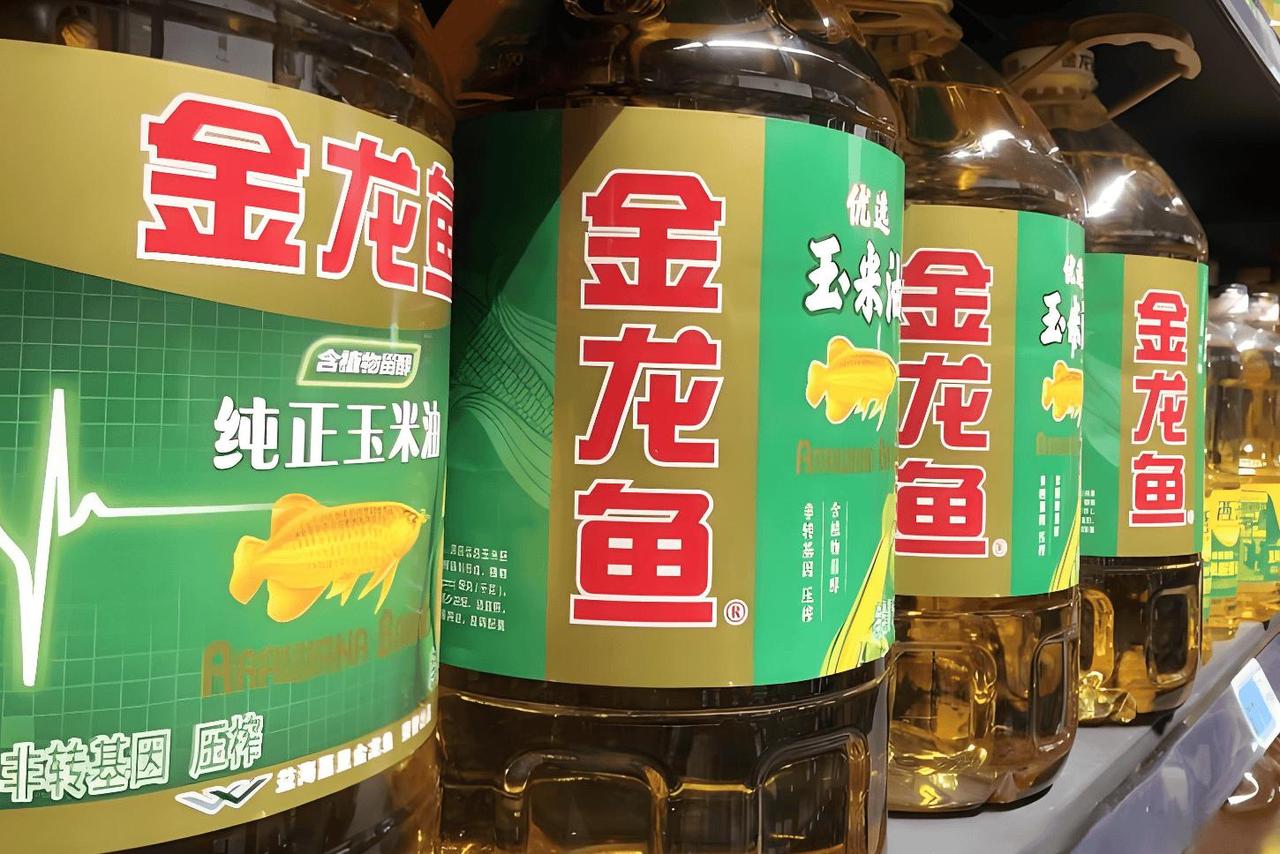
2020年10月15日,深交所创业板。金龙鱼以25.7元的发行价挂牌,当天暴涨118%,市值冲破3000亿。139亿的募资额,刷新了创业板有史以来的最高纪录。市场送它一个称号——“油茅”。
三个多月后,2021年1月,股价冲到145.62元,总市值触及7872亿。那一天,它超过了海天味业,坐上了创业板市值前四的位置。
然后就再也没回去过。
到2026年9月,金龙鱼报收24块多,距离25.7元的发行价只剩一步之遥。总市值约1320亿,较巅峰蒸发超过6500亿。
6500亿。够修两条京沪高铁。
这条鱼的故事,得从1991年讲起。那年深圳蛇口,第一瓶金龙鱼小包装食用油下线。中国老百姓还在粮站排队打散装油,这瓶精炼透亮带品牌标签的油,算得上一场厨房革命。
发起者是谁?马来西亚华商郭鹤年和他的侄子郭孔丰。郭鹤年蝉联马来西亚首富二十余年,香格里拉酒店、北京国贸中心都是他的产业。1991年,郭孔丰离开叔叔,和印尼“油棕王”吴笙福在新加坡创办了丰益国际。
2006年,丰益国际以27亿美元收购嘉里粮油,金龙鱼回到郭孔丰手里。
翻开招股书,股权穿透路径清楚得很。控股股东丰益营销(香港)持股89.99%,往上穿,是新加坡上市公司丰益国际。丰益国际的单一最大股东,是美国四大粮商之一的ADM,持股近25%。实控人郭鹤年马来西亚籍,郭孔丰新加坡籍。
一家新加坡控股、美国粮商深度参股、马来西亚家族掌舵的企业,被十几亿中国消费者当成自家品牌,吃了三十多年。
金龙鱼的高管后来对媒体说了一句大实话:“上市不是为了融资,是让金龙鱼更像一个国内企业。”2018年,郭孔丰拿到了中国“绿卡”。
包装成国货,是一门好生意。这门好生意怎么就做不下去了。
先说账本。
2020年,金龙鱼扣非净利润高达87.92亿元,同比增速96.36%。此后四年,这个数字一路下滑——2021年下降43.17%,2022年下降36.27%,2023年下降58.50%,2024年下降26.42%。到2024年,扣非净利润只剩9.72亿,仅高于2017年前的水平。
从87.92亿到9.72亿,四年跌了将近九成。
2025年全年营收2451.26亿,归母净利润31.53亿,看似回暖。但其中包含了约7.33亿的诉讼损失计提,子公司广州益海卷入长达十年的虚假库存骗局,通过“先货后款”模式,将仅能容纳16万吨油的仓库虚报为保管100万吨,“空气油”被转卖套现。
真正的结构性问题,藏在毛利率里。2026年一季度,金龙鱼毛利率只有6.77%,同比还下降了0.63个百分点。每卖100块钱的油和米,扣掉原材料成本,剩下不到7块。再掏掉4块多的销售管理费用,落到手里的净利润只剩2块多。
伊利毛利率长期稳定在30%以上,海天味业超过35%。金龙鱼本质上就是在给上下游打工。
上游,大豆超过八成依赖进口,棕榈油几乎百分之百来自东南亚。国际大宗商品价格一涨,成本账立刻翻脸。下游,近百亿的应收账款压在手里,相当于2025年全年净利润的三倍。粮油行业做了几十年都是现款现货,现在不得不放宽信用政策留住渠道,大量营运资金被耗在渠道里。
2026年一季度,卖货收到的现金只增长了11%,买原材料花出去的钱却猛增了26%,经营现金流直接被砍到去年同期的四成。
再说信任。
2024年7月,“煤制油罐车混装食用油”的报道引爆舆论。湖北前首富兰世立发视频直指金龙鱼“运油后不清洗罐车”,“金龙鱼两天之内跌了6500亿”,“和毒牛奶没区别”。金龙鱼以名誉侵权起诉,法院判兰世立道歉并赔偿。
国务院食安办2024年8月的调查通报,并未涉及金龙鱼及下属企业。一个叫“五毒杂谈”的公众号后来也公开致歉,承认在未核实的情况下发布了不实信息。
但这不重要了。信任这东西,打碎一次,拼回来就不一样了。消费者的疑虑一旦种下,辟谣跑不过谣言。
投资者的态度更直接。
金龙鱼第三大股东新加坡政府投资基金GIC,2021年一季度开始减持,2024年一季报时已退出前十大股东名单。战略配售方、公募私募、北向资金,都在用脚投票。
2026年7月,控股股东丰益香港宣布将所持89.99%股份的锁定期自愿延长12个月,从2026年10月延长至2027年10月。这个动作被解读为“信心”,实际上更像一道防线——如果解禁,市场可能承受不住抛压。
金龙鱼的那条鱼,游了三十多年,从蛇口游到了深交所。现在它停在24块的发行价边上,不知道往哪儿游。
信息来源:新浪财经
评论列表