如果问你全球规模最大的炼油厂在哪里,多数人的第一反应大概率是中东的石油土豪,或是美国行业巨头。
然而,谁也不会想到,全球单体炼油产能排名第一的工厂,居然坐落在一个本土几乎不产一滴原油的国家。
在最新的全球超级炼油厂产能榜单里,印度贾姆纳格尔炼油厂以日均136.4万桶的惊人产能,毫无悬念地登顶全球第一。
说起来也有意思,印度本土没多少原油,却把炼油产业做成了国家支柱产业之一,现在全国炼油总产能已经排到全球第三位,仅次于中国和美国。
很多人印象里,炼油这种重工业得守着油田才能做,不然原料都运不过来,印度偏偏反其道而行之,靠进口原油做加工,再把成品油卖出去,赚中间的加工费和产品差价。
这种模式不是印度凭空想出来的,而是赶上了全球炼油产业转移的大趋势。
早在上个世纪中后期,全球炼油产业的核心都在欧美发达国家和中东产油国。
欧美国家工业基础好,汽车保有量高,成品油需求旺盛,本土建了大量炼厂保障供应。中东国家坐拥丰富的原油资源,直接在油田附近建炼厂,既能减少原油运输成本,也能延长产业链,提高石油产品的附加值。
那时候亚太地区的炼油产能占比很低,多数国家的成品油都依赖进口。
最近二十多年,整个格局慢慢发生了逆转。
欧美地区的成品油需求逐渐触顶,汽车保有量不再大幅增长,工业增速也随之放缓,对成品油的需求逐年稳中有降。
更关键的是,欧美国家的环保要求越来越严格,新建炼油厂的审批流程极其复杂,环保投入成本极高,很多运营了四五十年的老炼厂,因为达不到新的环保标准,又没钱升级改造,只能陆续关停。
2020年疫情期间,全球成品油需求暴跌,欧美又有一批炼厂永久关闭,仅美国过去十年关停的炼油产能就超过日均两百万桶。
欧洲因为推进碳中和政策,很多能源企业都在缩减化石能源业务,未来还会有更多炼厂逐步退出市场。中东国家虽然还在扩建炼油产能,但整体增速平缓,主要还是依托本土原油资源做深加工。
就在欧美产能收缩的同时,亚太地区的炼油产业进入了快速扩张期。
亚太地区占了全球一半以上的人口,工业发展速度快,汽车保有量每年都在增长,对成品油和石化产品的需求持续上升。
和欧美相比,亚太地区的土地、人力成本更低,环保合规的投入也相对较少,建一座同等规模的炼厂,总成本要比欧美低三成以上。
除了印度,中国、越南、马来西亚、印尼等国家,最近十年都有大型炼化项目落地投产。
国际能源署的公开数据显示,2020年到2025年,全球新增的炼油产能中,超过七成来自亚太地区,这个增长趋势至少还会延续三到五年。
中国作为全球最大的原油进口国和成品油消费国,炼油产业的发展速度同样很快。
目前中国的炼油总产能已经位居全球第一,单体炼厂的规模也在不断扩大。除了中石油、中石化这些老牌国企的大型炼厂,最近几年民营大炼化企业快速崛起,浙江石化、恒力石化等企业的单体炼厂产能,都已经进入全球前十的行列。
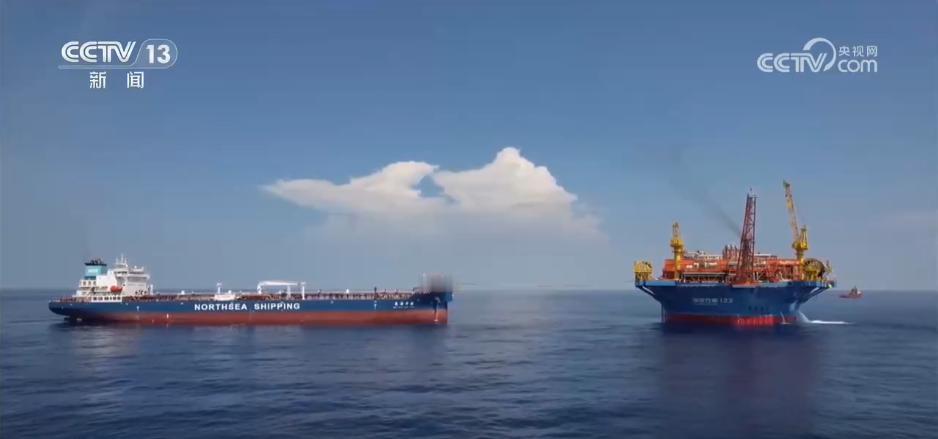
和印度的布局逻辑一样,国内的大型炼厂也大多集中在沿海省份,比如山东、浙江、广东、辽宁等地,依托深水港口进口原油,再把产品销往内陆或者出口海外。
很多人平时只关注国际原油价格的涨跌,觉得加油站的油价只和产油国的产量挂钩,其实炼油环节的产能变化、加工成本波动,对终端油价的影响同样不小。
举个最简单的例子,如果全球炼油产能充足,炼厂之间竞争激烈,加工费就会维持在较低水平,哪怕原油价格小幅上涨,终端的成品油价格也不一定会跟着涨。
反过来,如果全球炼厂集中检修,或者某几个大型炼厂出现故障停产,加工费就会快速上涨,哪怕原油价格没动,成品油价格也可能上调。
印度现在已经是全球主要的成品油出口国,贾姆纳格尔炼厂生产的产品,超过四成用于出口,市场覆盖欧洲、非洲、东南亚和中东。
中国在国内成品油供应偏紧的时候,也会从印度、韩国等周边国家进口部分成品油,调节市场供需。
当然,这种完全依赖进口原油的大炼化模式,也存在明显的风险。
国际原油价格大幅波动、全球海运航线拥堵、关键海峡通航受阻,任何一个环节出问题,都会直接影响炼厂的正常运营。
国际能源署在最新的行业报告里提到,印度炼油产能的扩张速度,已经超过了本土成品油需求的增长速度,未来如果出口市场出现萎缩,很可能会出现产能闲置的情况。
也有行业分析人士认为,全球炼油产能整体已经出现结构性过剩的苗头,尤其是柴油品类,后续产能如果继续扩张,炼厂的利润空间会被进一步压缩。