江南新材(603124)到底值不值得投资?电子元器件是半导体、消费电子产业链的基础环节,键合丝作为芯片封装的核心耗材,行业景气度紧跟半导体封测行业的冷暖。江南新材主营电子金属新材料,核心产品为键合丝,配套各类贵金属导体材料,产品供给半导体封装、LED、分立器件等领域,股价跟随半导体、封装材料板块情绪波动。不少投资者好奇,这家封装耗材厂商,是否具备投资价值。下面从基本面、技术指标、发展前景三个维度,客观拆解这家上市公司。基本面:业务结构与经营现状
江南新材主要从事电子贵金属新材料研发、生产与销售,核心产品包括键合丝、贵金属导体材料,广泛用于半导体封装、LED 器件、光电器件、分立元器件的内部电路连接。生产模式以订单式生产为主,根据下游封测企业订单组织排产。营收层面,收入规模与半导体封测行业资本开支、下游芯片及 LED 需求直接挂钩。当封测行业扩产、芯片订单饱满,键合丝采购需求随之提升;若消费电子、LED 行业需求疲软,下游客户缩减采购,营收会承压。不同规格产品附加值存在差异,高端键合丝盈利空间更高,普通 LED 用线材单价偏低。利润端,贵金属是核心原材料,金银等贵金属价格波动会直接影响生产成本。贵金属属于大宗商品,价格波动传导至产品端存在时间差,会带来毛利率波动。电子材料行业竞争持续存在,常规品类价格竞争会压缩盈利空间。新品研发投入持续发生,材料配方、工艺调试会阶段性消耗利润。资产端,公司属于精细材料制造企业,拥有材料加工、精密拉丝生产设备。现金流跟随下游客户结算周期变动,封测企业存在账期,应收账款阶段性占用流动资金。负债整体以经营性负债为主。原材料贵金属库存规模较大,存货价值随贵金属行情变化,存在存货价值波动风险。技术指标:盘面资金与价格形态
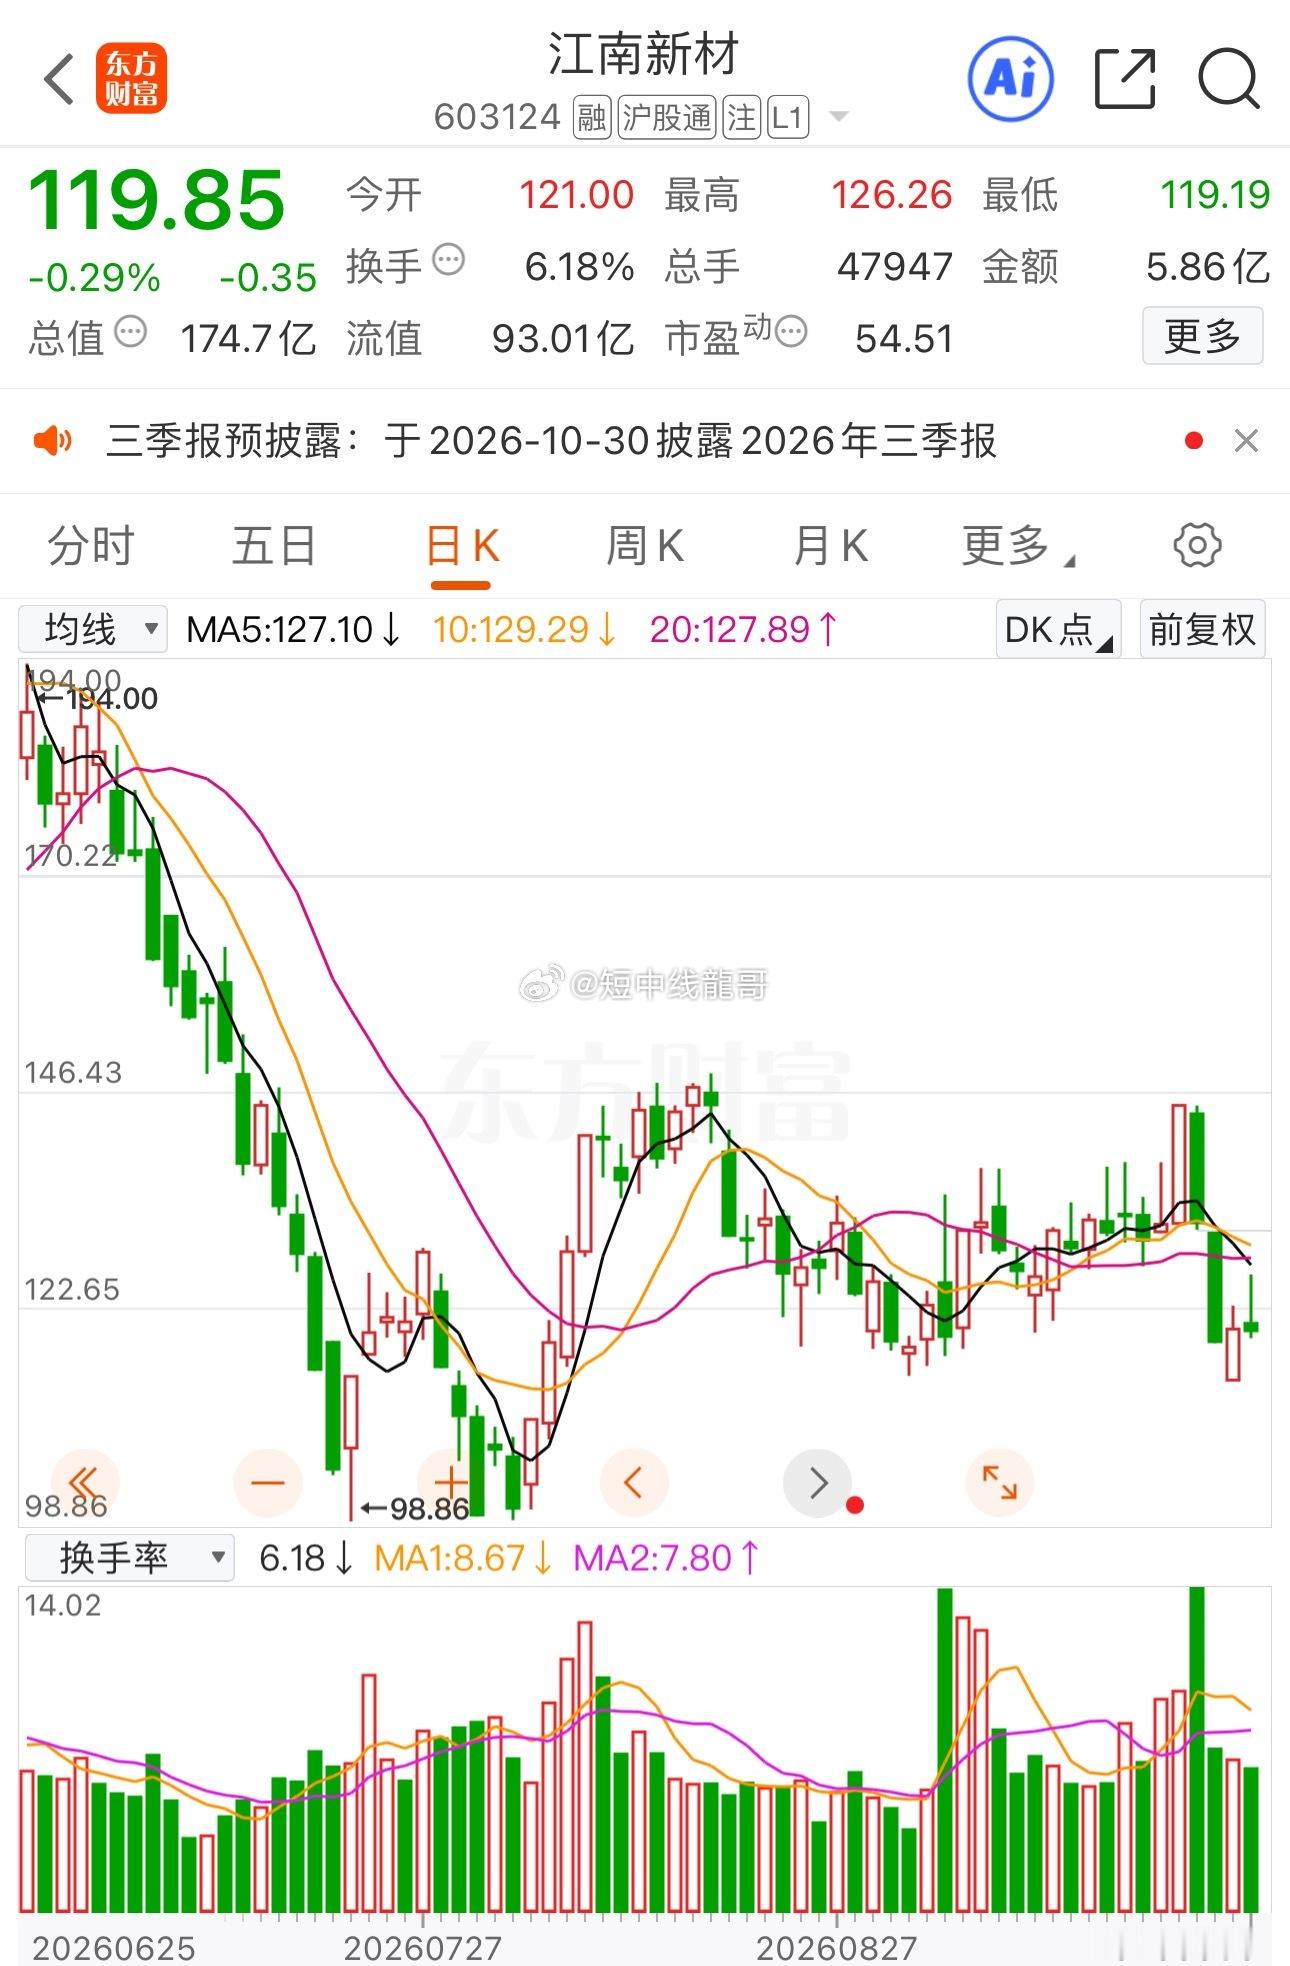
该股属于半导体、电子材料概念标的,股性具备阶段性弹性,行情大多跟随封测行业景气预期、半导体板块利好催化,长期单边行情较少,整体以区间震荡为主。中长期均线维度,股价在半年线、年线之间来回震荡。半导体板块回暖、封测行业订单预期改善,成交量持续放大,股价站上短期均线,容易走出波段反弹;题材预期降温,成交量快速萎缩,均线由支撑转为压力,股价回落至区间低位。技术指标方面,MACD 常在板块利好刺激下出现短期金叉,但行情延续性要看下游封测订单落地情况,不少信号仅带来短期脉冲行情;KDJ 指标高位容易快速钝化,资金兑现时回调信号出现频率较高。筹码结构变动较快,行情启动阶段筹码快速集中,热度消退后筹码再度分散,中长期筹码稳定性偏弱。资金维度,机构持仓随半导体行业周期预期调整,同时存在短线资金参与。半导体行业利好、国产替代政策出台时,资金进场推升股价;预期兑现之后资金集中离场,回调幅度相对可观。若无基本面重大变化,股价大多在固定支撑位与压力位之间震荡运行。发展前景:机遇与约束并存
机遇方面,国内半导体封测产业持续扩张,芯片国产化带动封装耗材需求,键合丝存在国产替代空间。功率半导体、第三代半导体产业发展,带来高端键合丝新增需求。LED、光电子器件市场存量稳定,为传统线材业务提供基础营收。公司持续推进新品研发,高端产品放量有望优化产品结构。业务约束同样突出。键合丝行业竞争加剧,国内同行不断扩产,普通规格产品价格竞争挤压利润。核心原材料贵金属价格波动难以对冲,库存管理存在难度。高端半导体用键合丝技术门槛较高,产品需要长时间客户验证,新品导入周期长,放量节奏存在不确定性。下游半导体行业具备周期性,一旦全球电子需求下行,封测企业降产减采,直接影响公司订单。半导体材料客户认证壁垒高,拓展头部客户需要持续投入。如果技术迭代,新封装工艺替代传统键合方案,会对现有产品市场空间形成冲击。小结
江南新材是半导体封装贵金属耗材供应商,受益国内封测产业扩张与封装材料国产替代机遇。但行业周期性明显,贵金属原料价格波动、同行竞争、高端产品验证周期长,共同构成经营约束。二级市场股价波动,主要受半导体板块景气预期驱动。