房贷贴息落地,全网都在算省5万。我提醒一句:文件末尾有俩字,「暂定」。
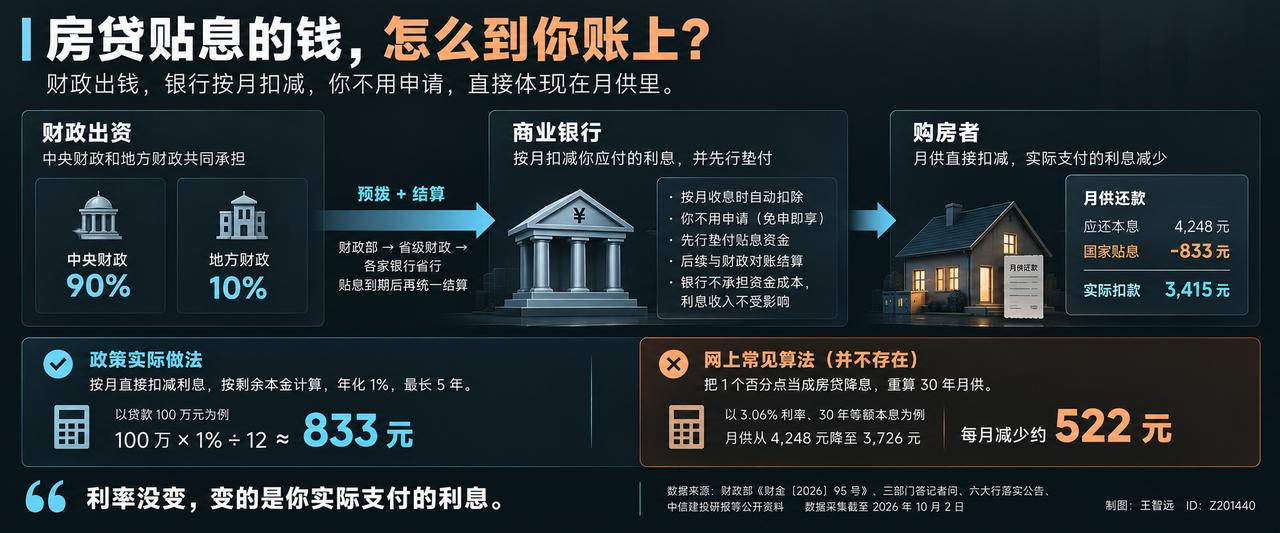
先讲钱。贴的是利息里1个百分点,中央财政掏九成,地方财政掏一成,银行一分钱不掏。它只负责一件事:按月收息的时候自动扣掉,免申即享,钱直接落进你的还款单。
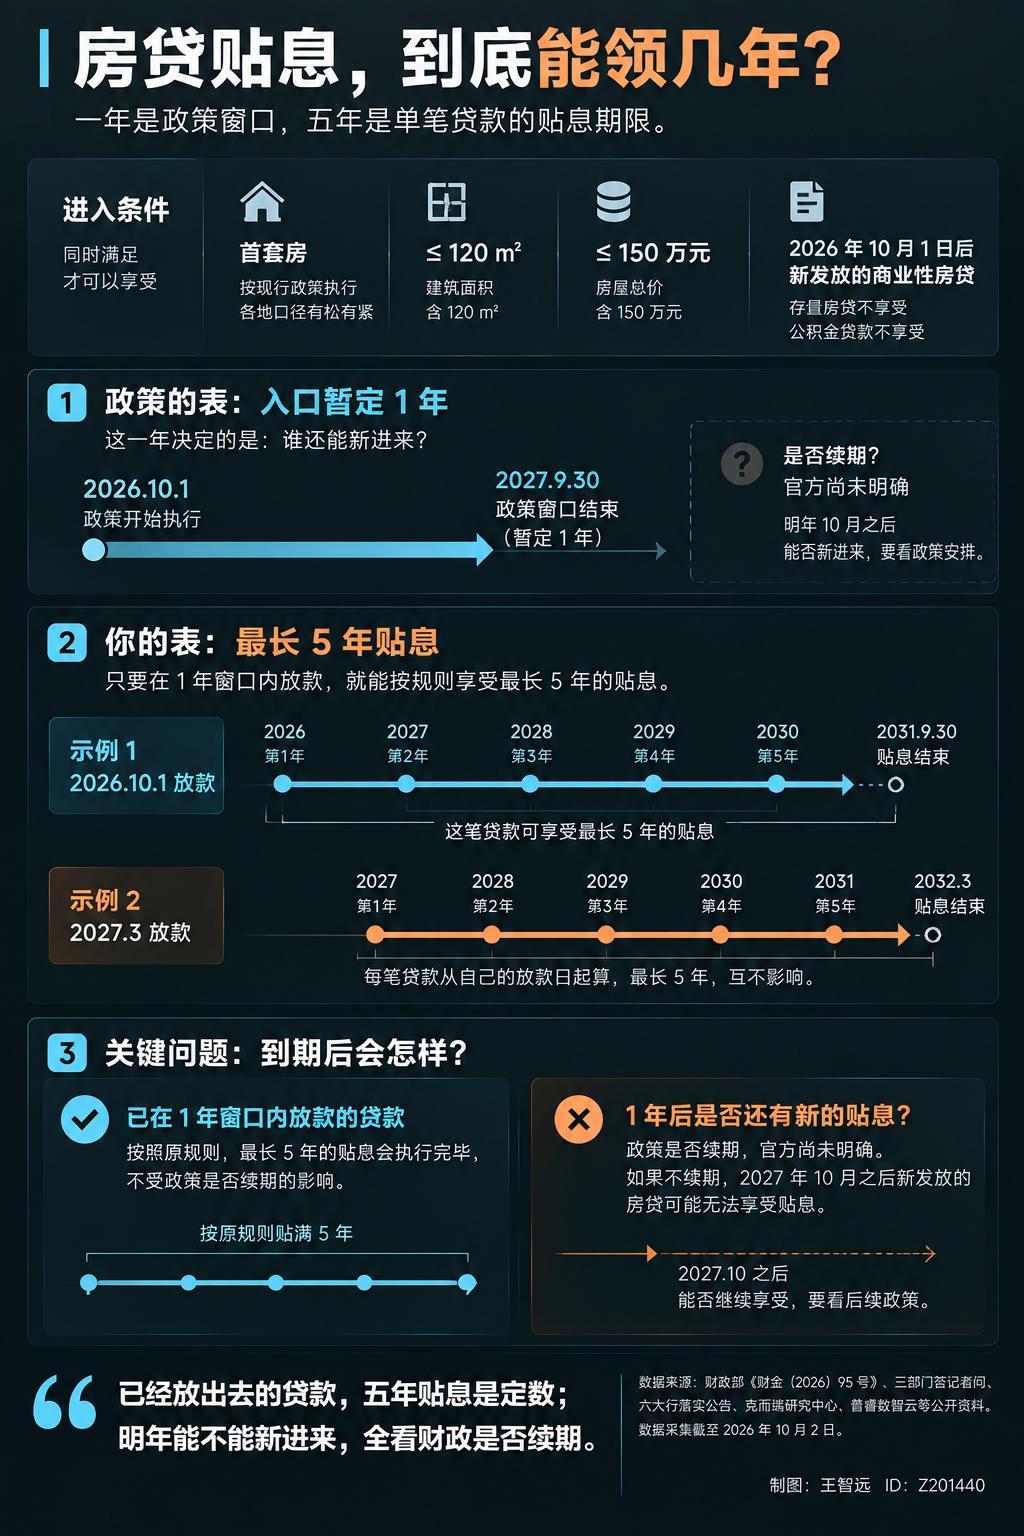
再讲谁能领。三个数:首套、建筑面积120平以内、总价150万以内。
外面还罩着一张筛子:只认10月1号以后放款的商业贷款,公积金贷款不进,存量房贷也不进。
监测机构普睿数智云按107城拉过数,新房成交里同时过两道线的占35.5%,三分之二的人站在门外。
钱多大?单户本金封顶100万,按1个点贴,最长贴5年。官方问答给过测算:最多累计减少付息近5万元。注意,这是上限,不是人均。
顺带说一层:
垫付一整年的钱,银行居然没叫苦。你的利息一分没少收,被扣掉的那块转头由财政报销,还顺手多做一门新贷款生意。
在这条链上它像根水管,水从国库流出来,过它一下,落到你账上。
最要紧的是时间。
同一份文件里藏着两张表。你的那张:一笔贷款最多贴5年,从它自己的放款日算起。
政策那张:整个盘子先试1年,从今年10月1号到明年10月。今年窗口里放出去的贷款,五年能整段领完,明年后年财政照样按月结。但明年十月,入口开不开、续不续,从通知原文到答记者问,再到六大行的落实公告,一个字都没写。
所以,这件事说白了:
利息是一张五年的支票,批文是一枚一年的章。已经放款的,五年是定数;想挤进来的,抢的是今年这个窗口;指望远水续上的,等的是财政下一次盖章。
买房是三十年的合同,贴息是一年的试行,这两个时间差得越远,进场前越得把它看清楚。