七部委重磅规划落地!2030固态电池规模化,锂电赛道洗牌开始
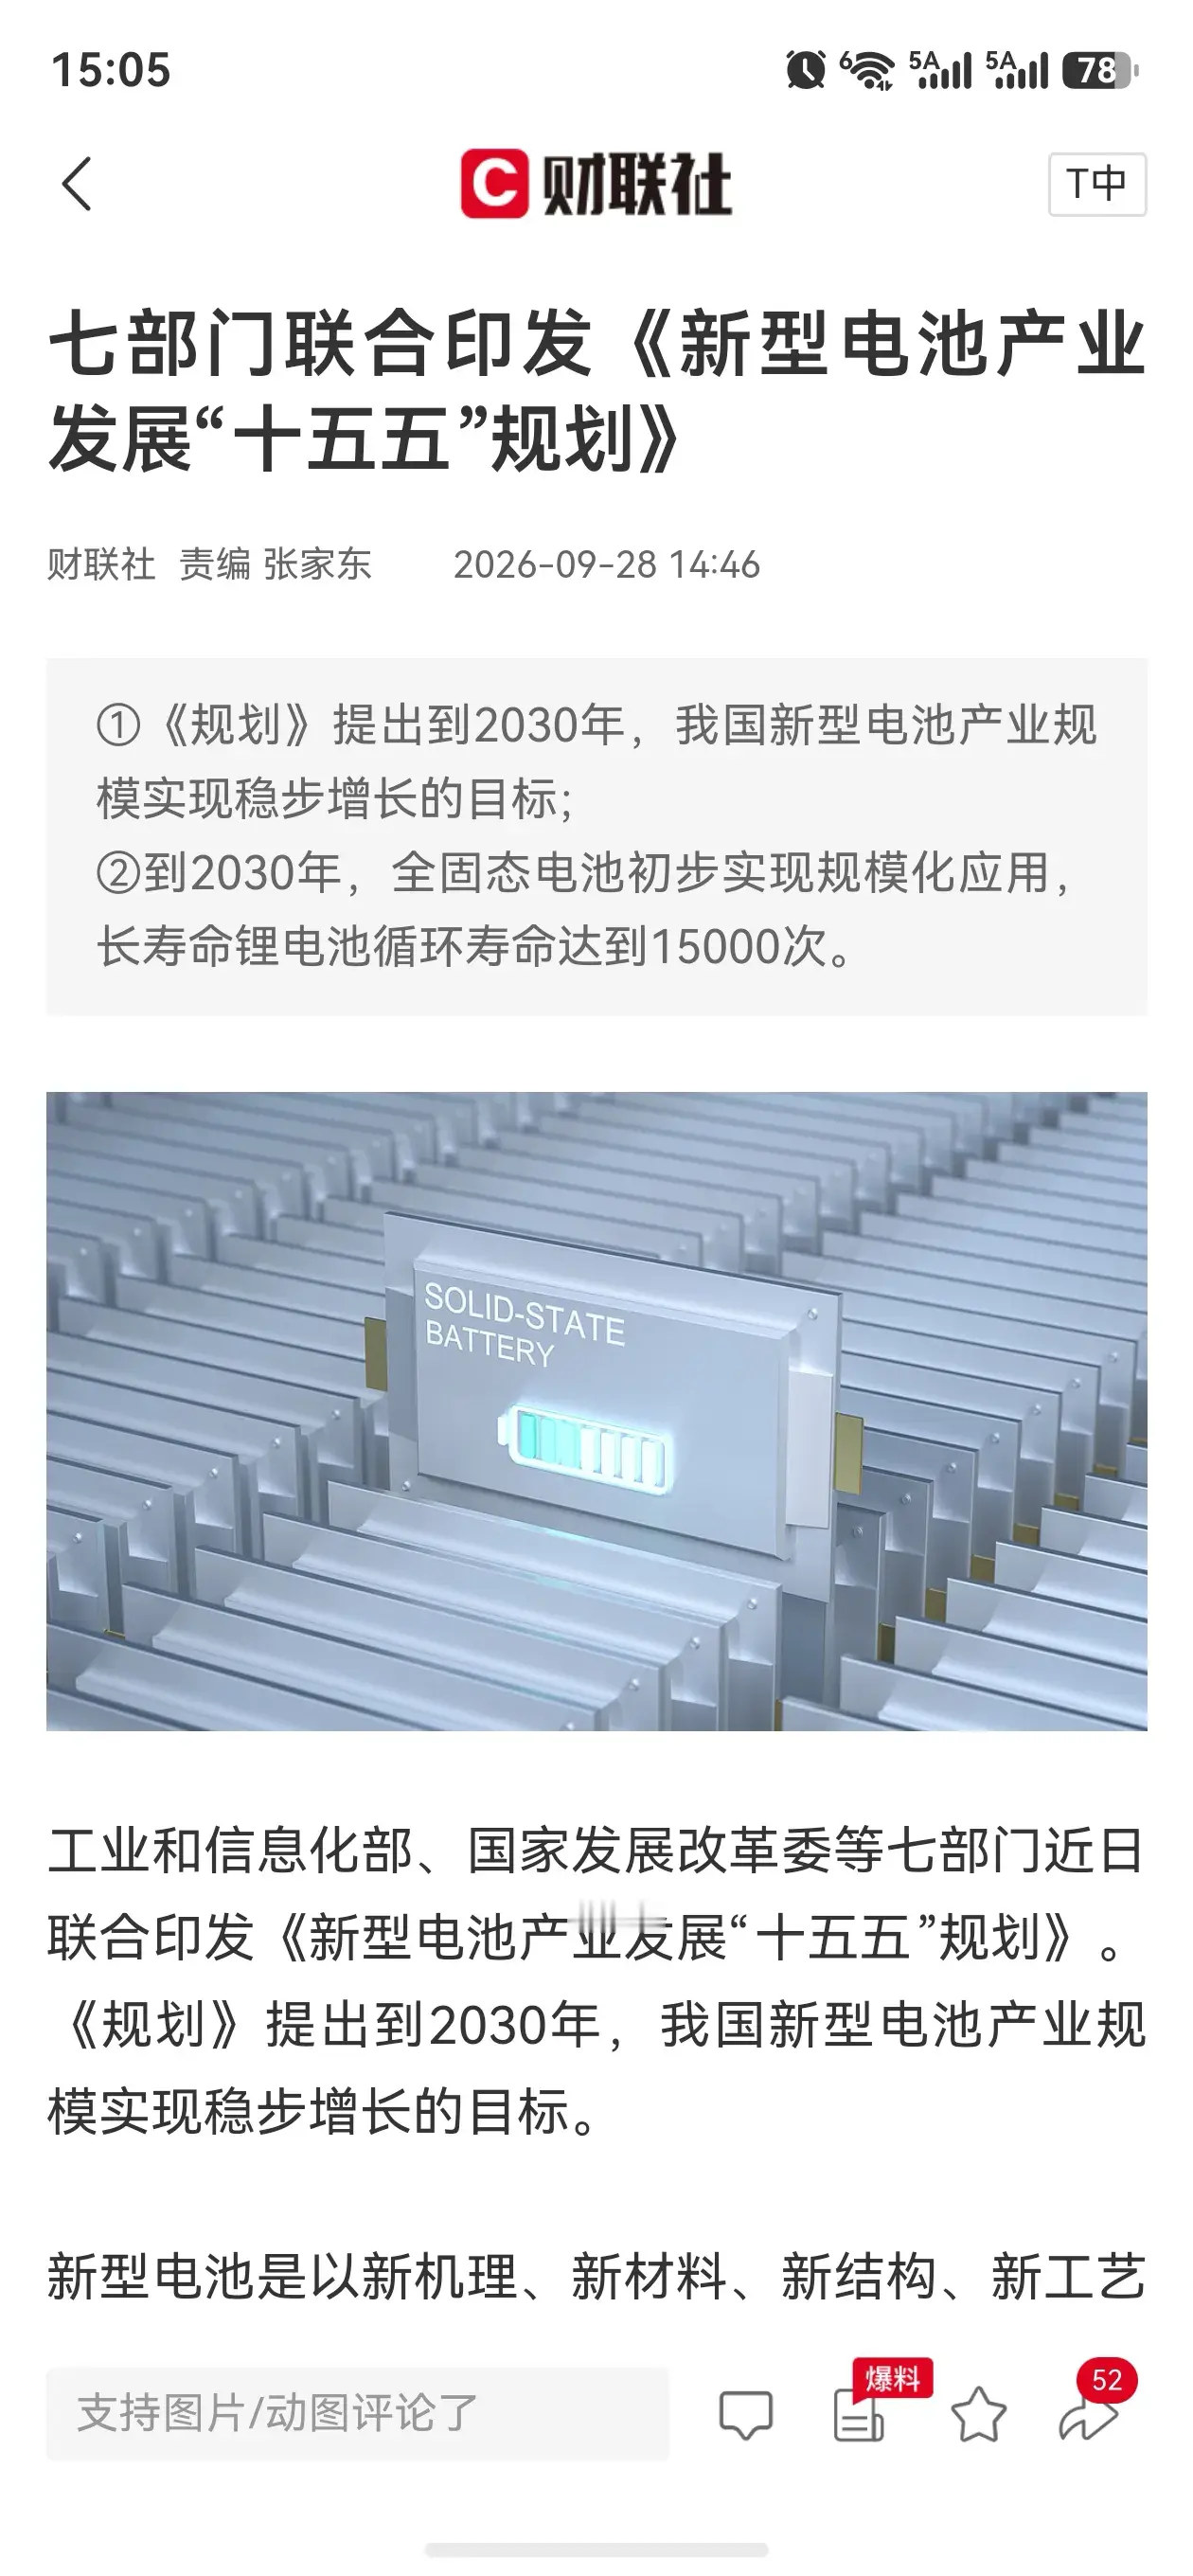
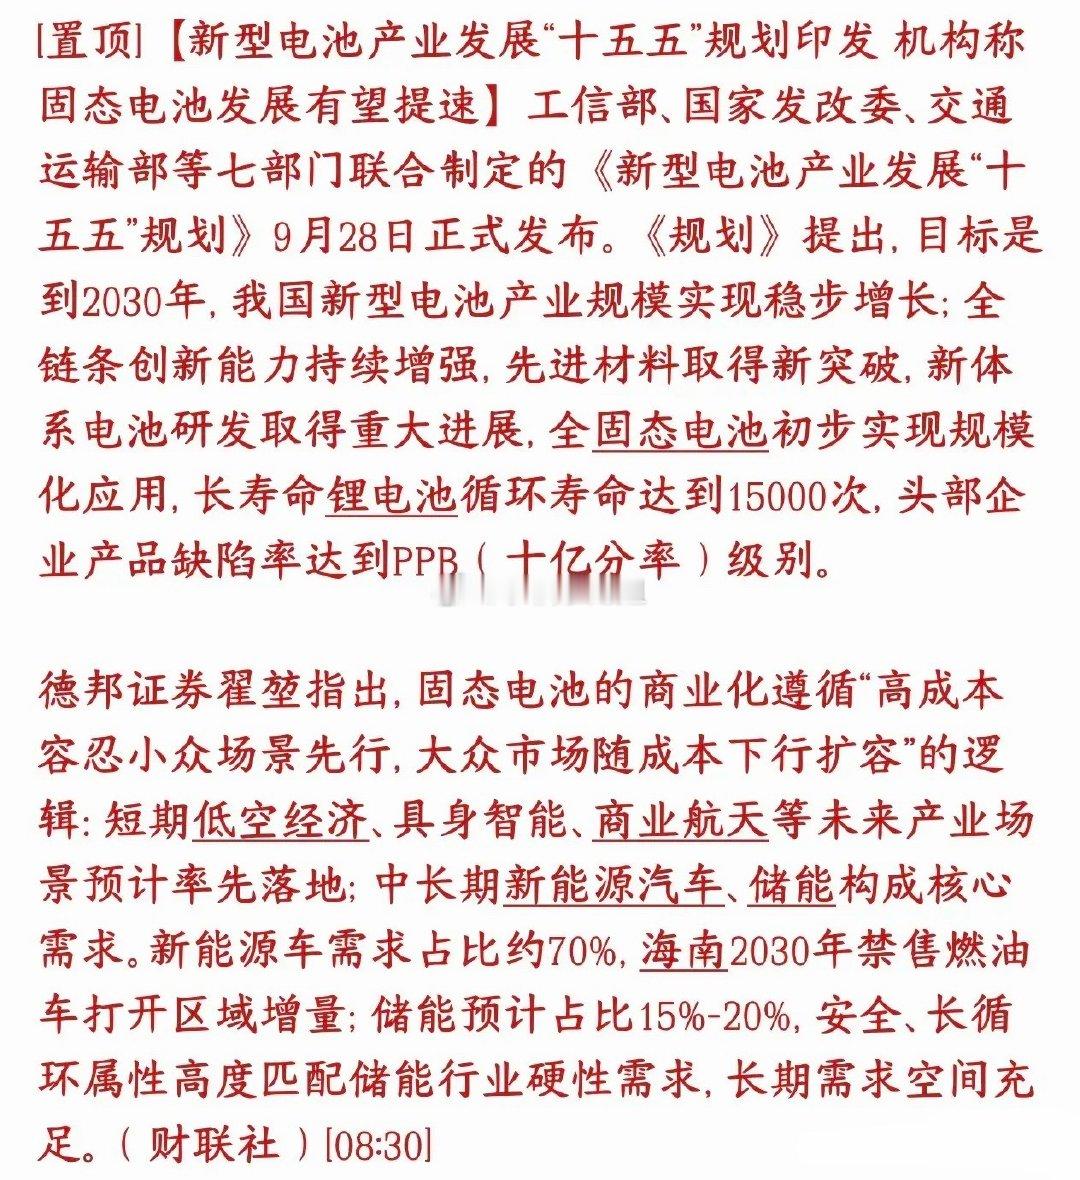
9月28日,工信部、发改委等七部门联合发布《新型电池产业发展“十五五”规划》,明确提出产业目标:到2030年全固态电池初步实现规模化应用,长寿命锂电池循环寿命达到15000次 。很多读者只把它当成一份普通产业文件,却忽略这是国内首个新型电池国家级专项规划,它将直接改写新能源车、储能两大万亿赛道的竞争格局。
不少媒体简单解读为“固态电池要加速量产”,但这份规划真正的杀伤力,不在于技术突破,而在于给整个锂电产业链划定了转型倒计时。过去十年,国内新能源产业的繁荣,根基是液态锂电池。新能源车、储能电站、两轮电动车,全部依托电解液、隔膜、传统极片这套体系迭代。行业竞争焦点集中在提升能量密度、压缩材料成本、拉长循环寿命。
规划敲定2030年固态电池规模化目标,意味着液态锂电的黄金扩张周期,只剩下最后3到4年窗口期。2027至2028年,行业资本、产能、研发资金会逐步向固态技术倾斜。还在盲目大举扩产传统液态电池的企业,未来将面临产能减值、技术迭代带来的残酷出清。同时规划设定长寿命锂电池15000次循环指标,对比当前储能主流电池6000-8000次的循环水平,储能行业商业模式将迎来重塑,长时储能的经济性会大幅提升 。
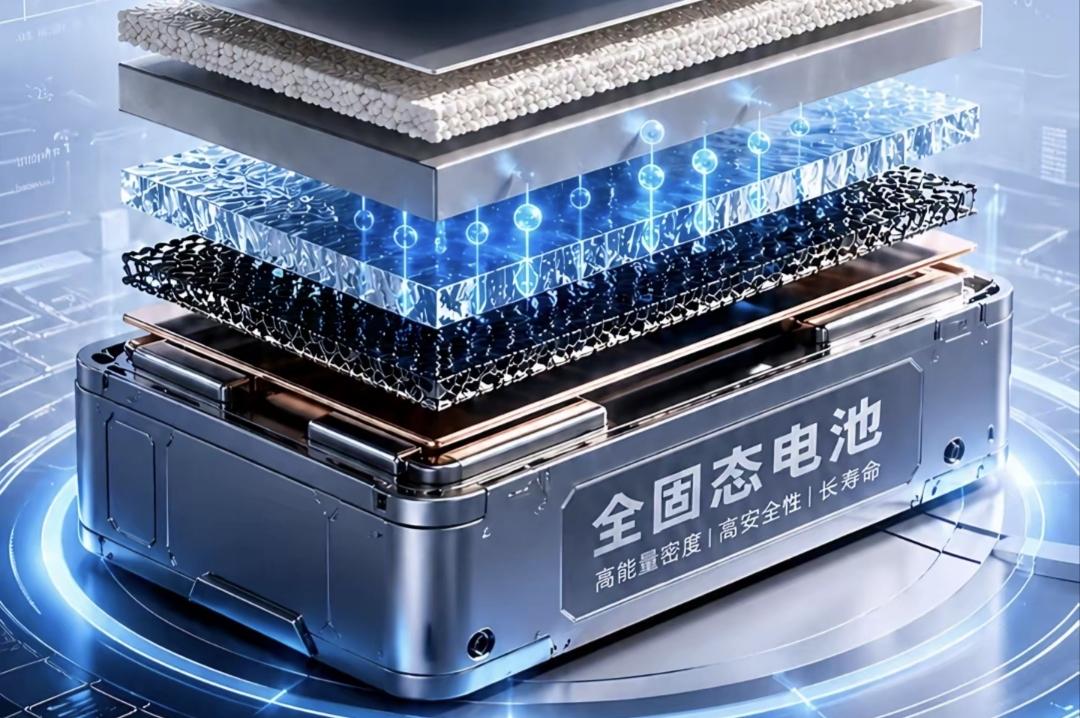
市场最大误区:固态电池只是电池简单升级,换一种材料而已。这是颠覆性替代,不是小幅迭代。全固态电池最大变化就是取消传统电解液,不再依赖传统隔膜,负极、封装工艺全部重构。整条上游材料产业链,价值逻辑会彻底改写。未来高价值赛道集中在固态电解质、硅基/金属负极、固态电池专用产线设备。而过去十年风光无限的传统电解液、普通湿法隔膜,需求增量见顶,行业内卷会持续加剧。
这里要客观区分:短期不会立刻消灭传统锂电,液态电池和固态电池会长期共存。规划写的是“初步规模化”,不是全面普及。在中低端乘用车、大型储能场景,液态锂电池依然会保有巨大市场。但资本市场的预期会提前反应,资金会持续从传统辅料赛道撤出,埋伏固态电池核心材料、设备赛道。这也是近期资金调仓的底层逻辑。
国家集中发力固态电池,背后有三重战略考量,绝非单纯为了新能源车提速。
第一,液态锂电池已经摸到物理天花板。液态体系天生存在热失控自燃、低温衰减的短板,无论怎么优化配方,安全隐患都无法根除。固态电池是目前唯一可以大幅提升能量密度、从根源降低起火风险的下一代技术路线。
第二,守住全球电池产业的竞争优势。日韩在固态电池领域研发起步早,技术储备深厚。如果我国不提前锁定产业化时间节点,高端动力电池赛道很可能被对手反超。这份规划相当于用顶层政策,倒逼国内产业链加速攻关,在下一代电池赛道守住主动权。
第三,匹配新型电力系统的储能需求。未来大基地储能、户储市场,需要超长寿命、高安全的电池产品。液态电池循环寿命有限,频繁更换抬高储能运营成本,15000次循环指标,就是为万亿储能市场量身打造的技术目标 。
政策落地之后,产业链会迎来分层洗牌,三类企业压力最大。第一类,不加区分盲目扩产液态电池的厂商,未来产能过剩,价格战会持续压缩利润空间。第二类,只生产传统电解液、普通隔膜,完全不布局固态相关新材料的企业,赛道红利逐步消退。第三类,没有固态电池研发储备,产线无法改造的中游制造企业,2028年后订单会持续萎缩。
与之相对,手握固态电解质、硅基负极、固态专用设备技术的企业,未来五年会持续享受产业升级红利。
对于普通投资者和行业从业者,这里有很现实的判断逻辑。
第一,2026-2027年,是传统锂电最后的业绩红利期。存量需求稳固,企业业绩尚可,但属于行情尾声,不能盲目长期重仓传统辅料。
第二,2027下半年开始,资本市场会提前定价固态电池预期,相关赛道估值有望抬升。
第三,2030年之后,固态电池进入规模化商用阶段,新能源赛道的核心主线正式切换。
但也要理性看待,不要过度神话固态电池。固态目前仍存在成本高、良率低等产业化难题,规划目标是“初步规模化”,短期很难快速大规模普及,市场不会一步到位完成替代。产业升级是循序渐进,不是一夜之间淘汰旧产能。
这份十五五规划,本质是中国新能源产业的换代指令。液态锂电时代,正在走向尾声;固态电池时代,倒计时正式开启。未来四年,是新旧技术交替、产能洗牌、资本换仓的关键窗口期。看懂产业趋势,提前布局转型;固守落后产能,终将被时代抛下。