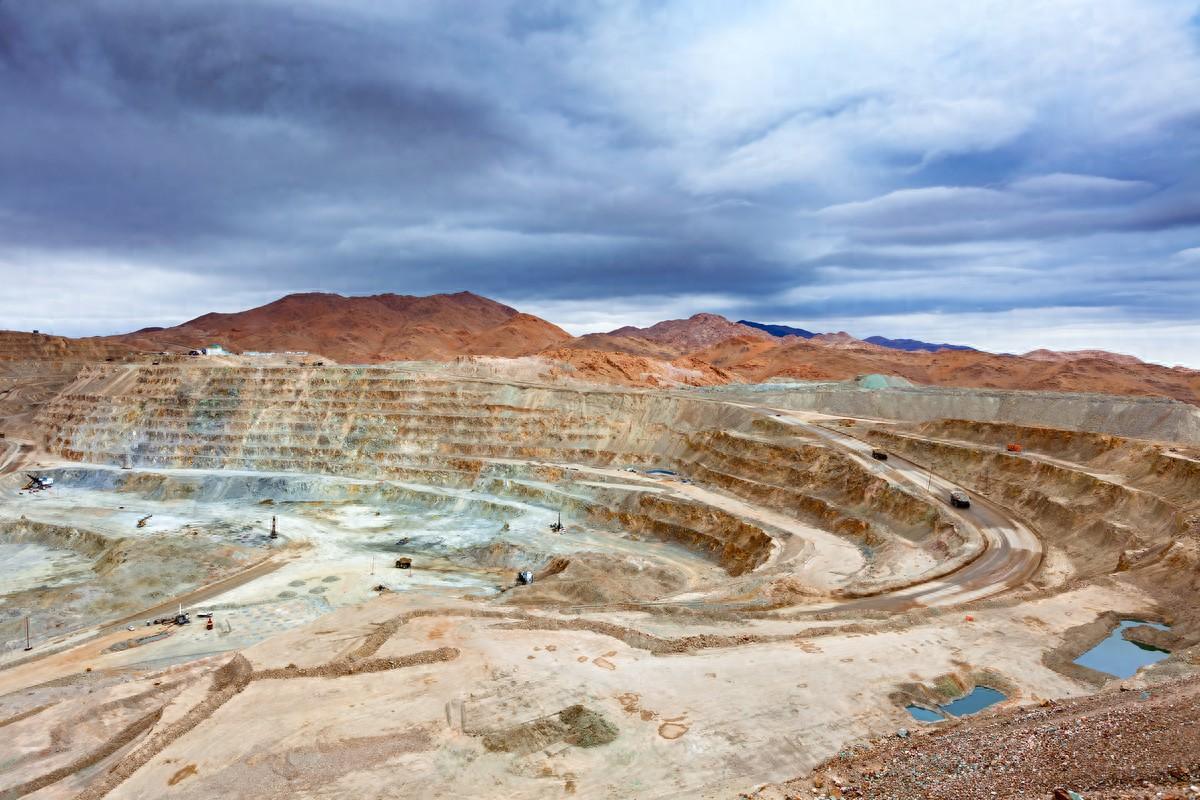
印尼苏拉威西岛莫罗瓦利工业园的水龙头正在拧紧,这个全球最大的镍加工基地之一,上周末通知园区企业必须削减镍生铁产量,原因是厄尔尼诺引发的干旱让冷却设备的水都不够用了。
接近一个月的设计产能被砍掉,大约10万吨镍生铁受影响,镍生铁是不锈钢的原料,印尼供应着全球一半以上的镍,这个地方打个喷嚏,不锈钢厂和电池厂都得摸额头。
但莫罗瓦利不是孤例,把视线拉远,同一场厄尔尼诺正在用截然不同的方式敲打每一座矿山。
巴布亚新几内亚的弗莱河水位低到驳船没法走,Ok Tedi铜金矿每年75万吨铜精矿的唯一出口通道就这么断了,矿山开始 ration 燃油和食品,甚至打算去啃更硬的矿石来减少运输量。
赞比亚的情况更拧巴,这个国家81%的电力靠水电,2024年干旱已经把水电站打趴下,电力缺口逼近707兆瓦,矿业公司只能买高价进口电硬撑。
智利北部在经历了十六年干旱之后突然被暴雨淹了,5号公路多处塌方,铜精矿运往港口的节奏全乱,国有铜业公司Codelco旗下安迪纳矿一度停摆。
表面看是天气作妖,底下藏着的是一条被大多数人忽略的传导链:气候风险从来不只停留在矿区围栏之内。
赞比亚的限电优先保矿山,普通家庭和小商户成了代价,冰箱、学校、诊所都得给铜矿让路。
秘鲁的铜精矿经常卡在“矿山有货、港口没货”的尴尬地带,因为安第斯山区的公路和铁路被泥石流冲断,修复道路的时间比矿山自己复产还长。
莫罗瓦利的水荒不只是工业用水紧张,它暴露了一个更基础的事实:再先进的冶炼厂,没有水冷却炉子就是一堆废铁。
这里有一个被低估的变量:矿山的脆弱性从来不在矿脉本身,而在矿脉之外的基础设施和能源系统,赞比亚想冲300万吨铜的年产量,缺口是至少2000兆瓦新增电力。
莫罗瓦利年设计产能420万吨镍生铁,一场干旱就能让它一个月丢掉三成产量。
这意味着,即便矿还埋在地下、品位没变、储量充足,气候只要掐住水、电、路中的任何一环,供给就能凭空消失一大块。
过去矿业分析盯着品位、成本、政策,现在得把“老天爷配不配合”加到表格里。
更深一层的变化正在发生,厄尔尼诺对不同区域的影响是分裂的:西太平洋干旱,南美西海岸暴雨,南部非洲少雨。
这种分裂意味着全球矿产供应链的风险不再是“某地产量少了,别处补上”那么简单,因为**受损的往往不是同一个环节。
印尼缺水影响的是冶炼加工,智利暴雨堵的是运输通道,赞比亚缺电卡的是开采端,三种不同的气候打击同时落在三种不同的生产阶段上,叠加效应比单一产区减产更棘手。
市场可以找到替代的矿石,但很难同时找到替代的冶炼厂、替代的港口和替代的电网。
把镜头拉回中国,菲律宾的镍矿98%的石油靠中东进口,燃油危机叠加雨季前的窗口期,矿山老板们算的账是“挖得越多亏得越多”。
印尼的减产短期或许能托一下跌了18%的镍价,但长期看,一个越来越不稳定的东南亚供应源,对中国的不锈钢和电池产业链不是好消息。
这时候再去看中亚,哈萨克斯坦、乌兹别克斯坦的铜、铀、锌储量摆在那里,75%以上的采矿设备等着更新换代,而中国矿山装备在中亚的市场份额已经在往上走。
乌兹别克斯坦的研究员说得直白:关键矿产的合作潜力还远没开发出来。
气候正在给全球矿业重新定价,而定价的方式不是涨价,是“不确定性溢价”,一座矿山今天能产多少,不只取决于矿工和机器,还取决于水库水位、降雨预报和电网负荷。
谁能在供应地图上多铺几个不受同一片雨云控制的节点,谁就少交这笔隐形税。
中亚的价值不在于它的矿比印尼更富,在于它的气候系统和东南亚不是同一套,它的水电和印尼的干旱不是同一,供应链的韧性从来不靠“最好的那个源”,靠的是“不会同时出事的几个源”。
莫罗瓦利的水荒会过去,雨季总会来,但下一次厄尔尼诺已经在路上了,气象机构说可能持续到2027年。
矿山可以修水库、买柴油发电机、铺太阳能板,但改变不了它们越来越依赖“天公作美”这个前提。
对于把镍、铜、锌吃进产业链里的中国来说,把鸡蛋放在不同气候带的篮子里,已经不是战略选项,是止损底线。