深夜,一条公告弹出来,让市场把最近所有关于算力租赁和AI金融化的碎片,从亿田智能跨界买服务器到东阳光百亿算力大单,全部串成了一条完整的链条
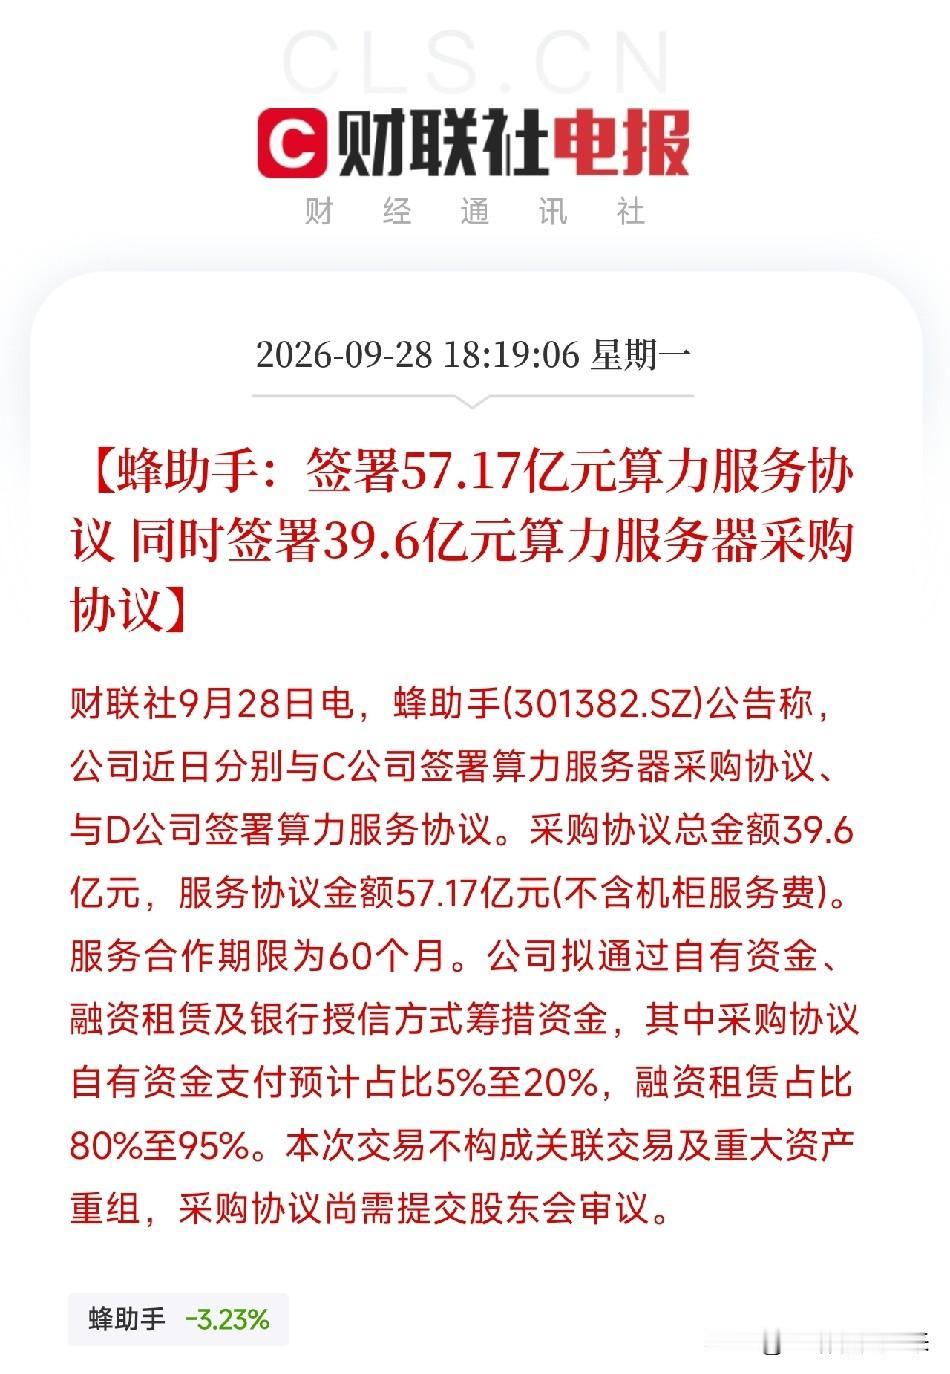
不是芯片,不是模型,而是蜂助手。这家公司又来了,上一次是8月,30.62亿采购、46.08亿服务。这次直接加码:签署39.6亿元算力服务器采购协议,同时签下57.17亿元算力服务协议,服务期限60个月。而最让我后背发凉的是资金来源,自有资金只占5%到20%,融资租赁占80%到95%。
说白了就是:用别人的钱买服务器,再租给客户收租子,自己几乎不掏本金。
这把火,烧向了这轮AI竞赛里比较隐秘,也比较疯狂的金融游戏,算力租赁的债务杠杆。从英伟达CDS对冲成本翻倍,到IMF警告AI投资越来越依赖债务融资,到高盛测算五大云厂商明年资本开支1.2万亿,发债比重持续攀升。所有信号都在说同一件事:AI算力正在从技术竞赛,变成一场债务驱动的资本游戏。而蜂助手这份公告,就是这场游戏底层的缩影。它自己不造芯片、不搞模型,甚至不建数据中心。它干的事,是拿着融资租赁的钱,买来服务器,签下长约客户,然后赚取中间的利差。这本质上就是一家算力银行。
但问题是,银行的生意,需要极致的风控和稳定的现金流。而算力租赁的客户,目前大多是国内头部云厂商或AI公司。这些客户虽然信用不错,但它们的需求,是跟着AI产业周期走的。一旦AI的资本开支增速放缓,或者利率继续走高,融资租赁的成本压过服务收入,这个模式就会从印钞机变成碎钞机。这跟2000年互联网泡沫时,电信运营商疯狂借钱建光纤、最后产能过剩一地鸡毛,有几分相似。
然而,也不能一棍子打死。蜂助手能签下57.17亿的服务合同,说明下游有真实的长约需求。这跟之前亿田智能跨界买服务器、东阳光签百亿大单,是同一个逻辑:AI算力的供需缺口,是真实存在的。谁先锁定服务器产能,谁先签下长约客户,谁就能吃到这波红利。而融资租赁,只是加速扩张的工具,不是原罪。
这就是我们反复强调的那层逻辑。当AI从技术革命变成债务盛宴,市场的筛选标准会变得比较残酷:它只认现金流,只认订单,只认那些不靠发债、不靠降息、靠自己就能赚钱的硬资产。算力租赁商可以加杠杆,但最终能活下来的,一定是那些客户质量高、锁价固定、融资成本低的头部玩家。
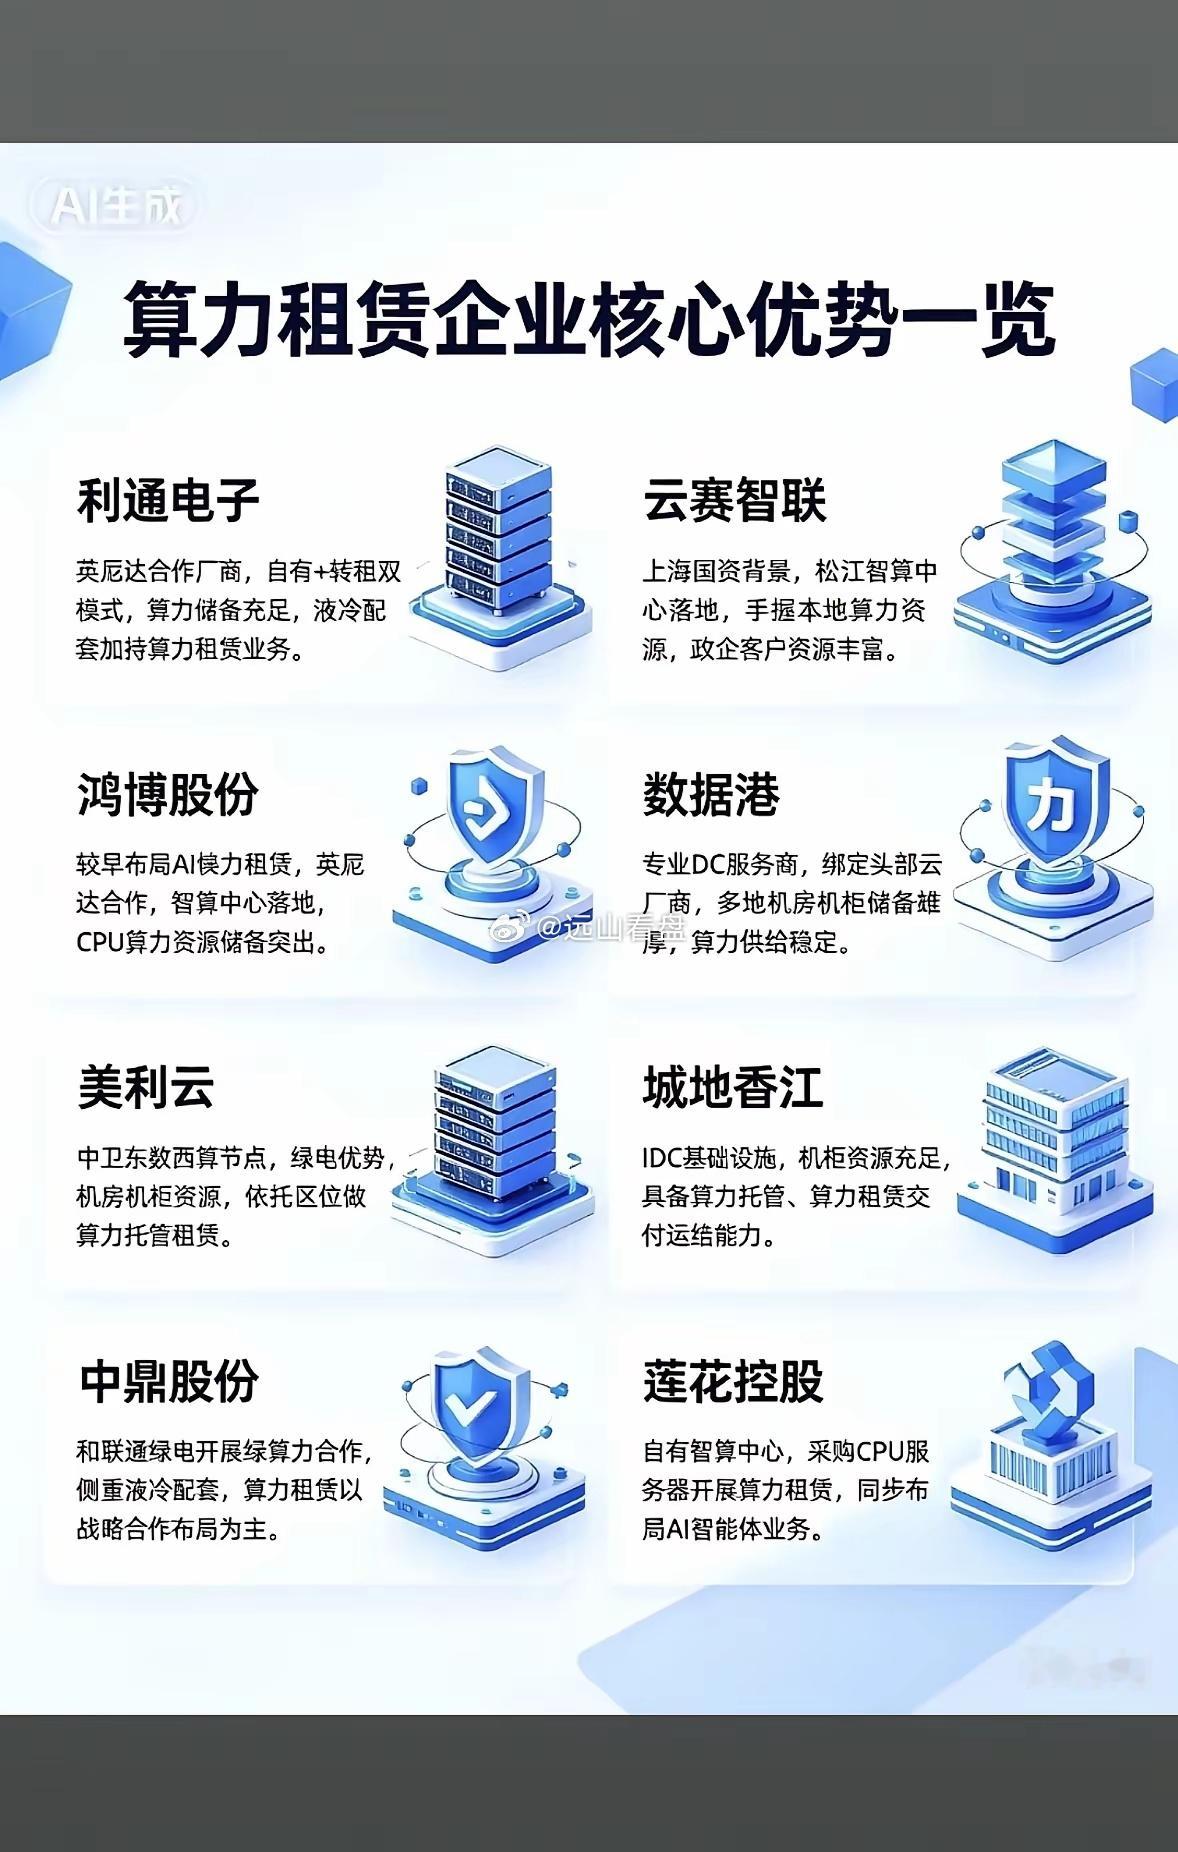
去翻一翻,谁在给这些算力租赁商供光模块、液冷和服务器,谁又在做算力调度和运维的软件,谁是这个债务链条里真正的卖水人。那才是这场算力金融化大戏里,少有稳赚不赔的角色。