欧美芯片巨头现在最怕的不是中国不买了,而是中国不光不买,还在自己造,而且造出来的东西,比他们卖给你的还便宜还好用。
很多人会觉得,芯片竞争就是单纯的技术比拼,谁的制程更先进,谁就能赢。
但真实的产业逻辑,远比这个复杂。
芯片行业本质上是一个规模生意,前期投入巨额资金建产线、研发设计,只有持续拿到大批量订单,才能摊薄成本,慢慢回本盈利。一旦订单萎缩,再顶尖的技术也扛不住持续亏损。
过去很长一段时间,全球芯片厂商的主要市场就在中国。
国内庞大的消费电子、汽车、工控产业,每年都要采购海量各类芯片。稳定的订单,帮海外芯片企业分摊研发费用,支撑他们持续迭代技术。
也正是依托这个大市场,他们才有底气维持较高的产品定价,赚取丰厚利润。
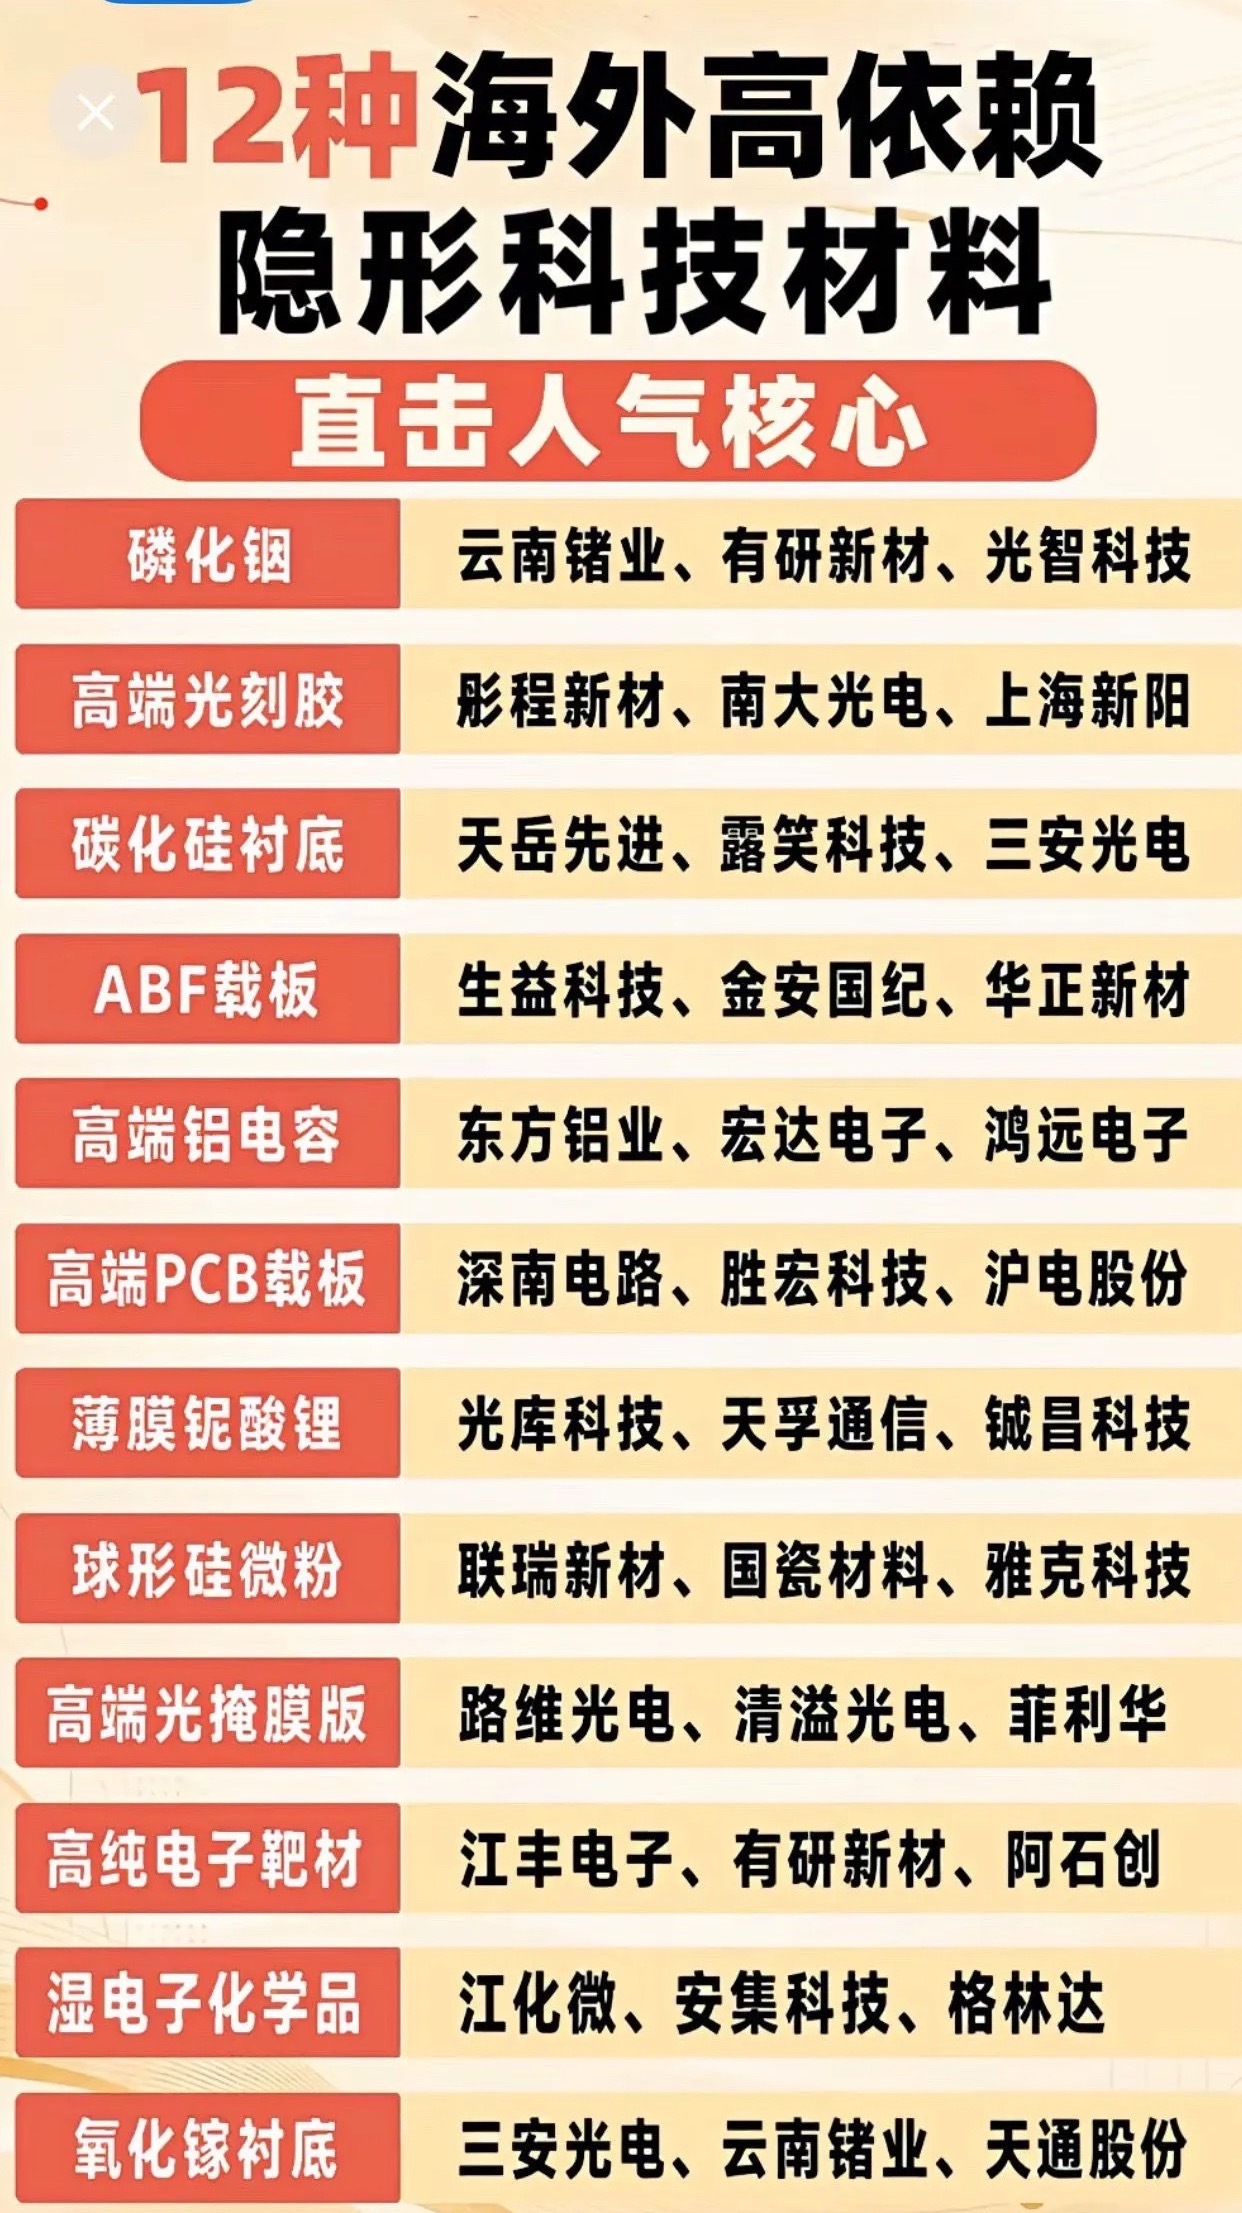
可局面正在慢慢转变。国内产业链一步步补齐,从成熟制程芯片开始,本土产品开始替代进口。
很多工业、家电、新能源领域使用的芯片,性能完全满足使用需求,价格却更有优势。
不少国内制造企业,采购清单里海外芯片占比逐年下降,换成国产方案。
这就直接戳中海外芯片企业的痛点。他们面临的不只是少卖几单,而是市场空间被持续压缩。
成熟制程是很多欧美芯片企业营收的基本盘,如果这块市场被国产替代,企业营收下滑,就没有足够资金投入下一代研发。技术迭代会随之放慢,形成恶性循环。
有人会提出疑问,海外企业不是可以把芯片卖给其他国家吗?
现实里很难简单转移市场。东南亚、拉美等地区虽然有制造业,但产业体量有限,很难承接原本中国这么大的芯片需求。
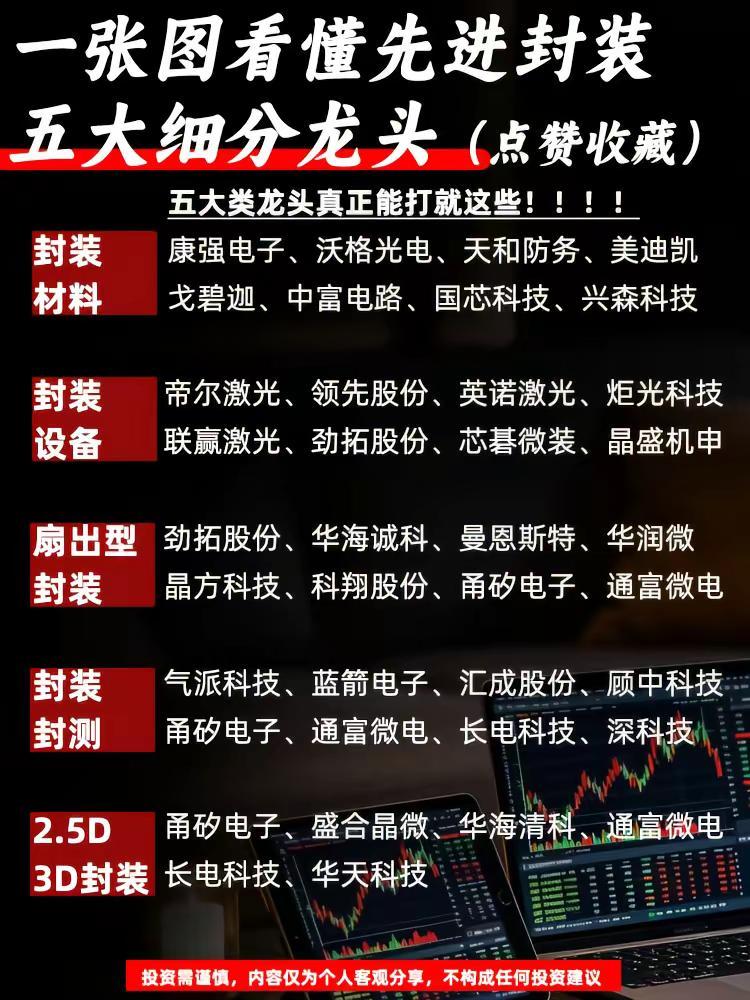
芯片配套是一整套体系,下游整机工厂、测试、封装供应链集中在哪,芯片订单才会流向哪。单纯把客户换到别的地区,不是短期内能完成的。
当然,我们也要客观看待差距。
高端先进制程芯片领域,国内和国际顶尖水平依然存在明显差距,不是短时间就能追平。国产芯片现阶段突破的,大多是成熟工艺赛道。成熟芯片同样至关重要,汽车、工业设备、能源基础设施,大量依靠这类芯片,它是整个制造业平稳运转的基础。
海外厂商也在尝试应对变化。一方面调整产能布局,削减部分产线投入,缩减成本;另一方面调整产品方向,聚焦高端高附加值芯片。但高端芯片市场本身体量更小,竞争同样激烈,很难弥补成熟芯片市场丢失带来的营收缺口。
还有一点不能忽略,芯片产业是全球化协作的产物。就算本土产能持续提升,短期内也不可能做到百分之百全部自给。
未来的格局,不会是简单的谁彻底取代谁,而是市场份额重新分配,供需关系被改写。过去海外厂商掌握定价权的时代,正在慢慢松动。
市场永远忠于性价比,不会永远为品牌溢价买单。过去海外芯片能占据市场,靠的是技术优势;当同等性能的产品有了更实惠的选择,采购方自然会重新权衡。这不是单纯的贸易对抗,而是产业发展带来的自然变化。
技术壁垒从来都不是永久的护城河,真正长久的竞争力,永远来自持续迭代的产业能力。市场的选择权,终究会回到使用者手中。