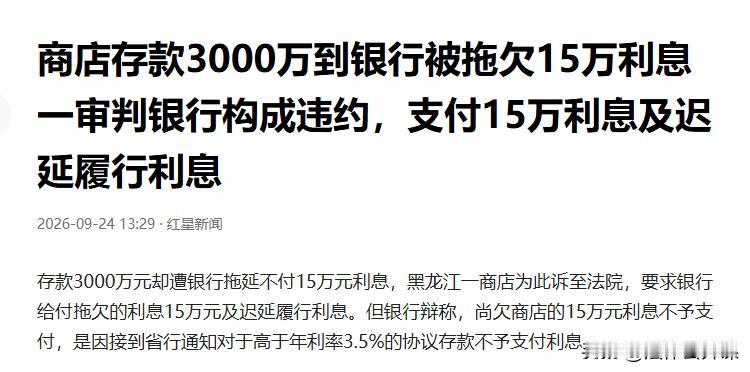
“玩不起吗?”黑龙江,男子打算将3000万元存银行,银行承诺定期3年的利息为4%,相当于每年能拿120万元。可万万没想到,银行在第三年仅支付了105万元利息,还有15万元就不付了,还说这是省行要求的,高于年利率3.5%的存款,不支付利息。男子自然无法接受,一纸诉状将银行告上法院,要求补上那15万元利息。但银行却表示,此前已经在贷款利率上,给了男子优惠,弥补了男子的损失。男子坚决不认。法院判了!
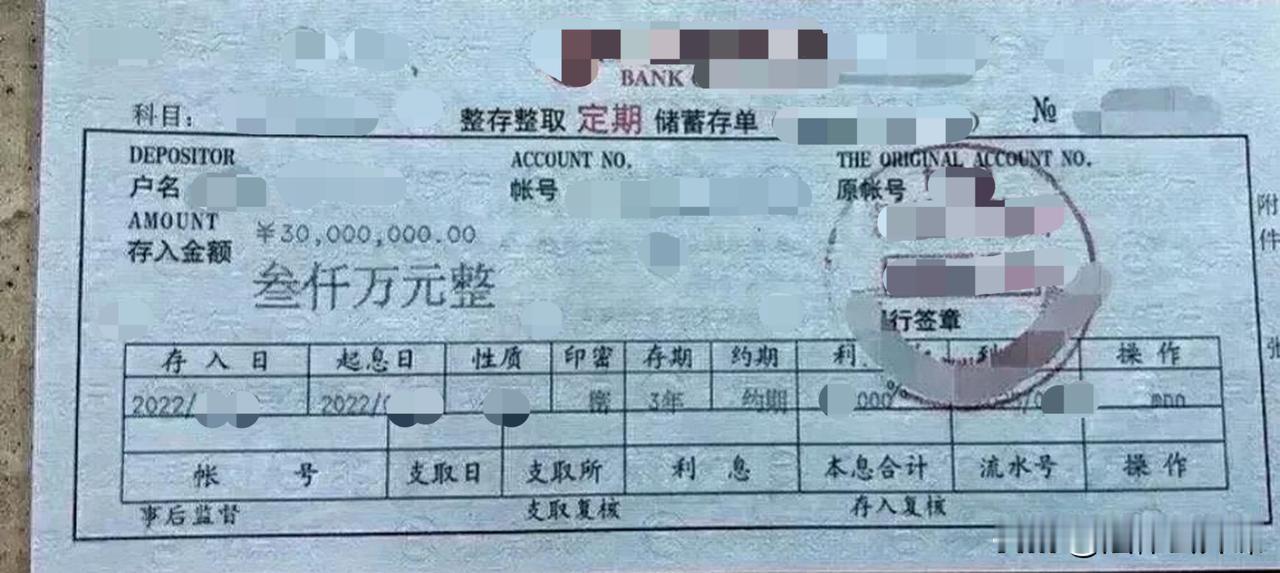
据悉,此事要回溯到2022年5月,男子孙某和妻子王某合开了一家商店,然后在当月向银行存了3000万元。
双方签署单位协议存款合同,约定定存3年,年利率固定4%,算下来每年利息就是120万元。
前两年,银行都按约定发放利息,商店的账户也顺利收到了120万元的利息。可到第三年付息的时候,情况却出现变化。
第三年,银行只打过来105万元利息,对比合同约定的120万,硬生生少了15万。
孙某就去找银行沟通,希望补齐这笔差额,但一直没能拿到钱。
多次协商没有结果之后,孙某和王某以商店名义将银行告上了法院,要求银行补发15万利息,同时赔付逾期产生的迟延履行利息。
在法庭上,银行也说出了自己的理由。
银行一方辩称,在第三年的时候,省行下发的内部通知中,明确要求高于3.5%的年利率的协议存款,就不再按原标准支付利息了,所以这15万差额不应当给付。
除此之外,银行还给出了另一个说法。
银行表示,曾经与孙某口头约定在办理贷款时,给孙某提供更优惠的贷款利率,用这份利率福利,来弥补存款少付的15万元利息缺口。
简单理解就是,银行认为双方已经私下达成补偿方案,孙某不该再来索要这笔15万元的利息。
但商店这边并不认可银行这套说法,坚称根本就没受到过什么贷款利率优惠,双方各执一词,案件僵持了起来。
那省行要求更改利息,孙某就应该认这个亏吗?
从法律角度来讲,孙某无需妥协。
《民法典》第509条规定,当事人应当按照约定全面履行自己的义务。当事人应当遵循诚信原则,根据合同的性质、目的和交易习惯履行通知、协助、保密等义务。
既然当初孙某与银行签订了定存协议,约定了3年期的利率是4%,那么就算省行有要求,也不能未经协商或未经孙某同意,就单方面修改合同,这显然构成了违约。
既然是违约了,那孙某就有权要求银行返还剩余的15万元的利息,以及占用利息期间的损失。
这是最基本的诚信原则,合同上白纸黑字写得明明白白,怎么能说反悔就反悔?
法院经审理后认为,孙某与银行签订的这份《单位协议存款合同》,是双方自愿签署,内容不违反法律法规强制性规定,属于合法有效的合同,双方都得遵照执行。
商店已经完成定存义务,足额存入3000万元,那银行也银行如约支付利息。
对于银行的抗辩理由,法院认为:
第一,银行省行的内部通知,仅仅属于银行系统内部管理文件,不能对抗对外签订的有效合同,更不能用来免除自身合同义务。
因此,这份内部通知对孙某的存款没有法律约束力,不需要采纳。
第二,银行主张已经给了孙某在贷款利率上的优惠扶持,但这只是口头约定。
在孙某不承认有这个优惠的前提下,银行应当拿出证据证明。可是在法庭上,银行并未提交对应的聊天记录、录音、书面确认书等证据。
因此,银行的贷款利率优惠的主张,也无需采纳。
最终,法院判决银行应当向孙某的商店支付15万元利息,同时按照15万元为本金,从2025年5月23日开始,按一年期LPR年利率3%计算,给付迟延履行利息,一直计算到钱款全部还清为止。
最后,白纸黑字签好的存款合同,承诺年利率4%,却单方面砍息,拿省行内部规定当借口,还想用贷款优惠强行抵扣利息,这不就是典型的 “签约时好话说尽,兑付时翻脸不认人”。
承诺不是口头画饼,签了合同,就不能玩不起。银行作为金融机构,手握专业优势,更应当恪守诚信。合同一诺千金,不能有利可图就履约,一旦要多掏钱就反悔。金融信誉,恰恰体现在如约兑付的这一刻。
对于这件事,您怎么看待?您有没有遇到过类似情况?欢迎在评论区聊聊您的看法。
案例来源:红星新闻发布于2026年9月25日。注意:图片源自网络,仅做配图展示。