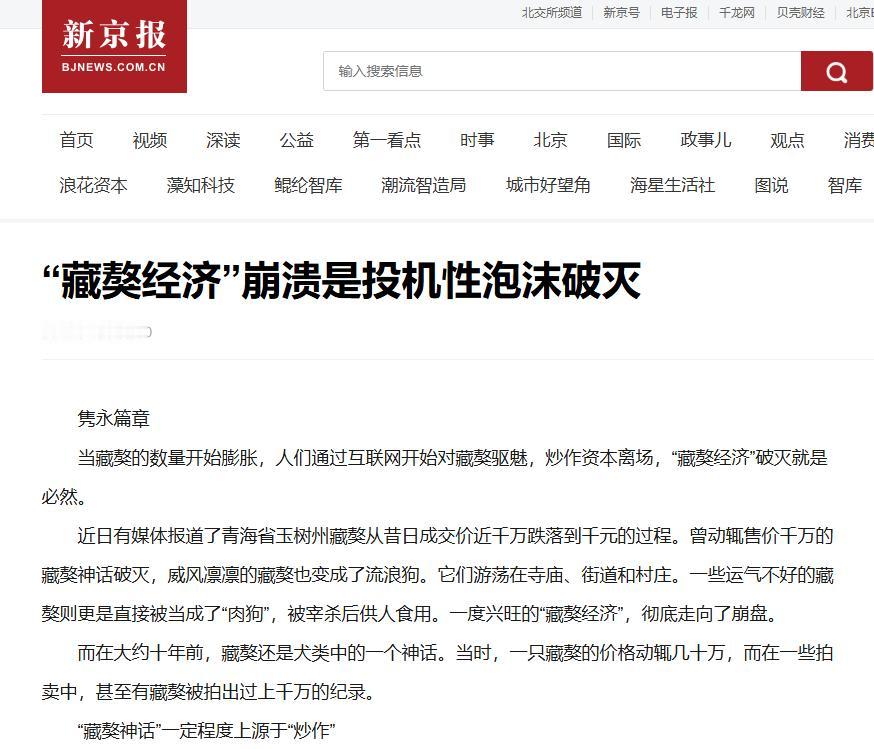
房价跌到什么程度可以抄底?不妨看看2010年藏獒巅峰期一头标价千万,有人砸锅卖铁凑了一千万买下五头,等着翻倍出手。十几年后,这批藏獒按每斤八毛卖给了狗肉馆,老婆孩子全散了。
这不是段子。2010年前后藏獒市场最疯狂的时候,纯种獒王价格炒到1580万元一条,配种一次就要二十万。河南驻马店有人花200万买了一条叫“康巴一号”的藏獒,用了30辆奥迪、1辆奔驰、1辆宝马去迎接。
青海省藏獒协会秘书长周艺说过一句话:光他自己知道的,投资上千万血本无归的商人,就有近百位。有个大哥打听到有人急售,五头藏獒打包一千万,市场价是一头一千万,他觉得捡了个大便宜。
砸锅卖铁加借贷,凑够一千万把五头弄到手,回家当祖宗供着等升值。结果藏獒越繁育越多,供大于求,没人接手,饲养成本天天在烧,资金链断了。
最后高价买来的藏獒被当狗肉价卖给餐馆,妻离子散。青海藏獒年交易额从2010年的2亿多元,降到2015年的5000万,西藏的藏獒繁育中心关了2/3。
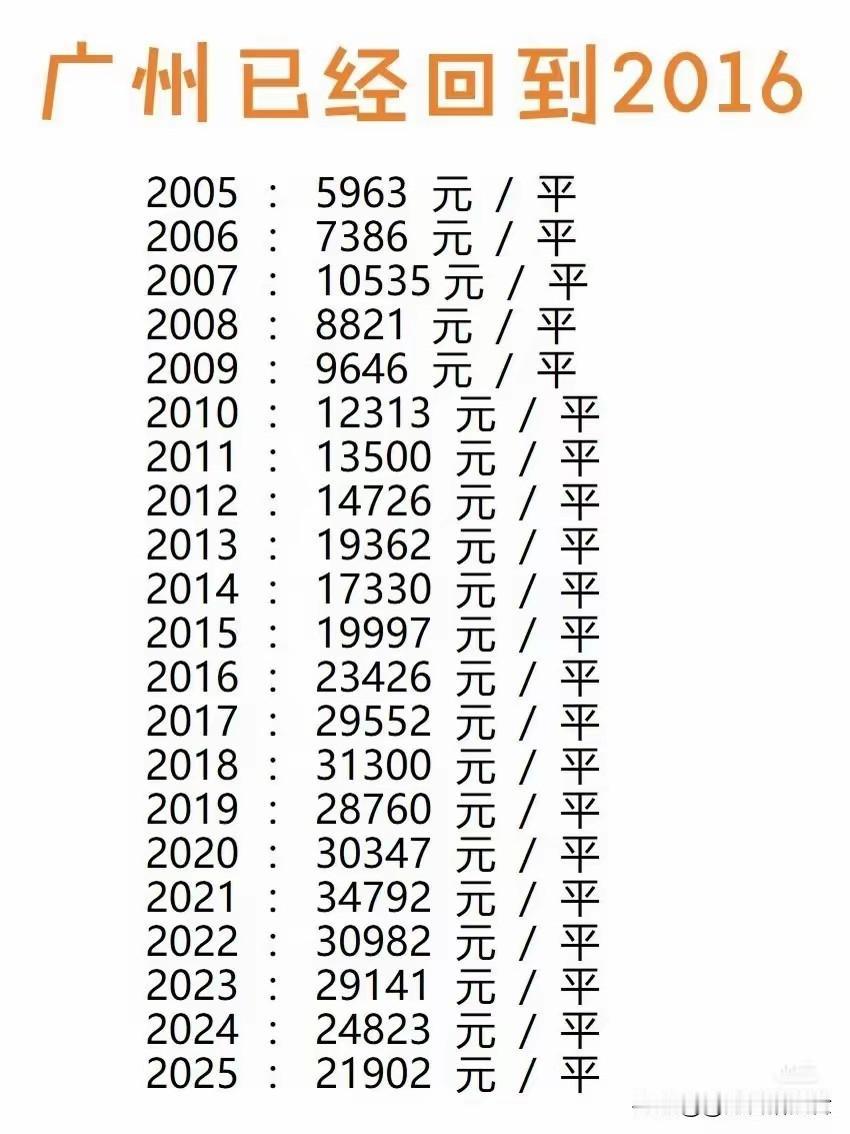
现在有人说房价也在走这条路。跌了就是底,赶紧抄。这话对了一半,错的那一半才是要命的。
先看数据。2026年8月,70个大中城市里,一线城市新房价格环比刚涨了0.1%,二三线城市还在跌。但二手房市场完全是另一个画面:百城二手房均价环比下跌0.45%,93个城市在跌,只有7个城市在涨,同比跌幅达到7.08%。
但藏獒跟房子,有一个根本区别。藏獒没有使用价值托底。你把藏獒买了,它每天要吃要喝,饲养成本是负数。你不能住进去,不能租出去,它唯一的收入来源是找到下一个愿意出更高价的接盘者。
接盘者一断,价格就归零,只剩皮毛和狗肉的价值。这就是庞氏骗局的底层逻辑:任何炒作都需要源源不断的接盘侠,接盘侠没了,就崩了。
房子不一样。房子有居住价值,有租金收益。你买一套房,即使价格跌了,自己可以住,租出去每个月还有租金进来。这个使用价值就是房子的底。
上海二手住宅挂牌均价同比跌了5.03%,但上海的租金还在涨,8月重点城市住宅平均租金环比上涨0.03%。
租金回报率虽然不高,但至少有一条现金流在那里撑着。藏獒不会给你一分钱,房子每个月能给你租金。这个区别决定了房子不会像藏獒一样跌到“归零”。
但真正让普通人亏到血本无归的,从来不是房子本身跌了多少,是借钱抄底。
看几个真实的例子。深圳南山科技园一套518平的别墅,业主2004年以1191万买入,后来办了经营贷,转了好几次期。房价下跌、评估价跟着下调,银行要求补差额,补不上,资金链断了,房子被法院查封拍卖。
一套深圳前海的49平米房产,买入价728万,用了经营贷加杠杆,结果资金链断裂,最后法拍660万成交,亏了68万,还不算中间的资金成本。
深圳还有一个人,曾经坐拥五套房产,用惠州两套房、龙岗两套房加深圳湾一个商铺做抵押,高息贷出2500万去炒房,最后五套房全被拍卖,只能租房住,每月靠借钱度日。
这就是为什么“跌了不等于到底”这句话真正要警惕的东西。藏獒的教训是,一种资产如果没有使用价值托底,价格下跌没有尽头。房子的情况不一样,它不会归零,但杠杆会先把你这个人归零。
房子跌20%,你手里如果全款买的,资产缩水了还能住。如果加了杠杆,跌20%你可能已经被银行追着补保证金,补不上就是法拍,法拍的价格通常比市场价还低,最后卖掉的钱还完贷款本金和利息,手里什么都不剩。
宏观数据也在说同一件事。2026年二季度,中国居民部门杠杆率从一季度的59.0%降到了57.7%,创下25个季度新低,自2024年二季度起居民一直在主动去杠杆。房贷已经连续13个季度负增长。
银行在收紧,居民在还债,整个体系在往回收缩。在这种环境下,加杠杆抄底房产,等于跟整个去杠杆的大趋势对着干。
自住买房和投机抄底是两笔完全不同的账。自住买房,你需要一个住的地方,付得起月供,房价短期涨跌不影响你每天的日常生活。
投机抄底,你赌的是明天有人用更高的价格从你手里把房子接走。但现在二手房挂牌量在涨,成交周期在拉长,接盘的人越来越少。
你借了钱,每个月利息在烧,等不到那个愿意加价接盘的人,你就变成了深圳那个靠借钱度日的人。
藏獒那个大哥的逻辑是:1000万的东西现在300万能买到,稳赚。房价抄底的逻辑是:原来500万的房子现在400万了,再不出手就没了。
这两个逻辑的共同点是,都在赌一个“总有人会回来出更高价”的假设。藏獒的接盘者已经用事实证明了,这个假设在泡沫破裂之后是不成立的。
你怎么看这件事,跌了20%的房子,到底是抄底的机会,还是接刀子的开始。
【文中内容基于客观事实,进行了一定的艺术加工,望您理性辨别、谨慎思考。维护健康的网络环境,传播真善美,人人有责!】