173万亿的存款为什么花不出去,人均超过12万。
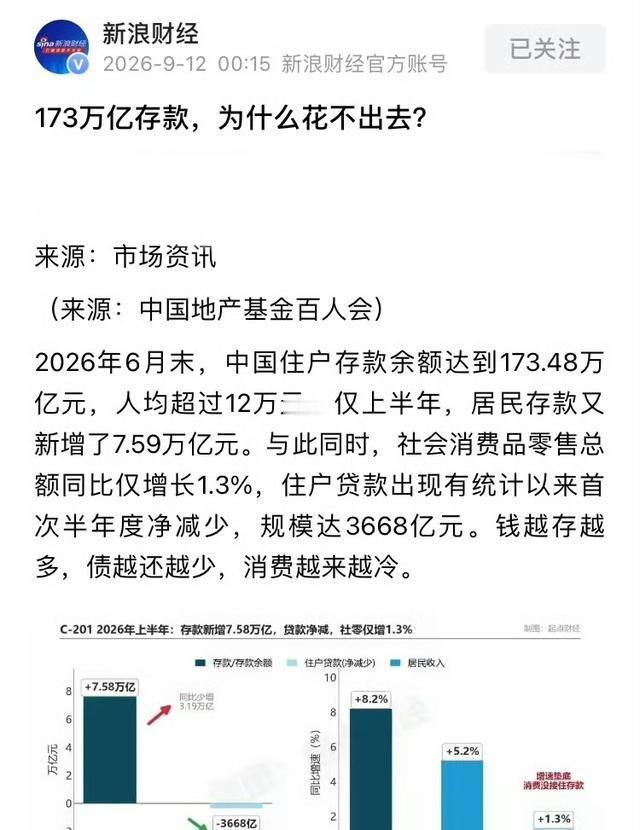
173万亿是什么概念?按照2026年6月末公开数据,中国住户存款余额已经达到173.48万亿元,仅仅半年时间又增加7.59万亿元。以全国14亿左右人口粗略计算,相当于人均超过12万元。看到这个数字,很容易产生一个疑问:银行里的钱越来越多,为何消费端没有出现同等幅度的增长?真正理解这个问题,不能只盯着173万亿这个总数,还得看看这些钱属于谁、准备拿来干什么,以及居民现在更愿意在哪些地方花钱。
存款本身也承担着家庭资产“压舱石”的作用。一个30多岁的家庭账户里有20万元,可能已经分别对应孩子教育、老人养老、装修换车和紧急备用金;一个50多岁的家庭拥有几十万元积蓄,其中相当一部分可能就是退休后的生活保障。这类资金虽然统计为存款,却早已被家庭进行了心理上的用途划分。只要这些长期支出仍然存在,家庭就不会因为存款利率下降,立即把几十万元拿出来购买消费品。
这种储蓄习惯还有一个重要背景,就是居民收入增长后,家庭首先会考虑提高抵御风险的能力。2025年,全国居民人均可支配收入达到43377元,同比增长5.0%,其中工资性收入24555元,占可支配收入56.6%。同期人均消费支出29476元,同比增长4.4%。收入和消费实际上都在增加,只是收入增长略快于消费增长,多出来的一部分自然会转化成储蓄。换句话说,“存得更多”和“完全不消费”并不是一回事。
进入2026年,这种结构变化更加明显。上半年社会消费品零售总额达到24.87万亿元,同比增长1.3%,看起来速度并不快,可同期服务零售增长5.3%,餐饮收入增长2.8%,网上服务零售额增长6.0%。这说明居民并非简单地把钱包锁起来,而是在重新安排支出方向。传统商品消费增速放缓以后,旅游、文化休闲、数字服务等项目正在承接越来越多的需求。
到了2026年8月,这一特点依然存在。国家统计局公布的数据表明,前8个月社会消费品零售总额达到32.76万亿元,同比增长1.1%;若把服务一起纳入观察,社会消费商品和服务零售总额增长2.5%,服务零售额增长4.9%。网上商品和服务零售额达到13.48万亿元,同比增长4.6%。因此,“173万亿花不出去”更准确的理解,是居民储蓄规模巨大,而传统商品消费增长暂时没有与存款增长形成同步关系。
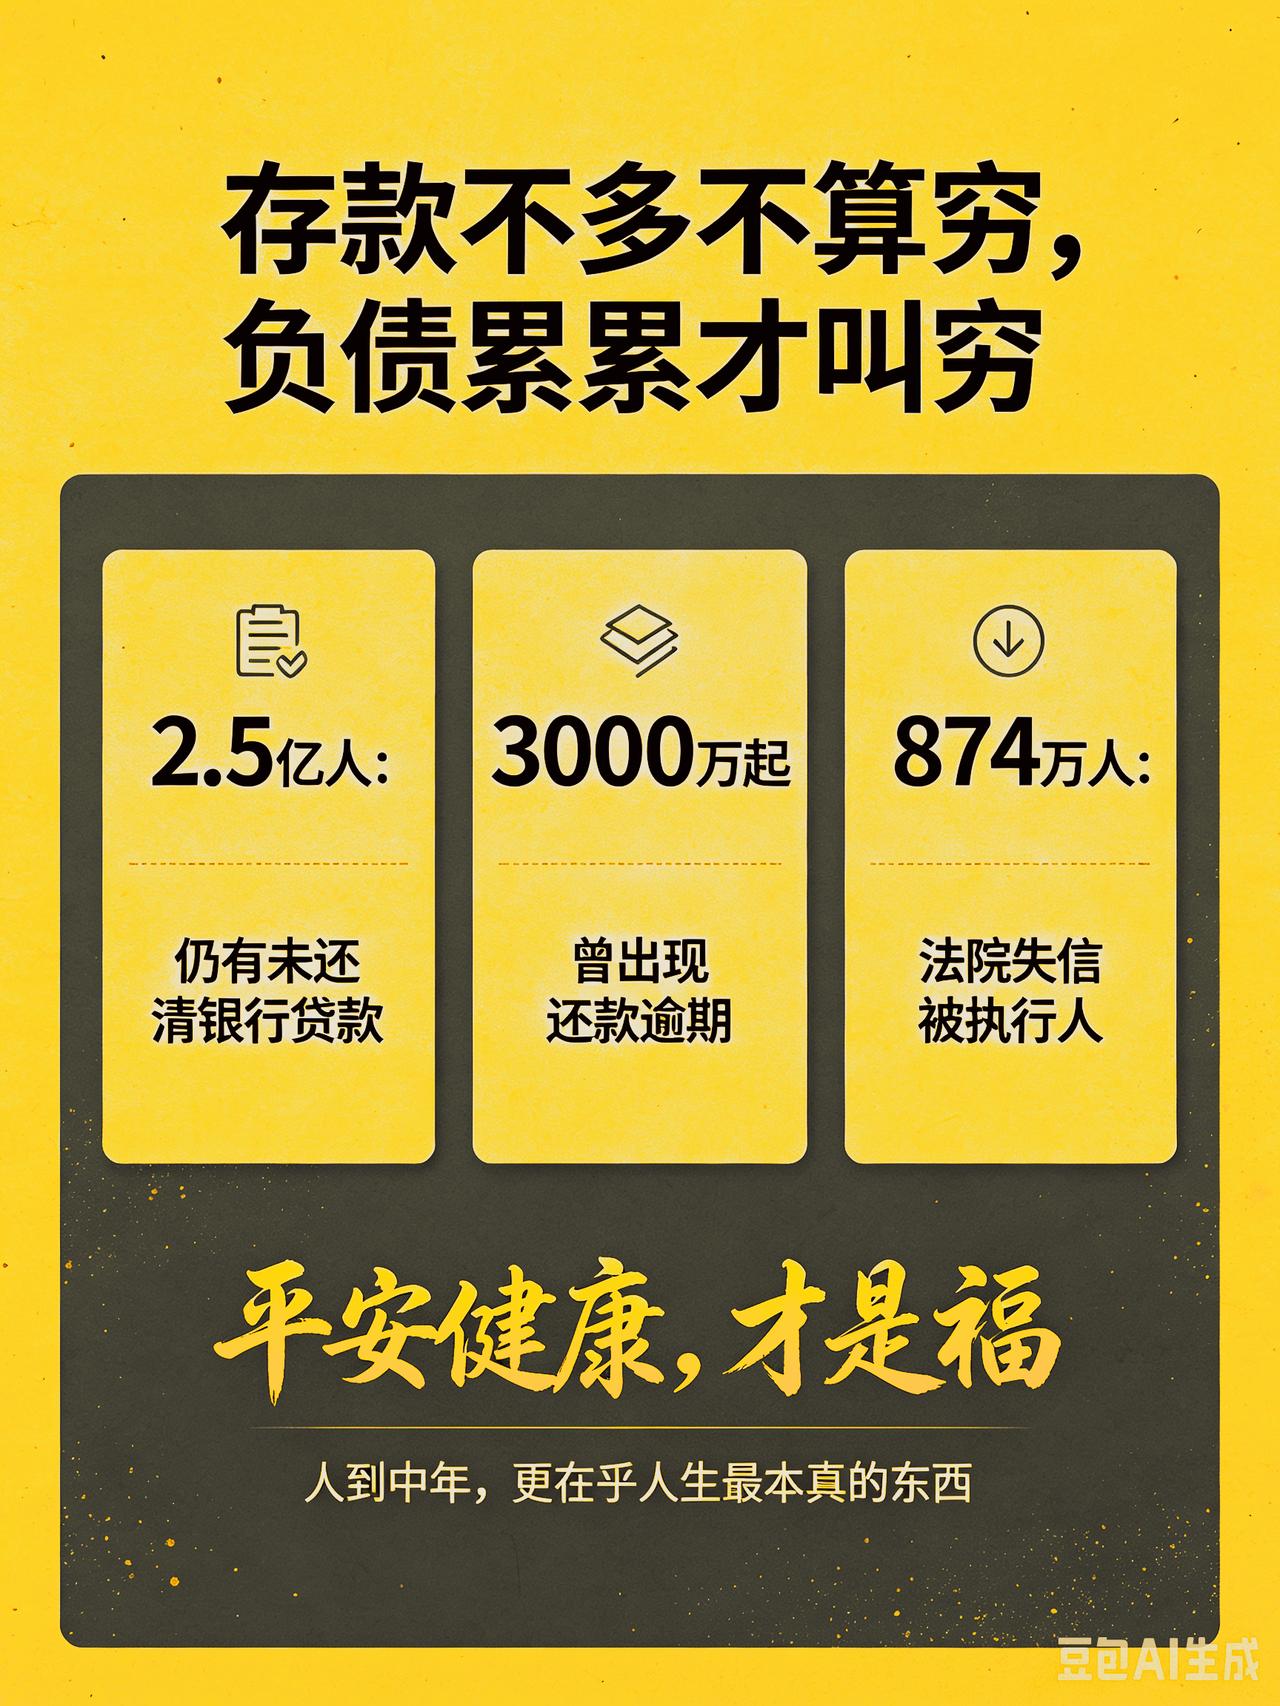
还有一个变化不能忽略,那就是家庭越来越重视资产负债表。过去居民购买住房、汽车以及大件商品时,增加贷款是常见选择。现在一部分家庭更愿意控制负债,甚至提前偿还贷款。2026年上半年出现了住户贷款净减少的情况,与此同时住户存款继续增加。对家庭而言,这是一种很容易理解的账本逻辑:当手里有一笔钱时,未必首先想到换车、换手机,也可能选择降低每个月必须偿还的本金和利息。
年龄结构同样改变着存款的用途。年轻家庭要面对结婚、住房、生育和育儿等阶段性支出,中年家庭开始同时考虑子女成长与父母养老,退休群体则更加看重医疗和长期生活保障。家庭生命周期不同,对现金的需求也完全不同。账户中的钱越接近养老、医疗和教育用途,消费弹性通常就越小。把所有住户存款简单理解成等待进入商场的钱,本身就容易高估短期消费潜力。
政策方向其实已经越来越重视这个变化。从消费品以旧换新,到改善养老、托育、文旅、体育等服务供给,思路正在从单纯刺激购买商品,转向改善居民消费条件。2025年家电、家用器具以及交通通信工具消费受到以旧换新政策带动,文娱旅游等消费也保持较快增长。对一个拥有14亿左右人口的大市场而言,消费升级并不只是多卖几台冰箱、电视,更重要的是让服务消费出现新的增长空间。
还有一点常被忽视:居民储蓄与消费并不是非此即彼。一个健康的家庭本来就应该同时拥有合理储蓄和正常消费。把173万亿元全部转成消费既不现实,也没有必要。居民需要养老储备,家庭需要应急资金,年轻人需要为未来的大额支出积累本金。真正值得关注的是收入增加之后,居民是否愿意把新增收入中的合理比例用于改善生活,而不是要求已经积累多年的家庭资产短时间内大量离开银行。
从2026年前8个月的数据看,消费市场内部已经出现明显分化:乡村消费品零售额增长2.3%,快于城镇;通讯器材类商品零售额增长16.3%,网上服务零售额增长5.1%。这些数字说明,需求没有消失,而是在寻找新的出口。传统大件商品进入更新周期以后,数字消费、服务消费、县域市场以及品质消费都有可能成为新的承接力量。
173万亿存款放在那里,本身就是中国超大规模国内市场的一部分底气。钱并非真的“花不出去”,而是今天的家庭比过去更加重视每一笔钱该怎么花、什么时候花。随着收入继续增长,养老、医疗、托育等保障进一步完善,加上文旅、数字、健康、体育等新消费扩容,这个巨大的储蓄池仍可能不断释放需求。真正重要的不是把存款数字压下来,而是让老百姓既能存得安心,也能花得放心。
评论列表