平均缴费指数才0.5843,低于0.6底线!41年8个月超长工龄,江苏徐州这位退休人员养老金刚破5000
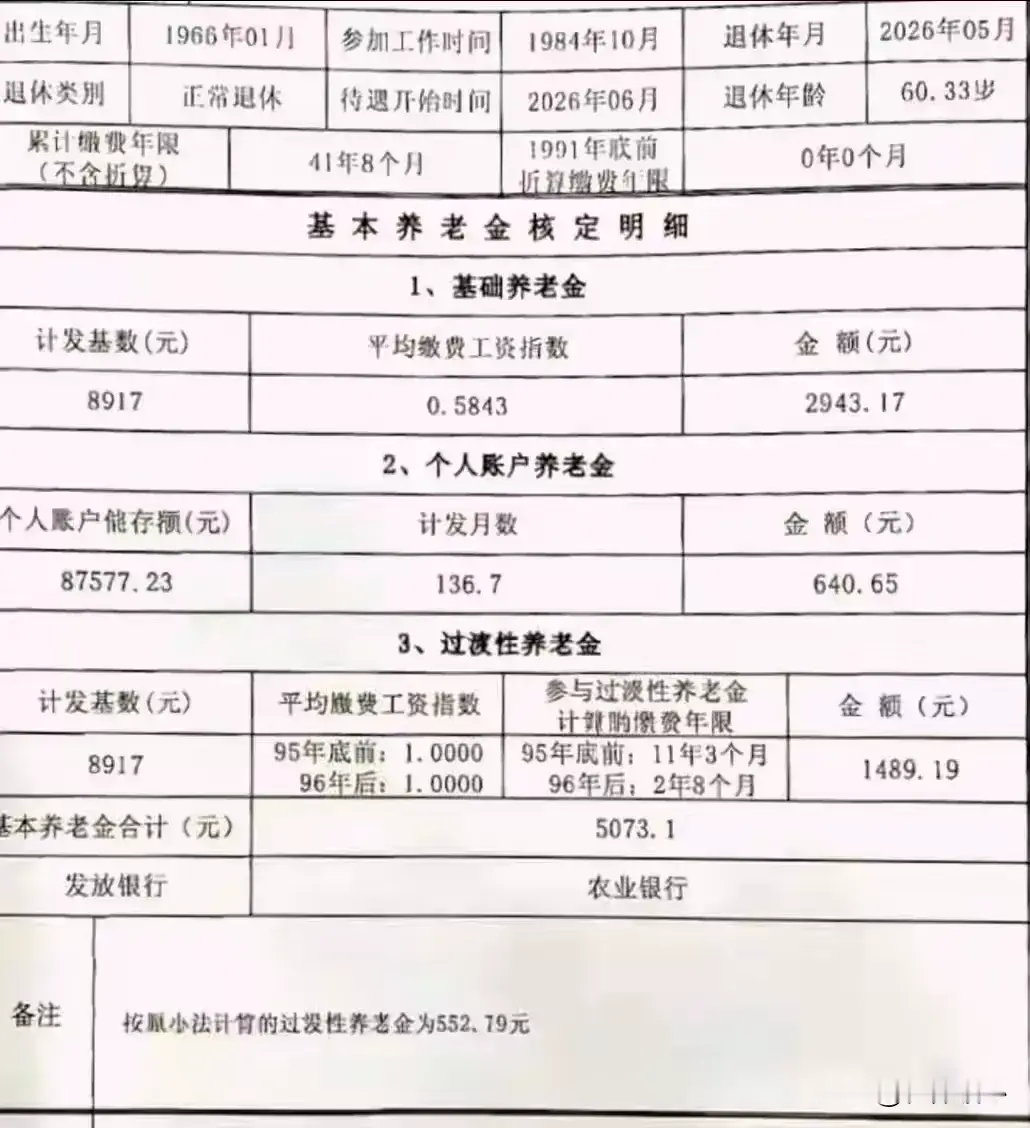
江苏徐州一份企业职工退休核算表,很有代表性,把企业退休的现实短板全部摆出来,看完让人很有感触。
参保人1966年1月出生,1984年10月参加工作,2026年5月办理退休,实际退休年龄60.33岁,相当于延退5个月,累计缴费年限41年8个月,实打实的超长工龄。
这份核算单有五个很特殊的地方:
第一,不是刚好60岁整退休,延迟了5个月,个人账户计发月数从标准139变成136.7,多缴几个月,计发月数小幅下降,每个月个人账户部分能多拿一点点钱。
第二,平均缴费指数0.5843,低于很多地区划定的最低0.6下限。这么长的工龄,一辈子大多是按照低档基数缴费,拉低了整体指数。基础养老金计发基数8917元,算出来基础养老金2943.17元。
第三,个人账户储存额只有87577.23元,没有达到10万元。41年多工龄,个人账户不到9万,就是长期按低档次缴费直接造成的,个人账户养老金每月只有640.65元。
第四,过渡性养老金核算,95年底前、96年后视同缴费年限全部按照指数1.0来核算。参与计算的视同年限合计14年1个月,过渡性养老金拿到1489.19元。这一块是这份单子里最大的红利,老工龄全部按1计算,弥补了实际缴费指数偏低的短板。
第五,总工龄41年8个月,超长的累计缴费年限,成为托住养老金最核心的支柱。
三项相加,基础+个人账户+过渡性养老金,基本养老金合计5073.1元,刚刚跨过5000元关口。
很多人会有错觉,41年多工龄,怎么才五千出头?根源就在缴费指数。
如果平均缴费指数能够达到0.6,同样41年8个月工龄,基础养老金还能再往上走一大截。正是靠着14年多视同年限按指数1计算的过渡性养老金,再加上四十多年漫长缴费年限做支撑,才把待遇硬生生抬过5000。
这件事也给咱们普通参保人一个启示:工龄长固然很关键,但是缴费档次同样不能忽视。同等工龄之下,常年低档缴费,和按实际工资缴费,退休之后待遇差距会被拉得很大。
大家身边见过工龄很长,但是缴费指数偏低,养老金刚刚五千左右的案例吗?评论区聊聊。