社保局眼里的“5傻”:
1、断断续续交社保
2、挂靠单位交社保
3、年轻时只交居民养老
4、灵活就业硬咬着牙一味交高档
5、临退休才想“一把补齐”,临时抱佛脚。
第一傻,就是社保交得像“充话费”,有钱充一点,没钱就停一停。
很多人觉得,反正以后能把年限接上,断几个月没啥。
这是普通人最普遍、最吃亏的社保误区。大家只记住了社保“累计缴满15年”就能领养老金,却不知道连续缴费、不断缴,才是拉高退休金、享受福利的关键。
社保一旦断断续续缴费,首先吃亏的是养老金。养老金计算,不仅看缴费年限,还要看平均缴费指数和社会平均工资。频繁断缴,会直接拉低整体缴费平均值,最后同样交15年,别人退休金比你高出一大截。
更关键的是,医保断缴危害极大。断缴当月立刻失效,生病住院无法报销,大病小病都要自费。很多城市的落户、买房、买车、孩子上学、终身医保待遇,全部要求连续缴费年限,断缴一次全部清零重算。
看似省了几个月的钱,实则丢掉了医保保障、连续年限、更高退休金,得不偿失。
第二傻,挂靠单位交社保。
过去很多人觉得,挂靠公司交职工社保最划算,既能五险全交,还能早点退休。
但现在这已经是社保局严查的高危误区,也是实打实的亏钱行为。
首先,挂靠单位交社保,所有公司部分、个人部分的费用,全部要自己承担,比灵活就业自费多交一大笔冤枉钱。其次,国家早已严查虚假劳动关系挂靠社保,一经查到,缴费记录作废、不予退休、无法退费,之前交的钱全部打水漂。
没有真实劳动合同、没有真实工资流水,挂靠就是违规操作,风险极高。普通无业、自由职业者,直接走灵活就业社保,合法、省钱、稳妥,完全没必要冒险挂靠。
第三傻,年轻时只交居民养老。
很多年轻人图便宜,居民养老一年只交几百块,觉得先凑够年限,老了有养老金就行。
居民养老最大的问题就是:交的再久,退休金也极低。居民养老没有统筹账户加持,只有个人余额和基础补贴,哪怕交满20年、30年,退休后每月养老金也就几百块,根本不够日常养老开销。
年轻是交社保最划算的年纪,职工社保缴费年限越长、利息越高、退休金涨幅越大。年轻时贪图省事省钱交居民养老,年纪大了才后悔退休金太少,这辈子的养老待遇直接被限制死了。
第四傻,灵活就业硬咬着牙一味交高档。
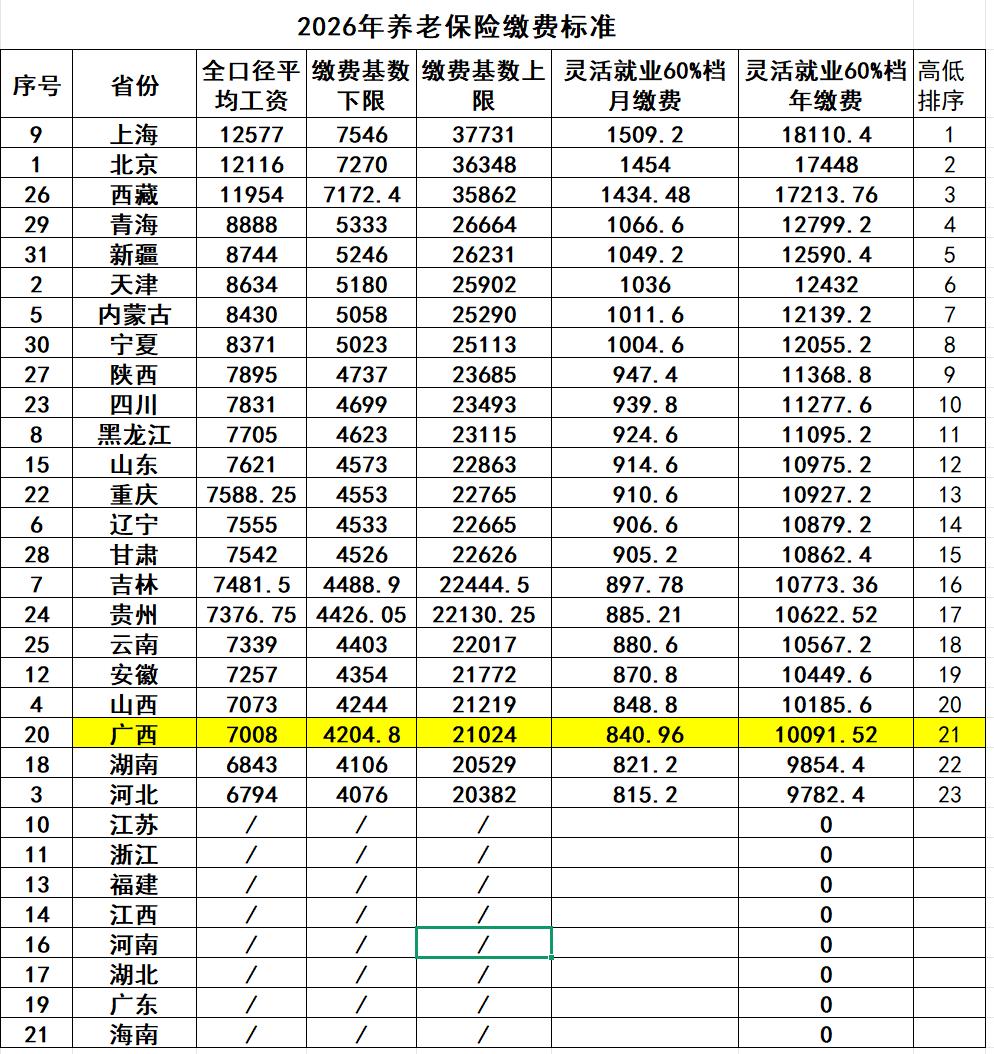
很多灵活就业者走入极端,为了老了多领钱,哪怕生活拮据、咬牙借钱,也要最高档缴费。
普通人根本算不清这笔账:灵活就业所有社保费用自掏腰包,高档缴费每年涨幅极高,压力巨大。
高档缴费确实退休金高一点,但投入回报率极低。多交的几万十几万,需要十几年才能回本,普通人根本不划算。
灵活就业最优解,是中档稳交、不断缴,兼顾性价比和保障,不盲目冲高档,不给自己生活添负担。
第五傻,临退休才想一把补齐,临时抱佛脚。
不少人年轻时候从不交社保,眼看快到退休年龄,才想着一次性补缴十几年社保,快速办退休领钱。
但如今社保政策早已收紧,正常情况禁止一次性补缴社保。除极少数政策兜底人群,普通人临时补缴根本不被认可。
年轻时拖延侥幸,老了想走捷径,最后不仅没法退休领钱,连之前补救的机会都彻底失去,只能白白错过最佳养老缴费期。
社保从来不是临时补救的事,是长期规划的民生福利。看懂这五件傻事,避开误区,才能稳稳拿到晚年保障。