7天4板的双星型材,成为资本的座上宾。早在这轮行情启动前的二季度,高盛与摩根大通就已双双埋伏,跻身公司前十大流通股东。外资投行的提前押注,看中的并非其短期业绩,而是AI算力扩张正在改写MLCC的供需格局。公司凭借上游高端离型膜的国产替代卡位站上风口,叠加上半年扭亏为盈的业绩表现,蜕变为热钱竞相追逐的MLCC"新贵"。

9月21日,双星新材再度封上涨停板,收报12.71元,这是其在短短7个交易日里的第四个涨停板。
股价大涨之际,聪明资金也纷纷提前埋伏进来。半年报股东名单显示,高盛国际与摩根大通二季度双双新进,分别持股约192万股和202万股,跻身前十大流通股东。两大国际资本同框之际,牛散、公募也在逆势接筹。
吸引外资共同下注的,或是这家传统膜材企业身上的MLCC标签。双星新材并不直接生产MLCC,而是卡位上游的精密离型膜。这一高端辅材市场长期被海外把持,公司目前已供货三环集团等头部厂商。

7天4板的MLCC"新贵"
9月21日收盘,双星新材定格在12.71元涨停价上,这是其近7个交易日内的第4个涨停板。
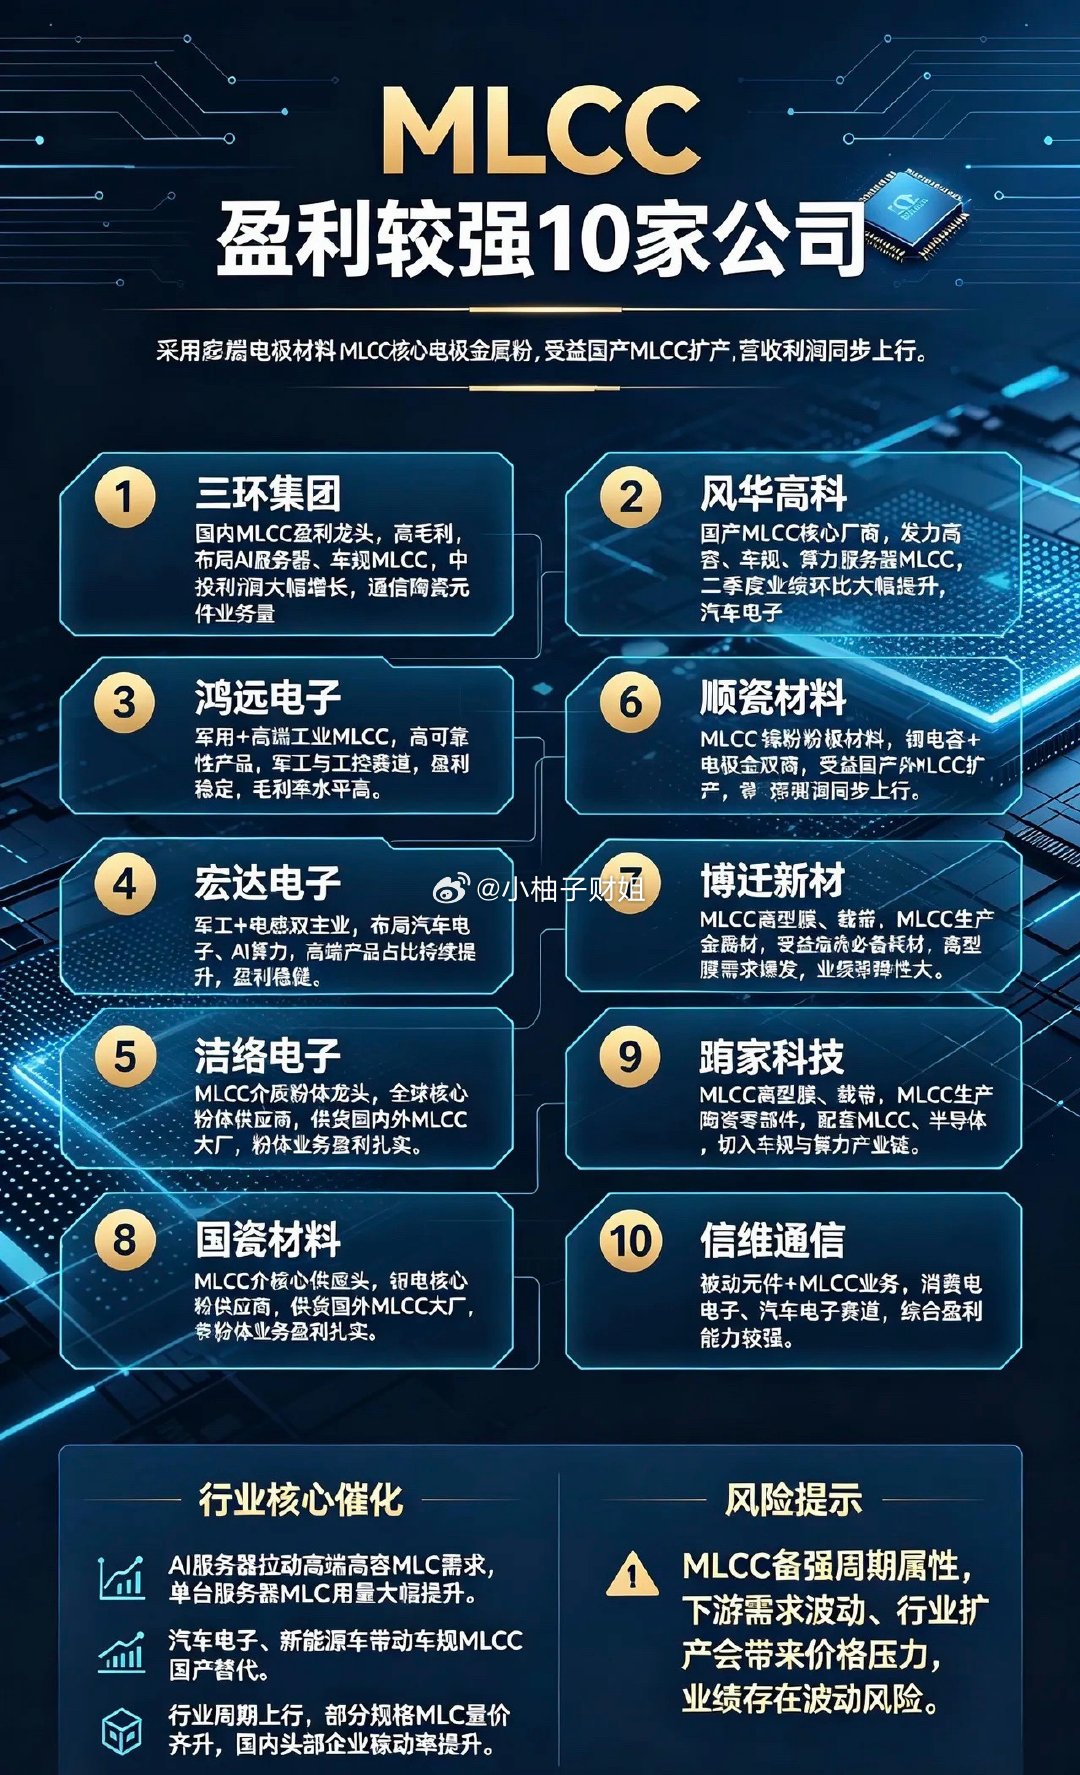
双星新材并非孤军突进。自9月11日以来,WindMLCC指数涨超12%,其中华瓷股份实现五连板,累计涨幅超6成,昀冢科技、风华高科同期分别上涨约33.5%、16.4%,火炬电子、三环集团、国瓷材料等跟涨。
行情的核心推手来自产业链龙头。9月10日,全球MLCC龙头村田制作所发布通知,将在2026会计年度启动产品线优化,停产部分消费级常规系列与车用规格系列中的特定料号,涉及GRM、GRJ、GRT等品类,腾出的产能则优先投向AI服务器所需的高附加值产品。在今年早些时候,村田制作所已经发布过一次涨价函,自7月1日起对AI服务器和高端车规级MLCC上调价格,涨幅在10%至40%之间。
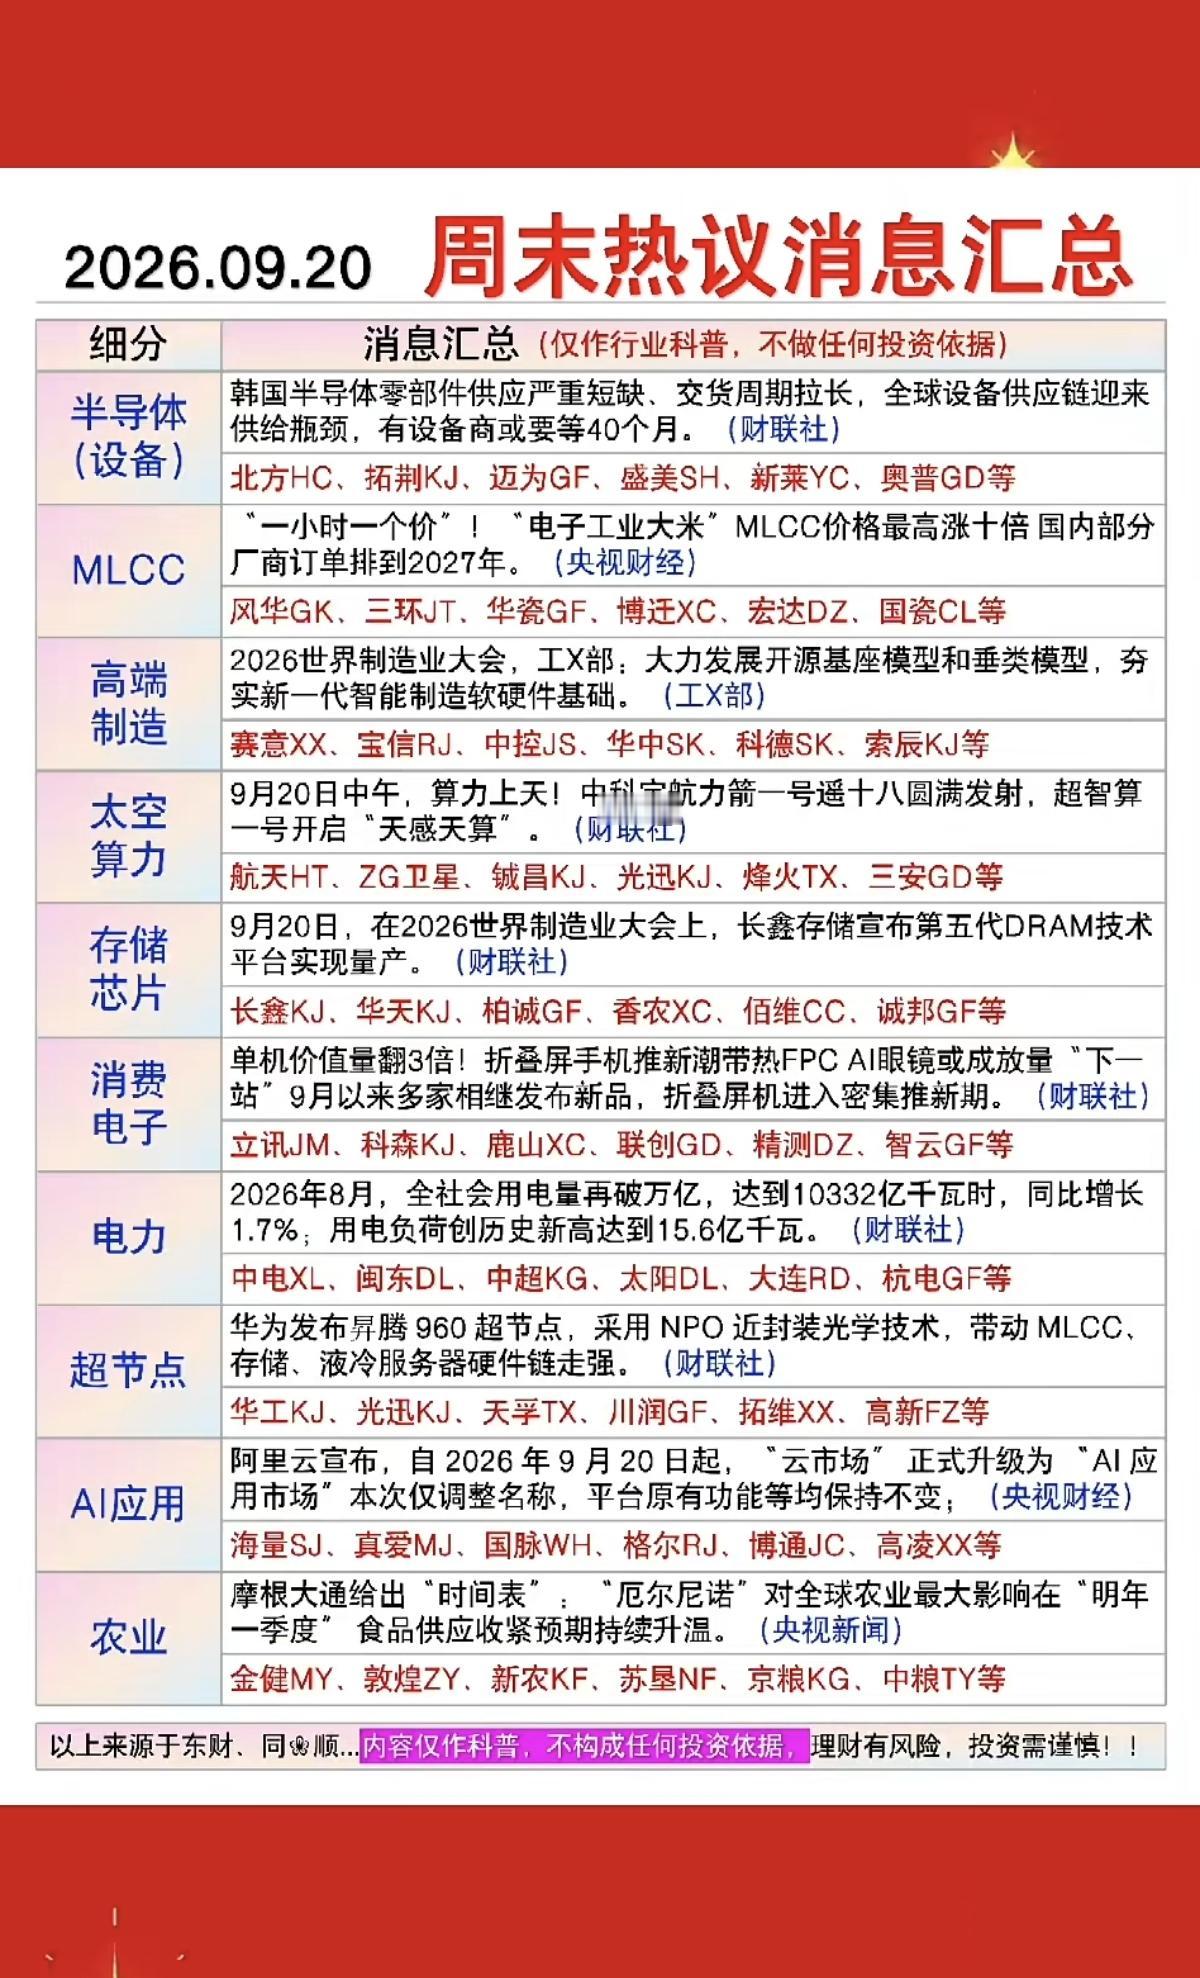
供给收缩的另一面,是需求端的供不应求。MLCC素有“电子工业大米”之称。受AI算力基建大规模建设推动,高容量型号如今已供不应求,部分现货价格已实现数倍上涨。三星电机于9月1日公告,已与一家未具名的全球大型科技企业签订约1万亿韩元,约合人民币超52亿元的AI服务器用MLCC长期供应协议,供货覆盖2027年全年,创下其单笔MLCC长单金额纪录。
MLCC因AI而稀缺,构成了本轮行情最坚实的逻辑。
双星新材并非MLCC制造商,而是其上游的精密离型膜供应商。离型膜是MLCC流延成型时反复消耗的关键辅材,高端产品长期由海外厂商主导。双星新材是国内少数具备从BOPET基膜到精密涂布全流程能力的企业,也因此被市场视作离型膜国产替代的核心标的之一。
公司的客户名单更能说明问题。2026年半年报显示,公司的MLCC离型膜已批量供货三环集团等国内头部MLCC厂商,高平滑级产品成功导入微容科技,MLCC专用基材第二条产线的产品也已投入客户认证,国际客户验证同步推进。
产业蓝图也打开了资本的想象空间。按照公司在投资者调研中的规划,MLCC离型膜一期5亿平方米产线将于2026年底全面达产,二期项目正在抓紧建设,未来整体项目建设规模可达20亿平方米。
题材之外,基本面也出现了久违的边际改善。2026年上半年,公司实现营业收入27.29亿元,同比增长3.89%;归母净利润实现4577.34万元,较上年同期亏损1.49亿元,实现扭亏为盈。在过去的2025年,公司全年实现营收51.08亿元,同比下降13.54%,归母净亏损达5.27亿元,亏损额为近三年最大。
一边是业绩爬出谷底,一边是MLCC行情带来的想象空间,双星新材就此成为了资金追捧的“香饽饽”。

被高盛、摩根大通看中
双星新材9月的这波连板,也让其频频登上龙虎榜。
在9月14日的三日榜单上,多家游资席位合计净买入约1.5亿元,深股通席位同步净买入6928万元。到9月15日,机构专用席位开始进场,单日净买入8429万元,与再度净买入8841万元的深股通一道成为做多主力。9月16日,行情进入高位换手阶段,四家机构席位同时出现在买卖榜单两侧,买入端合计扫货约2.43亿元,全天净买入约1.15亿元。
事实上,这已不是双星新材今年第一次被MLCC点燃。今年二季度,它就走过一轮从快速冲高到震荡回落的行情。
5-6月期间,受三星电机锁定产能及村田制作所涨价函等事件因素催化,双星新材在5月末录得3连板,随后又在6月中旬走出8天5板的行情。只是这波行情并未持续多久,随着涨价的消息被逐步消化,股价也随之震荡回落,一度跌至6.79元。
而在这轮行情从拉升到回落的过程中,公司的股东结构已悄然换防。8月24日披露的半年报中,公司十大流通股股东已换了大半面孔。
这批股东中,最受关注的是两家外资投行。截至二季度末,摩根大通证券有限公司自有资金席位新进约201.56万股,位列第七大流通股东,高盛国际自有资金席位新进约192.35万股,紧随其后。
与外资同步进场的,还有牛散与公募。邱锦才与杨洁贤分别新进约259.64万股和182万股,位列第六、第十大流通股东。滕越与夏里鹏管理的招商信用增强债券基金新进约184.45万股,成为第九大流通股东。
Wind数据显示,除了招商基金之外,淳厚基金廖辰轩、华夏基金李湘杰所管理的多只产品纷纷在二季度建仓。
有人进场,就有人离场。
一季度还名列名单的宏利高端装备股票型证券投资基金、长城安心回报混合、长城行业轮动混合,二季度全部退出前十,牛散王平、傅文龙也相继消失。换防之彻底,在中小盘题材股中颇具代表性。
反差来自北向资金,尽管双星新材受到了摩根与高盛两家外资投行的青睐,然而代表沪深港通持仓的香港中央结算有限公司近几个季度却一路减持,持股数量从2025年中报的2377.7万股、占比2.07%,降至2026年一季末的890.7万股,二季度末进一步降至769.5万股,退居第五大流通股东。
不安分的膜材老厂
风口上的双星新材,其实是一家有着近三十年历史的老厂。
1997年12月,吴培服在江苏宿迁创办宿迁市彩塑包装有限公司,主业是塑料彩印包装。2002年,公司切入双向拉伸聚酯薄膜,也就是BOPET赛道,完成了从印刷包装到基础膜材的第一次转身。
2010年5月,公司改制更名为江苏双星彩塑新材料股份有限公司,并于2011年6月2日登陆深交所中小板。上市之初,双星新材靠的是规模优势,也是国内最早一批投产直熔法BOPET产线的企业。
转折的伏笔在2013年埋下。常规BOPET门槛不高、产能容易过剩,公司从这一年开始研发光学材料,并于9月推出定增预案,拟募资建设年产1亿平方米光学膜项目,在"先规模化后差异化"的路径下,把资源投向长期被海外厂商垄断的高端膜材。
也正是在这一时期,双星新材把目光投向了外延并购。
第一次收购瞄准江西科为。2015年7月,公司斥资1.8亿元收购江西科为薄膜新型材料有限公司100%股权并增资,希望借其渠道快速切入光学膜中的节能窗膜市场。原股东柯秋平、时招军签下业绩承诺,2015年下半年至2018年净利润分别不低于2000万元、5000万元、7000万元和1亿元。
这份对赌最终只兑现了一个开头。2015年下半年,江西科为实现净利润2076万元、完成率103.8%,尚属达标;此后三年承诺便连年落空,2016年至2018年,标的业绩完成率仅8.84%、8.58%和2.05%。
按照协议,缺口须由柯秋平、时招军以现金补偿,而这笔钱追得并不顺利。2016年的4645万元补偿款中,柯秋平仅支付2800万元,剩余1845万元最终由实控人吴培服个人垫付;2017年和2018年的补偿款对方更是拒不履行,公司不得不在2017年、2018年两度向宿迁市宿豫区法院提起诉讼,相关商誉最终减值。
第二次收购则无果而终。2016年11月,公司公告拟出资2.002亿元控股河南卓立膜材料55%股权。标的是国内热转印碳带龙头厂商,正处于破产重整之中,2015年总资产8.18亿元,总负债高达22.98亿元,法院裁定债权金额约20.30亿元普通债权转为重整后股权。2018年4月,公司公告因卓立在过渡期内未完成约定要求,双方协商一致终止交易。这家标的后来更名焦作卓立,2023年申报创业板IPO,又在2024年3月撤回申请。
两次跨界并购给双星新材上了深刻一课。此后公司基本放弃外延扩张,转向自建产线。
突破发生在2018年。2018年,双星新材参与三星光学膜项目的调试与量产。2019年3月,公司从三星VD全球600多家供应商中脱颖而出,入选13家核心合作伙伴,成为三星VD光学膜片全球供应商,日后更成为三星VD全球六大生产基地唯一的战略合作供应商。
2020年,五大新材料板块迎来集体爆发。公司全年营收50.61亿元、同比增长13.17%,归母净利润7.21亿元、暴增315.33%。彼时其BOPET产能约40万吨、居全国第一,是国内唯一复合膜片月产超百万片的企业,可变信息材料膜全球市占率约50%,节能窗膜星膜范系列国内占比超40%,客户名单从三星延伸到海信、小米,2021年又拿下康冠60%至70%的光学膜招标份额。
高光之后是漫长的周期回落。2021年归母净利润录得13.85亿元历史峰值,此后景气见顶,公司盈利逐年走低,2025年录得上市后最大亏损。
但高端化的产品线没有停。如今的双星新材业务已覆盖光学材料、新能源材料、信息材料、热收缩材料和节能窗膜五大板块,MLCC离型膜之外,复合铜箔也已拿到多个订单。
从包装厂到MLCC风口,双星新材的故事还远未到收尾时。