过境费要中国担、建设款要中国付、气还没影就先押十年?中蒙俄管道磨了六年至今落不了笔,哪是外界瞎传的中国嫌价高。说白了:俄方正把成本和风险一股脑甩给买方,这种条件搁谁桌上,谁能谈得拢?
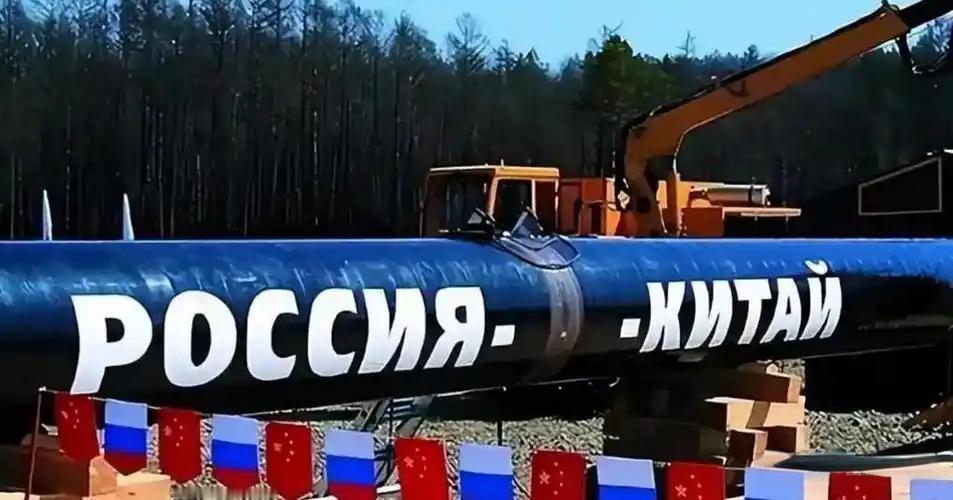
这条线从俄罗斯亚马尔气田出发,经蒙古通往中国,计划长度约2600公里,设计年输气量为500亿立方米。技术上并非完全做不到,真正难的是修成之后谁买、按什么价格买,以及建设期间的钱由谁先垫。
俄罗斯当然急,因为欧洲市场大幅收缩后,原本面向西方的气源必须寻找新出口。Gazprom需要稳定收入,也需要用长期订单证明,这条巨型管道值得真正开工,不能只停在口头承诺上。
中国也不是完全没需求,管道气能减少对海运液化天然气的依赖,绕开马六甲等通道的部分风险,让进口来源更加分散。但有战略价值,不等于什么条件都接受,中国没有必要为赶时间抢着签字,更不会只看一张蓝图。
价格因此成了第一道硬门槛,俄方强调市场化公式,希望价格足以覆盖漫长输送和巨额投资;多名分析人士则认为,中方更希望参照较低的国内基准,不能复制高价接盘的旧故事,否则账面上的合作越大,商业压力越大。
公开资料没有证明中国已经承诺承担全部过境费,更没有证据显示“先预付十年”已经写进协议。蒙古能从过境中获得收益,但具体费率、付款安排和责任边界,仍属于谈判内容,不能把猜测当成定案。
建设融资同样不能靠口号解决,项目大部分前期投入预计要由俄方承担,俄罗斯希望用长期购气承诺锁定回款,中国则会把最低采购量、付款节奏和违约责任逐项掰开,任何一项含糊都可能留下后患。
这也是为什么“签了备忘录”与“正式供气合同”之间,隔着一整套商业文件,路线可以先谈,开工方式可以先谈,真正决定项目生死的价格、年限和弹性却不能含糊,纸面共识离通气仍有距离。
对中国来说,最大的风险不是买不到气,而是把自己锁进一份几十年期限、缺乏调整空间的合同,能源转型速度、国内需求变化和未来气价,谁也不可能提前看得一清二楚,贸然承诺反而会削弱选择余地。
对俄罗斯来说,风险则相反,管道一旦修成,客户高度集中,若价格被压得太低,收入撑不起维护和回本;若坚持高价,中国又能继续等待其他气源和现货市场,卖方的着急会直接变成谈判筹码。
蒙古夹在中间,既能得到过境费,也可能承担环保、土地和施工协调压力,它愿意支持项目,不代表三方已经把收益分配、风险处置和违约后果全部写完,过境国也要把账算清楚。
所以,外界把谈判拖延简单归结为“中国嫌俄罗斯天然气贵”,其实只说对了一半,中国在意的不是单纯便宜,而是价格是否透明、合同是否灵活、风险是否与收益匹配,安全保障也要有可执行的条款。
俄方把项目描绘成中俄能源合作的新支柱,这种战略叙事有现实基础,却不能替代商业算账,管道越长、跨境环节越多,任何一个成本失控,最终都会反映到气价和付款条款上,合作热度不能代替现金流。
俄方公开说过目标是年输气500亿立方米、争取2030年前后供气,但截至目前并没有清晰的开工时间表,工程能否按期完成,仍取决于正式合同何时真正落地,以及融资和施工准备能否同步推进。
因此,所谓“中蒙俄管道谈不拢”,不是中国不想要能源,也不是俄罗斯没有资源,而是双方对谁先付钱、谁承担波动、谁保证长期需求,还没有算出都能接受的答案,三方利益也尚未完全对齐。
把成本风险全部甩给买家,当然没人愿意接;把战略合作当成无条件输血,也不符合市场逻辑,只有价格、融资、过境和责任同时落到纸面上,管道才不再是新闻里的蓝图,项目才有真正开工的基础。
名字可以从“西伯利亚力量2号”改成“贝加尔力量”,宣传口径也可以一再升级,但天然气还没流进中国之前,真正的较量始终在合同里,谁更着急,谁就更需要拿出诚意,而不是继续把风险往外推。