稀土大战进入白热化!中国对日本军工相关用户的稀土等两用物项出口限制已持续大半年,没想到日本悄无声息找到一条新的解决稀土短板路径!日本真正想从南鸟岛捞起来的,不只是50吨海底泥,而是一张摆脱中国关键供应链约束的“备用船票”。
真正让日本企业睡不踏实的,其实不是“日本没有稀土”,而是几种用量很少、偏偏很难替代的中重稀土。一台设备里也许只用几十克、几百克,可少了镝、铽这类材料,高温环境下使用的高性能永磁体就可能达不到原来的指标。
汽车、机器人、精密电机乃至部分航空设备,都会因此增加供应风险。这才是南鸟岛突然受到重视的背景。
2025年4月,中国开始对部分中重稀土相关物项实行出口管制,出口需要依法办理许可。此后的政策重点并不是简单把所有稀土产品对日本“一刀切”,而是进一步加强物项、最终用户和最终用途审查。
进入2026年以后,与敏感军事用途有关的日本企业面临的供应链审查压力又有所增加。这和2010年前后的情况已经不完全一样。
十多年前,日本面对稀土供应风险时,最直接的办法是多买一点、多囤一点,再去澳大利亚寻找新的矿源。现在的问题复杂得多。
就算从其他国家拿到矿石,如果分离、精炼、高纯金属和磁材制造环节仍然不完整,原料到了港口,也不代表马上可以送进电机工厂。日本这些年其实一直在补这个漏洞。
澳大利亚莱纳斯能够成长为中国以外重要的稀土供应企业,日本方面长期提供资金和产业支持就是原因之一。日本企业同时研究废旧电机回收、降低磁体中镝的使用比例,并储备部分关键材料。
这套体系已经让此前的日本比2010年多了几层缓冲,但仍没有形成一条能够完全脱离中国加工体系的大规模中重稀土产业链。于是,目光又转向了距离东京约1900公里的南鸟岛。
日本看中的不是一座传统意义上的海底矿山,而是深海沉积物。此前的科学调查已经发现,南鸟岛周边海底泥中含有稀土元素,其中包括钇、镝等具有较高战略价值的品种。
它最大的吸引力是位置处于日本能够长期组织调查和开发的海域,因此资源安全意义甚至高于眼前的经济收益。把设备送到5000多米深的海底,再连续抽取泥浆,本身已经是相当复杂的海洋工程。
高压、海浪、洋流、船舶定位和管线磨损,每一项都会变成成本。一套设备能够成功完成科研试验,证明的是技术路线有可能成立,并不等于已经具备一年运行几百天的商业生产能力。
而且海泥被抽上船后,事情还没完成一半。泥浆必须脱水、运输,再经过浸出,把其中各种元素提取出来。
稀土元素化学性质很接近,真正麻烦的恰恰是后面的分离和提纯。最终还要制成金属、合金和磁体,再通过汽车、工业设备等客户漫长的质量认证。
任何一道工序掉链子,都可能使“海底资源”停留在实验室阶段。这也是为什么几十吨试验性采泥很重要,却不能直接理解成几十吨稀土。
50吨海泥和50吨镝完全不是一个概念。泥浆里除了稀土,还有大量其他矿物;即便测出了稀土浓度,能够提取多少、回收率多高、每公斤成本是多少,又是另一套计算方法。
媒体报道中的“资源丰富”,与企业采购部门眼中的“稳定供应”,中间隔着完整的工业体系。日本真正采取的办法,因此不是押宝南鸟岛,而是在同时铺五条路。
海外矿源是一条,战略库存是一条,废旧磁体回收是一条,减少中重稀土用量是一条,南鸟岛深海资源则是最长期的一条。几条路线共同解决一个问题:即使某一种进口来源受到限制,日本重点产业也不至于立刻停摆。
从这个角度看,日本的策略确实比十多年前成熟了。但成熟并不代表完成,新能源汽车、普通工业电机可以通过改变设计、材料替代和库存管理降低风险,可越往高温、高可靠性领域走,对材料性能和一致性的要求越高。
这里不仅涉及有没有镝和铽,还涉及纯度、批次稳定性、磁材配方以及多年形成的供应商认证体系。中国真正具有竞争力的地方,也正是在这里。
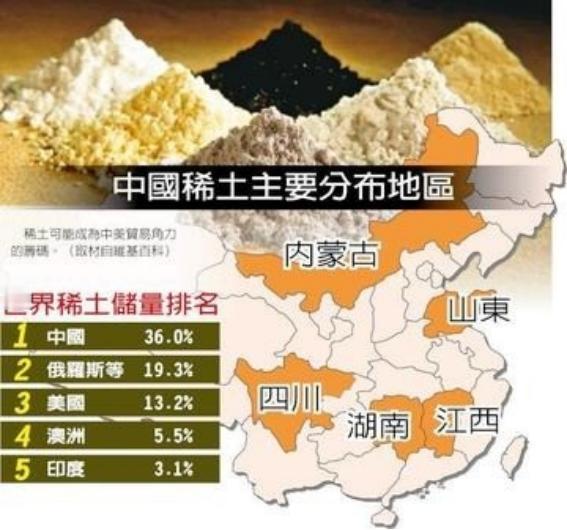
稀土竞争发展到此前,已经很难用“谁的地下资源更多”来判断输赢。澳大利亚有矿,美国有矿,日本海底也可能拥有巨大资源,可从原矿一直做到分离产品、高纯金属、永磁材料,再进入电机和终端产业,才是一条真正有价值的供应链。
因此,未来值得观察的重点并不是日本下一次能从南鸟岛捞多少吨泥,而是三件更加实际的事情:能不能把深海采集从短期试验变成连续运行,能不能建立经济上可以承受的陆上分离体系,以及最终产品价格能不能让企业长期使用。只解决第一项,南鸟岛依然只是资源储备。
日本当然会继续推进这条路,对一个能源和矿产资源高度依赖进口的工业经济体来说,即使深海稀土短期价格很贵,掌握开采技术也有战略意义。因为它给日本留下了一种极端情况下仍能取得关键原料的可能性,哪怕这条路平时并不划算。