房价,真的回不去了
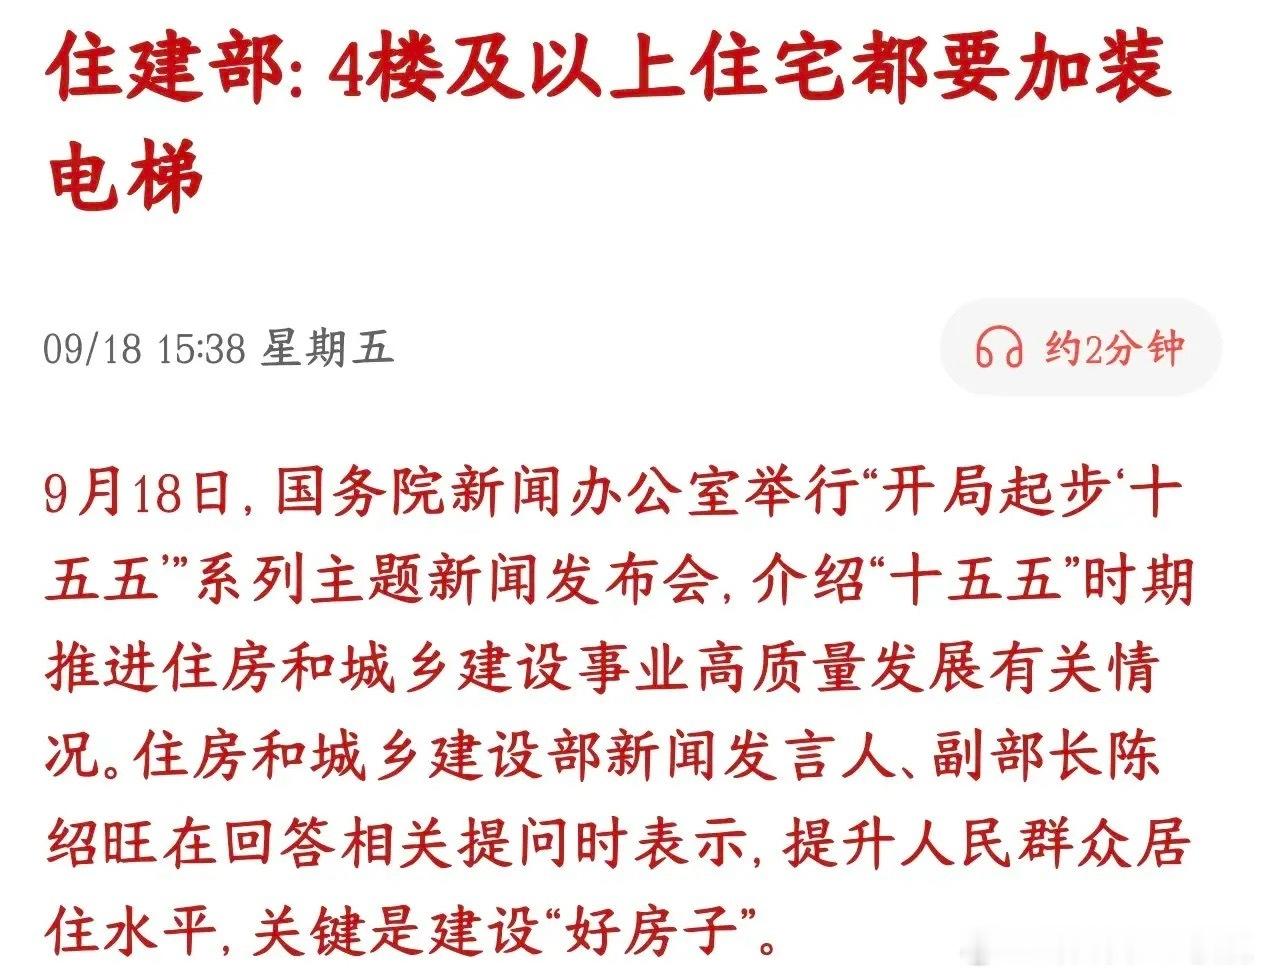
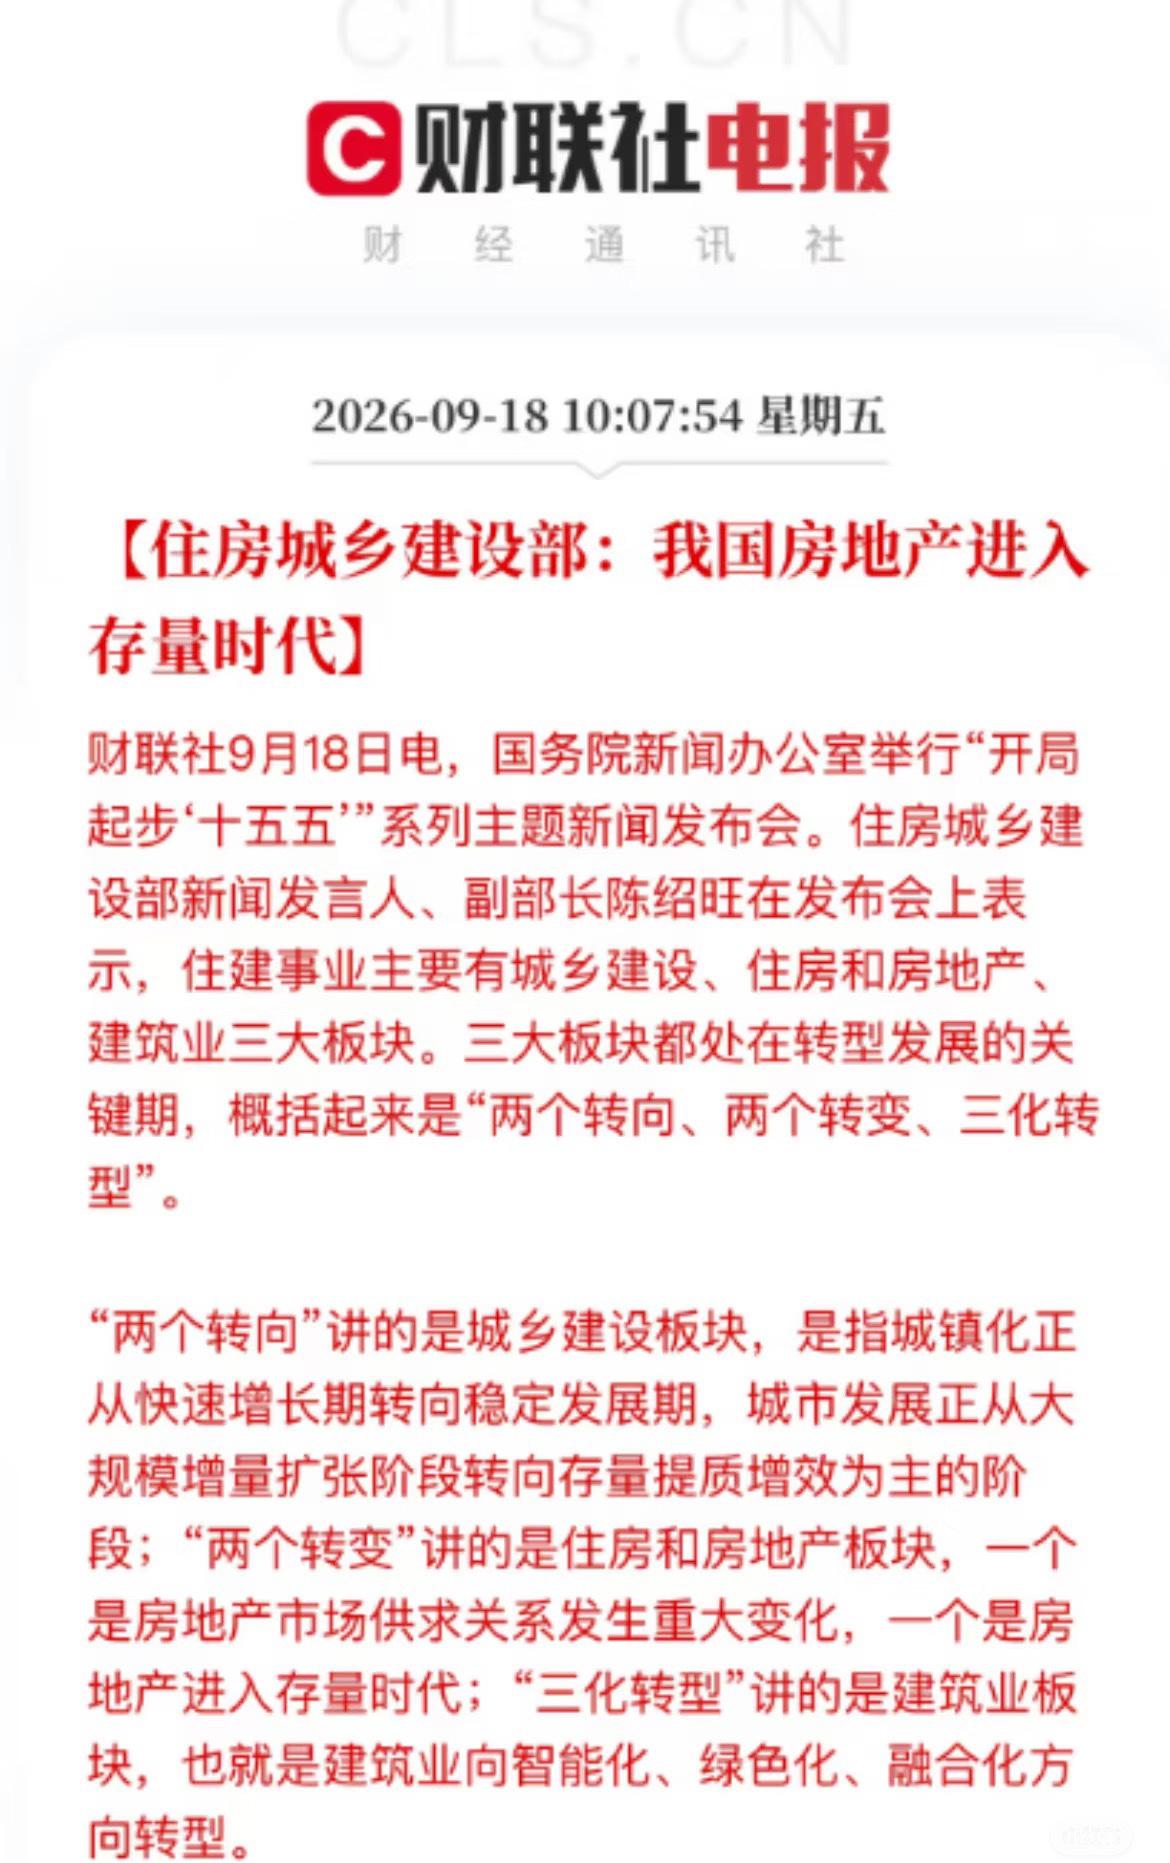
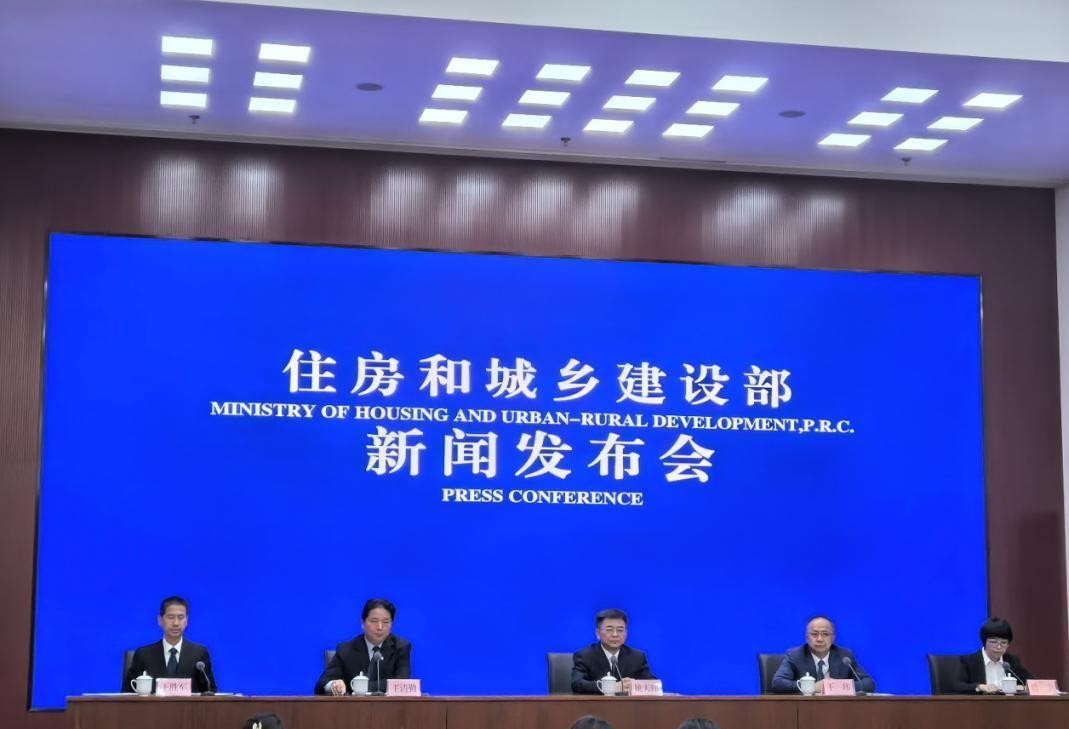
就在刚刚,住建部一句“房地产进入存量时代”,把过去二十年的楼市神话轻轻合上了。二手房交易占比今年前8个月冲到52%,买新房、等交楼、赌上涨的逻辑,第一次彻底让位给“即买即住、看二手、看现金流”。
不是房价不能稳,是大盘再也不会普涨。一线城市有产业和人口托底,慢慢触底;三四线、远郊盘、老破小,缺人缺产业,就只剩居住属性。销售额从18万亿跌回9万亿以内,卖地收入从8.7万亿回到4万多亿,土地财政的黄金年代,基本翻篇了。
现房销售、预售资金严管,等于把“空手套白狼”的杠杆模式掐断。以后房企比的不是拿地快,而是产品硬、物业好、交付稳。普通人呢?别再把房子当提款机——自住就挑配套成熟、能扛周期的地段;投资就认人口流入、新产业扎堆的城市。没产业的城、没流动性的房,再便宜也是沉没成本。
存量时代最狠的一句话是:房子不再是财富杠杆,只是大宗商品。能住、能卖、能睡安稳觉,就够了。回到历史高点?别想了,往前走比回头看值钱。
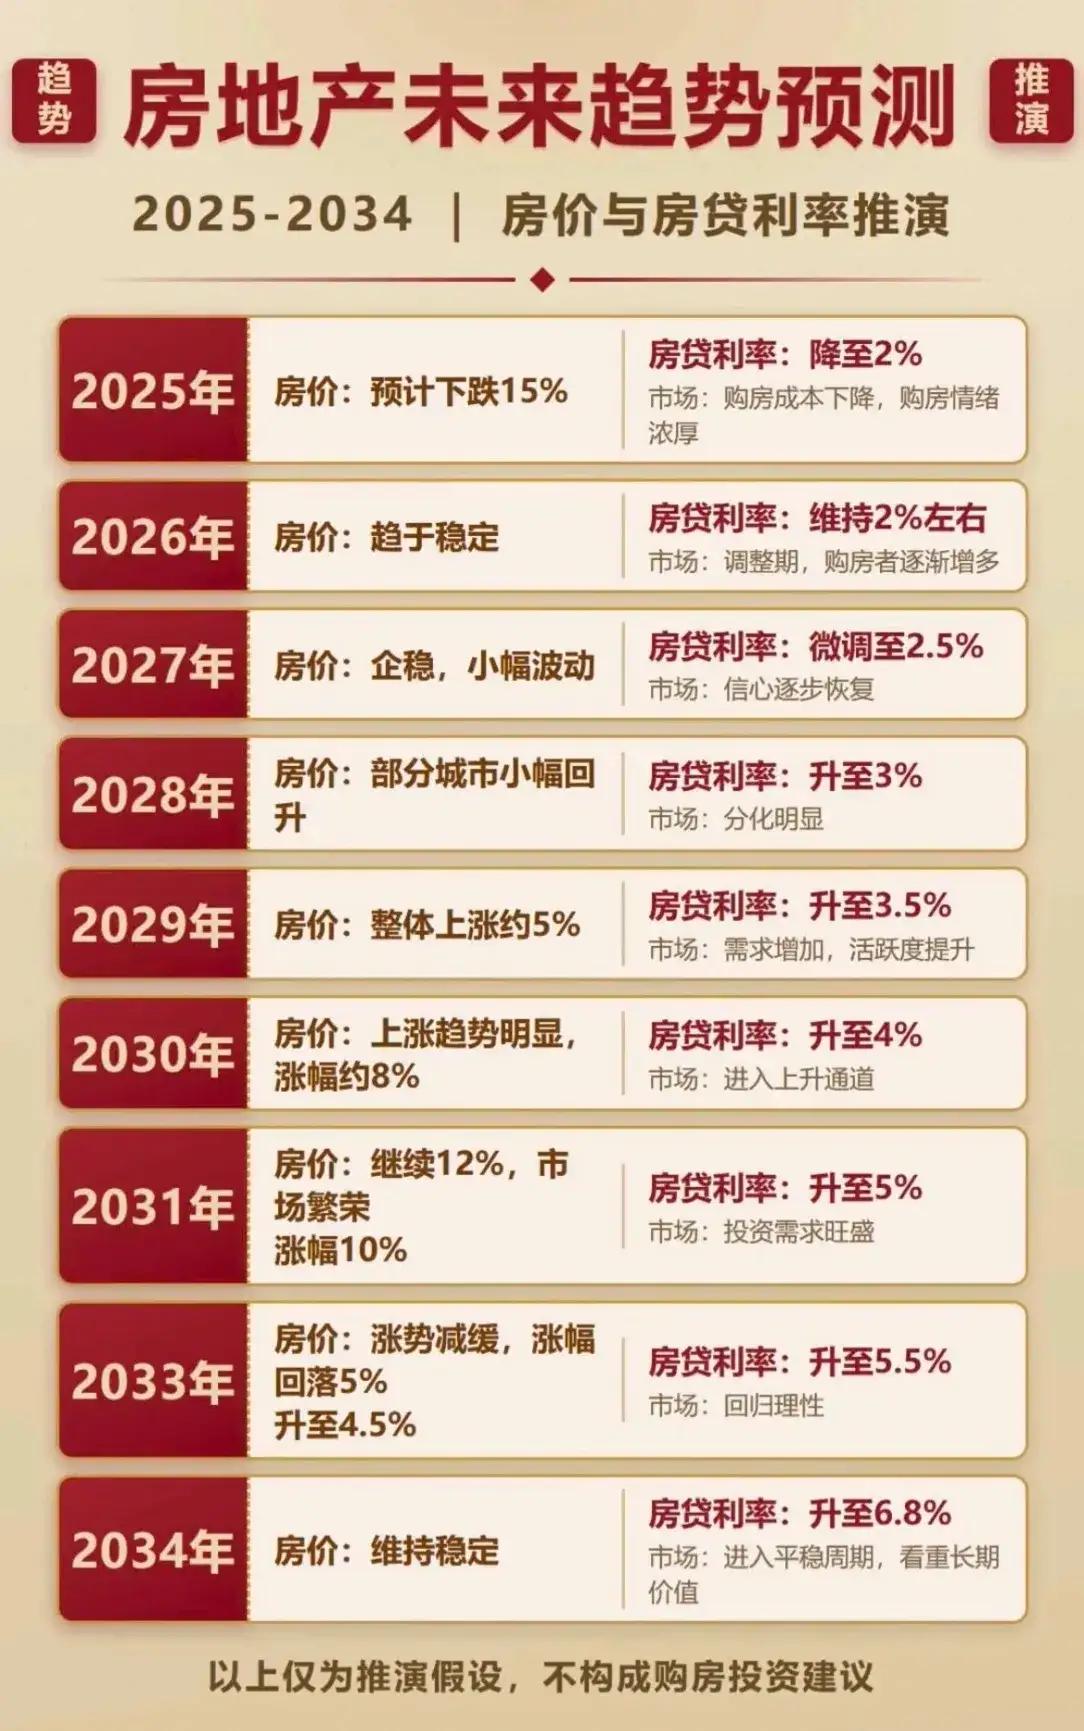
关于房价走势,确实需要结合当前经济环境、政策导向和市场供需等多方面因素综合分析。
1. 政策调控常态化
近年来,“房住不炒”政策基调持续强化,限购、限贷、限售等措施在不同城市动态调整,旨在抑制投机需求,推动市场回归理性。这种政策环境下,房价暴涨的可能性大幅降低。
部分城市通过共有产权、保障性住房等政策分流购房需求,进一步平衡市场结构。
2. 经济转型与人口变化
中国经济正从高速增长转向高质量发展,房地产作为经济支柱的地位逐渐弱化,产业结构升级和科技创新成为新驱动力。这可能导致资金从楼市向其他领域分流。
人口红利减弱(出生率下降、老龄化加剧)直接影响住房刚需,尤其是三四线城市可能面临人口流出压力,而一线城市因人才集聚仍有支撑。
3. 市场供需结构变化
过去二十年的房地产扩张导致部分城市库存积压,尤其是三四线城市存在供大于求的风险。而一线城市核心地段因资源集中仍有稀缺性,但整体市场已进入“存量时代”。
房企债务压力与土地市场降温,进一步削弱了房价上涨预期。部分房企降价促销、以价换量成为常态。
4. 金融属性弱化
房地产税试点推进、房产信息联网等长效机制建设,正在改变房产作为“低风险高收益资产”的定位。投资属性减弱后,房价将更贴近居住价值。
银行对房企融资的“三道红线”和对个人房贷的额度管控,也限制了杠杆炒作空间。
5. 区域分化加剧
未来房价走势将呈现显著的“城市群分化”特征:核心都市圈(如长三角、珠三角)因产业和人口聚集仍有韧性,而缺乏产业支撑的中小城市可能面临长期调整压力。
一线城市因土地稀缺、教育资源集中等因素,抗跌性较强,但涨幅受限;三四线城市则需警惕过度开发后的泡沫风险。
给不同群体的建议:
刚需购房者:若在核心城市工作生活,可择机入手性价比较高的房源,但需避免过度加杠杆;在人口流出地区,建议谨慎评估未来流动性。
投资者:需转变“买房即暴利”的思维,关注租金回报率、物业价值等长期收益指标,避免盲目跟风。
政策制定性:需平衡稳房价与防风险,加快保障房体系建设,推动土地财政向多元税源转型。
总结
房价“回不去”的本质是旧有增长模式的终结,而非短期波动。未来市场将更注重居住属性和居住品质,投机性需求退出后,房价走势会更贴近居民收入水平和城市真实竞争力。对于个体而言,理性看待房产价值、根据自身需求决策,比预测短期涨跌更重要。
评论列表