问界的主力车型,正在集体“换挡”。
2026年二季度M7、M9同时进入产品迭代过渡期,产能和销售规模效应未充分释放。
5月交付3.43万台,7月直接跌到2万台出头,销量像坐过山车一样剧烈摇摆。
更麻烦的是,问界至今没有一款能在中坚价位长期稳定走量的基本盘车型,赛力斯手上有牌,但打牌的节奏正在失控。
先看这组让人心惊肉跳的数字,5月交付34320台,环比涨了48.2%,形势一片大好。
结果7月直接跌到20480台,批发口径同比暴跌超过五成。两个月时间,一半的销量蒸发了。这不是市场淡季能解释的。
问题的根子,出在M7身上,这款车2025年9月上市后一度月销近3万台,是问界在中坚价位的绝对主力。但2026款M7在3月23日才上市,全系标配896线激光雷达,3月22日提车的老车主隔天就被代际淘汰。
车主们在网上沸腾了,交付不足3个月就大改款,提车不到24小时销售朋友圈就发了新款海报,这种事放在谁身上都得急。M7的销量随即从高点快速回落,30万级基本盘的信任被自己人砍了一刀。
M8的缺位更致命,去年7月M8一款车就能吃下22929辆,门店现车排队三个月加价都难提。但今年7月M8只卖了2809辆,去年同期的主力走量车型,现在几乎从榜单上消失了。
M6被寄予厚望,4月22日上市,售价25.98万起,定位年轻家庭,上市54天累计交付超3万辆。但到了7月,M6交付也只有5428辆,环比跌了近一半。年轻人买车的热情来得快去得也快,M6还没站稳就被自家产品迭代的节奏带偏了。
唯一撑住场面的是M9,连续三个月位居50万以上车型销量榜首,成交均价超60万元,交付12周累计突破3万台。但这恰恰暴露了赛力斯的死穴,一个年销目标数十万辆的品牌,全靠一款60万的车撑门面,剩下的车型全在滑坡。
结果就是财报上那个刺眼的数字,2026年上半年营收574.93亿元,同比下降7.87%,归母净亏损17.17亿元。去年同期还盈利29.41亿,一年时间由盈转亏,落差超过46亿。毛利率掉到21.8%,资产减值损失17.50亿元。
根子在于问界的车型布局,M5、M6、M7、M8、M9五款SUV全挤在20到50万价格区间,尺寸差距不大,内饰风格高度同质化,形成了严重的自我内耗。消费者站在展厅里挑花眼,最后可能一个都不选,转头去了零跑或小米的店里。
赛力斯在半年报里把锅甩给了“产品迭代过渡期”和原材料涨价。这话只对了一半。碳酸锂从8万涨到18万一吨,存储芯片翻了五倍,单车成本确实多了1.5到2万。
但成本是全行业都在扛的事,隔壁零跑7月交付101267辆同比翻倍,蔚来涨了71%,小米连续三个月交付超3万辆。
潮水在涨,问界在退,锅不能只让原材料背。
真正让人捏把汗的是产品迭代的节奏。
M7刚上896线雷达,M6又标配同一套智驾系统,老车主被反复割韭菜,潜在客户也学会了持币观望。门店销售最怕听到的一句话就是“这是老款还是新款”,因为说完答案,客户转身就走。
好消息是家底还在,账上现金储备731.48亿元,有息负债占总资产比例只有3.2%,赛力斯还有试错的空间。问界全系累计交付已突破30万台,NPS在新能源车型里排名靠前,品牌口碑的底子没有烂透。
但时间窗口不会一直开着,问界M7全系累计交付突破40万辆,M9全系交付突破28万辆,这些数字证明问界不是没有产品力。
问题在于,车型越来越多,爆款越来越散,主力车型“换挡”的周期越来越短,消费者和渠道都快跟不上了。
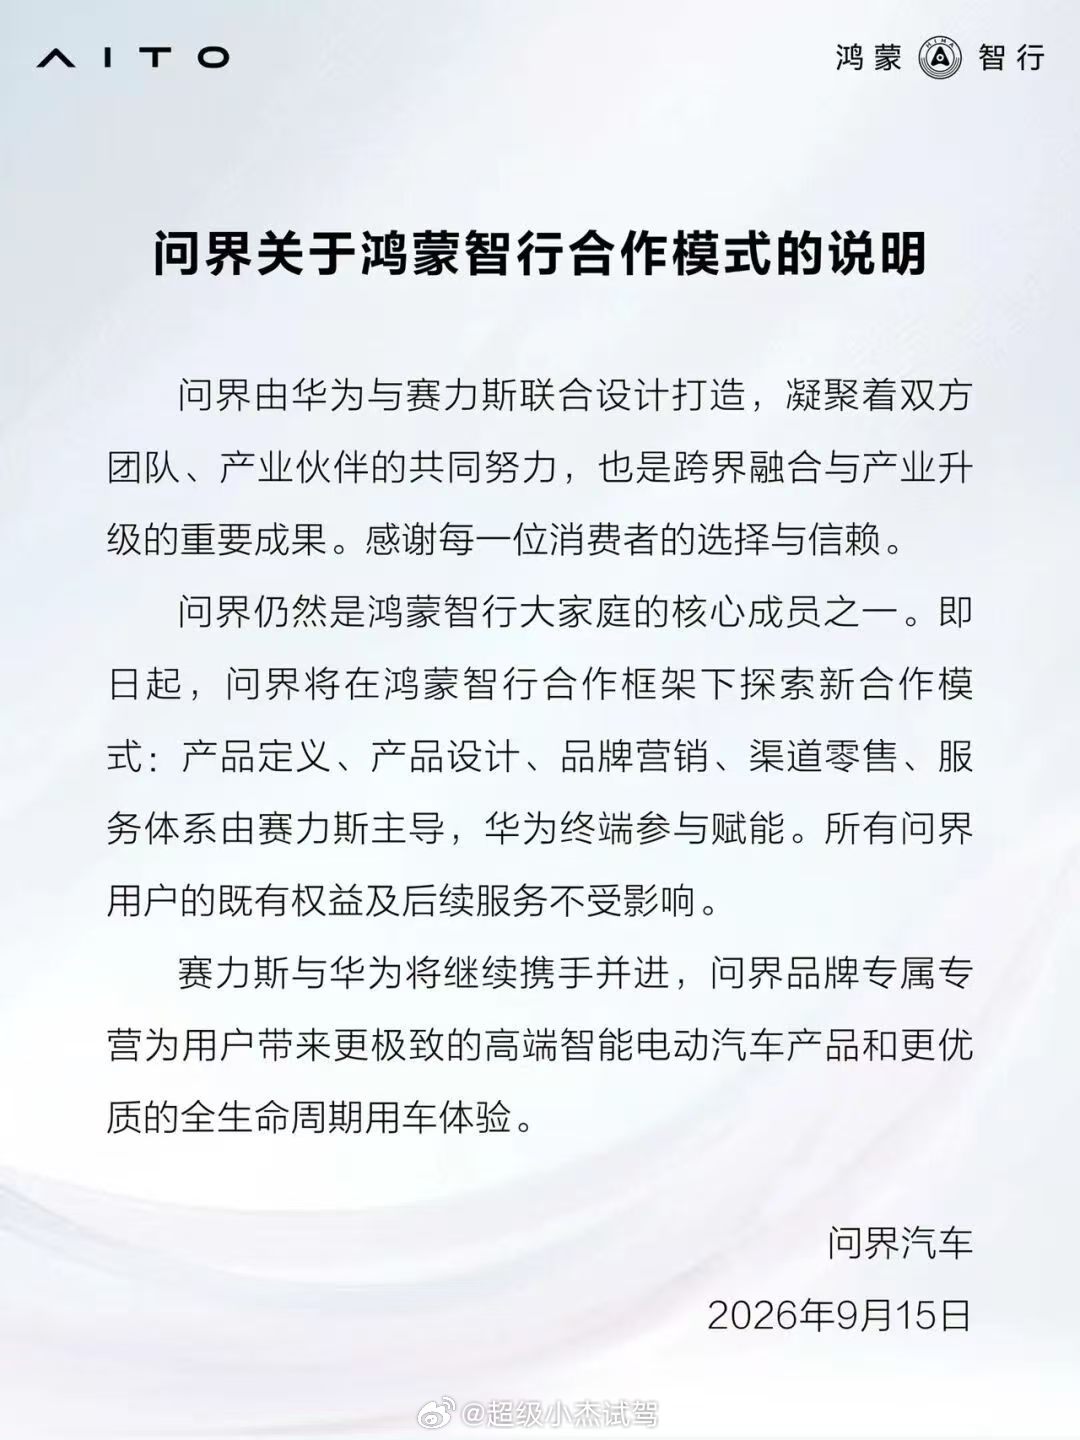
赛力斯拿回方向盘之后,要解决的不是一款车卖不卖得动的问题,而是整个产品矩阵能不能打出组合拳。
M9守住高端标杆,M7和M6扛住中坚走量,M8填补40万级的空白,这个棋局能不能盘活,决定的不是某个月的交付数字,而是问界这个品牌到底有没有独立行走的能力。
问界的主力车型正在集体“换挡”,但换挡之后是加速还是熄火,赛力斯手里那张牌桌,留给它出牌的时间已经不多了。