银行股股息率那么高,为什么大家还是去存钱?
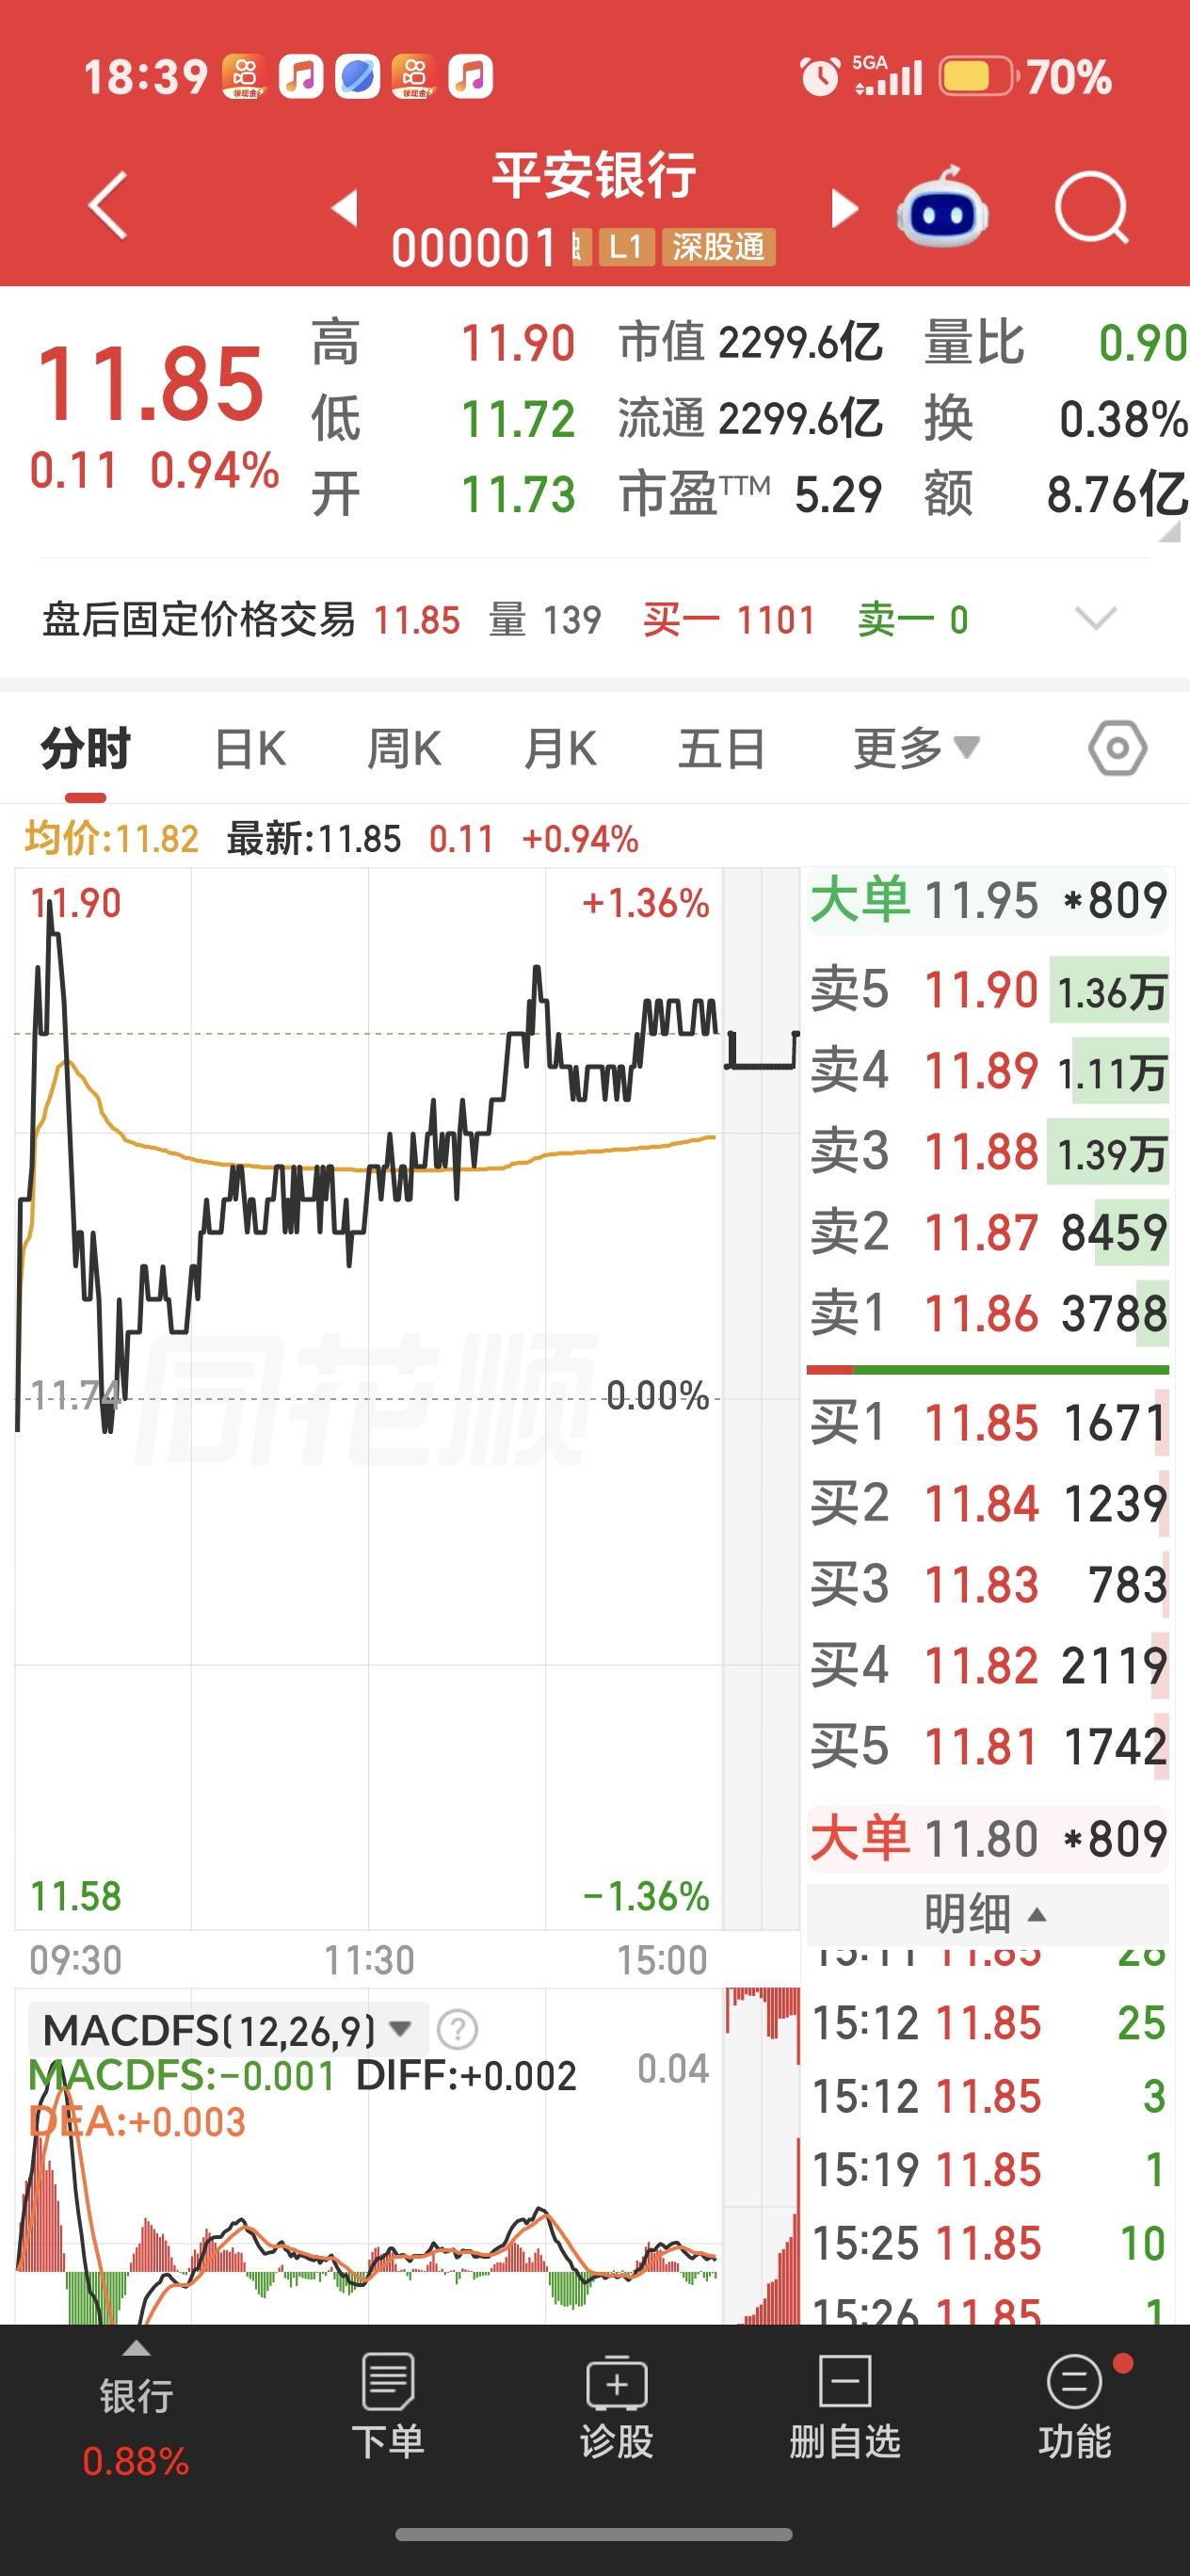
先看数据。很多银行股股息率常年5%以上,存款利率不到2%。这个差距是公开的,谁都能查到。
但大多数人还是选择存钱。不是大家不知道收益差,是两种钱的性质不一样。
存款是什么。你把钱借给银行,银行给你利息,本金不动。存100万,一年利息1.5万,本金还是100万。你随时能取,取的时候本金一分不少。
银行股是什么。你花钱买银行的一部分,银行赚钱了你分一点,银行不赚钱你可能亏本金。
买100万银行股,分红可能有5万,但股价可能跌到95万,也可能涨到105万。
对大多数人来说,亏5万的可能性,比多赚3.5万的可能性恐怖得多。人对损失的感受,比对收益的感受强烈。这是人性,不是智商。
很多人说,股息率5%,存款利率2%,傻子都知道选哪个。但真把钱放进去,感受完全不一样。
存款每天打开账户,数字稳稳的,利息每天在涨。银行股每天打开账户,数字在跳,今天红明天绿。
你看着本金从100万变成98万,心里就开始发慌。你想着再等等,结果变成95万。
你扛不住,卖了,亏5万离场。这时候你算总账,分红拿了2万,本金亏了5万,净亏3万。
还不如当初存银行。所以不是算不清账,是扛不住波动。
银行股不是没风险。银行资产复杂,房地产下行,坏账风险存在。银行放出去的贷款,有的收不回来,有的要展期。
净息差收窄,银行赚钱能力在下降。分红不是保证的,有的银行盈利也不分红,或者分得很少。
股息率是历史数据,不代表未来一定兑现。你看到5%的股息率,是过去几年的平均数。
明年银行利润下滑,分红减少,股息率就降了。后年不分红,股息率就是零。
这些风险,存款没有。存款的利息是写进合同的,银行股的分红是看经营情况的。
但银行股的风险,已经反映在价格里。银行板块长期破净,股价低于净资产。相当于你花0.5元买价值1元的资产。
市场担心坏账,担心地产,担心地方债,这些担心已经计入价格。
银行股之所以便宜,就是因为市场已经把这些坏消息算进去了。你买的不是完美资产,是被市场悲观定价的资产。
便宜有便宜的理由,但便宜本身也意味着预期已经很低。
如果坏账真的爆发,股价还会跌。如果坏账可控,股价可能修复。这是赌预期,不是算利息。
什么人适合买银行股。闲钱,三年以上不动。
能接受股价一年波动20%。不靠这笔钱应急,不靠这笔钱生活。跌了能补仓,涨了能拿住。用闲钱买,心态就稳。
急用的钱,三个月后要交房租,半年后要付首付,这钱不能买股票。
你买进去,股价跌了,你又急着用钱,只能割肉。割完肉,分红没拿够,本金亏了,两头吃亏。
所以买银行股之前,先问自己,这笔钱三年内用不用。用,就存银行。不用,再考虑银行股。
存款收益低,但睡得着。银行股收益高,但拿不住等于白搭。
很多人买银行股,拿了一年,股价跌了10%,分红拿了5%,净亏5%。第二年扛不住,卖了。
然后跟别人说,银行股是骗人的。其实不是银行股骗人,是他拿不住。
银行股吃股息,要拿五年十年。拿一年就想赚,那是炒股,不是吃息。存款不一样,存一年就是一年利息,到期连本带利拿回来。
你不用等,不用扛,不用看盘。对于大多数人来说,这种确定性比5%的收益值钱。
所以,扛得住波动,有闲钱,能拿五年以上,买银行股。
扛不住波动,钱随时要用,存银行不丢人。存款和银行股,不是哪个好哪个坏,是哪个适合你。
你让一个靠退休金生活的老人买银行股,股价跌10%他就睡不着。
你让一个手里有200万闲钱的年轻人存银行,每年少赚6万,他也心疼。