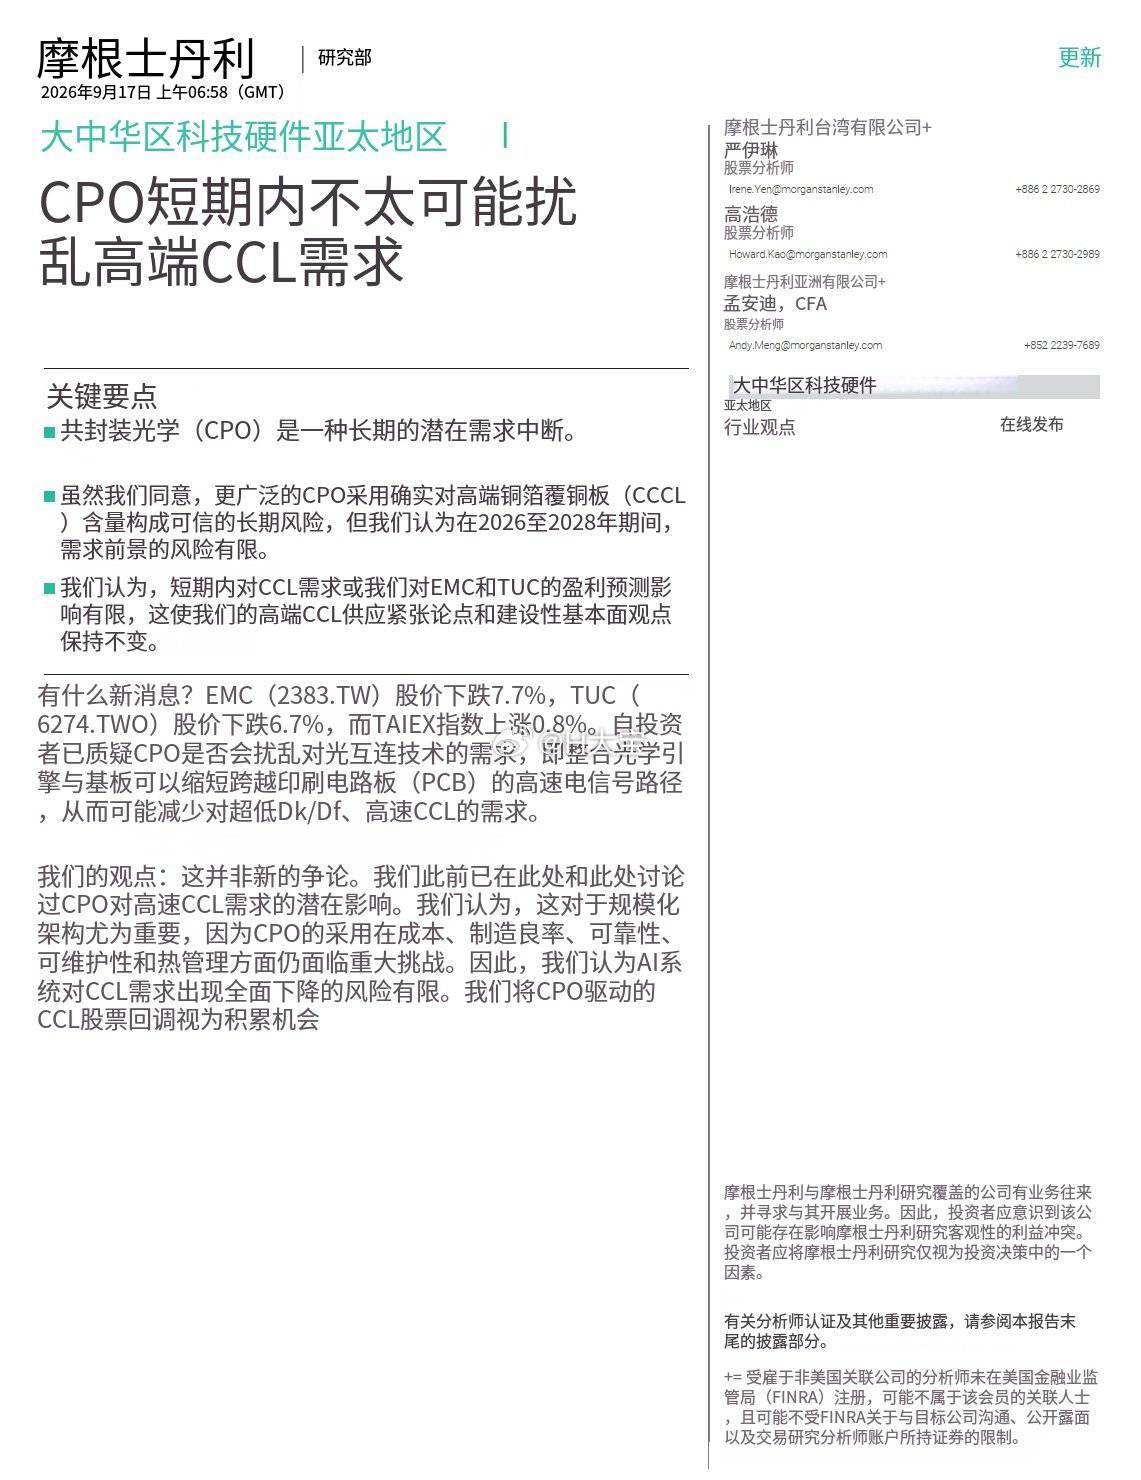
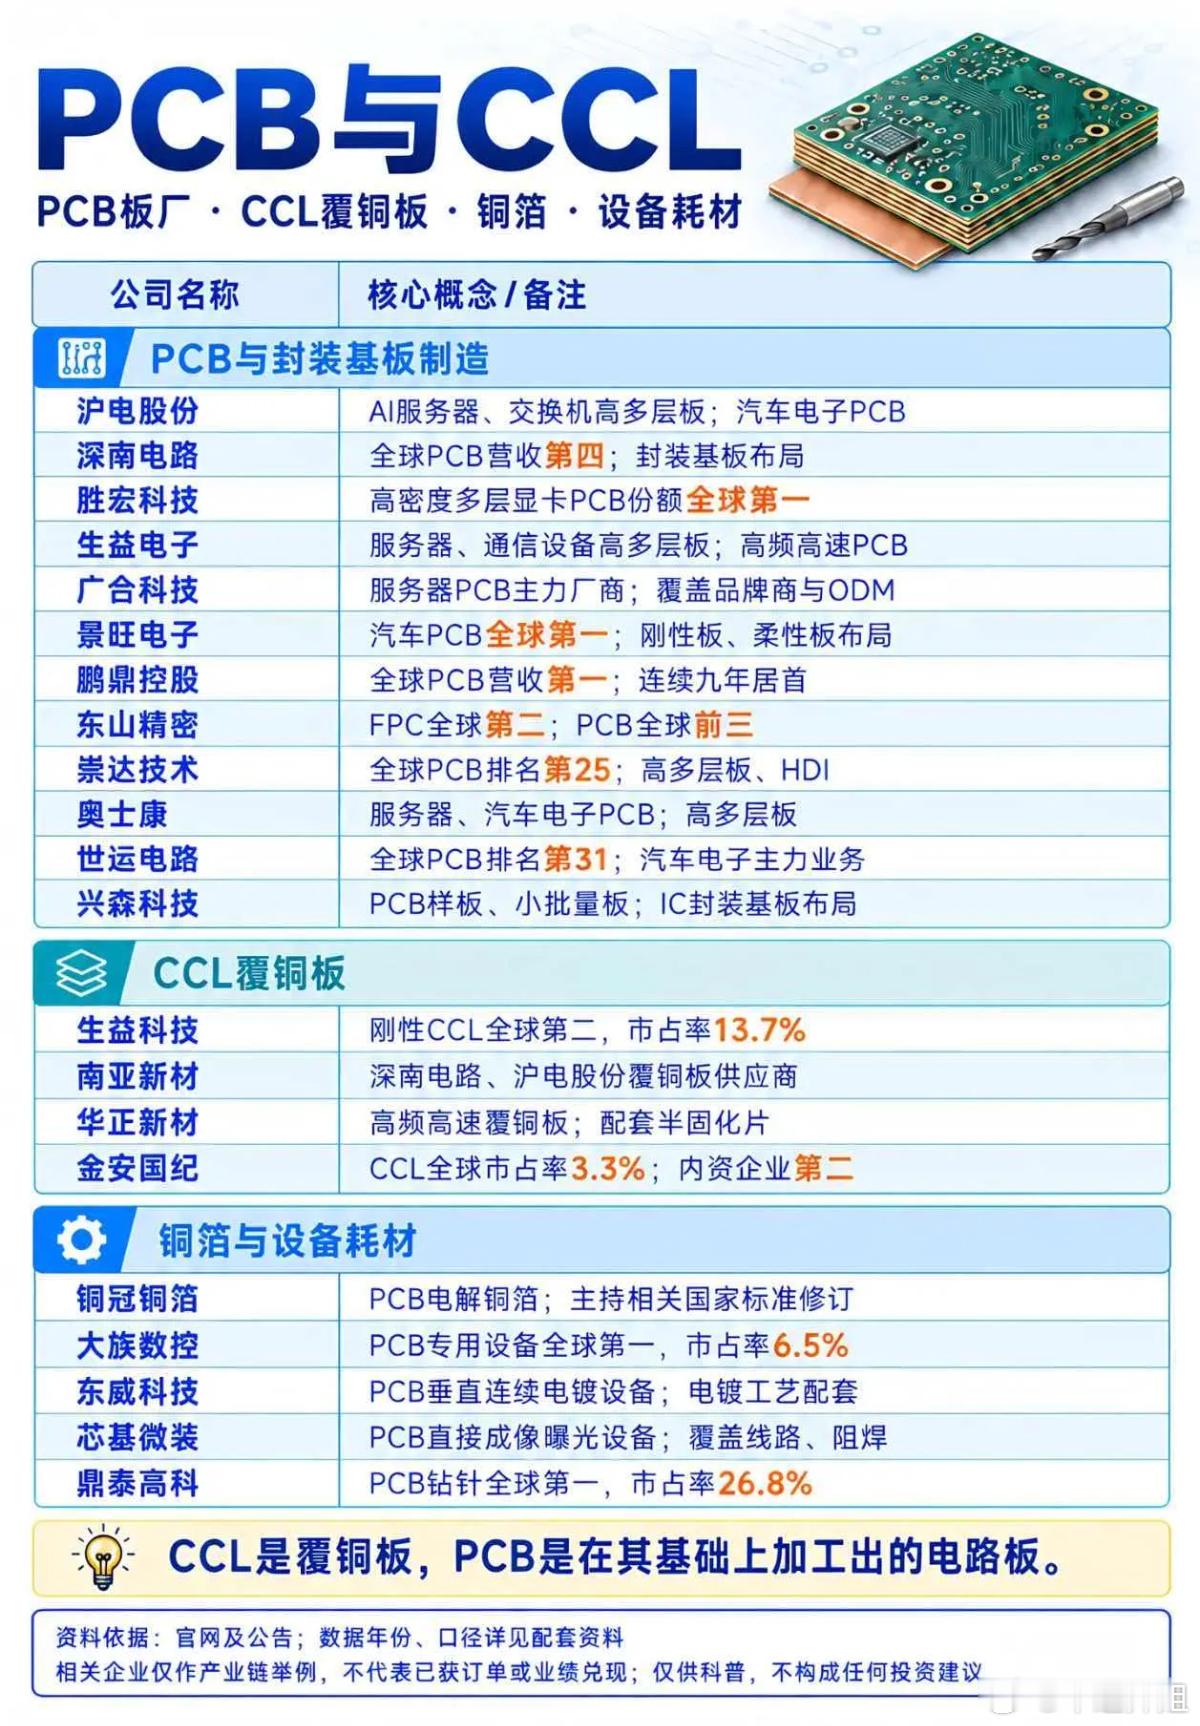
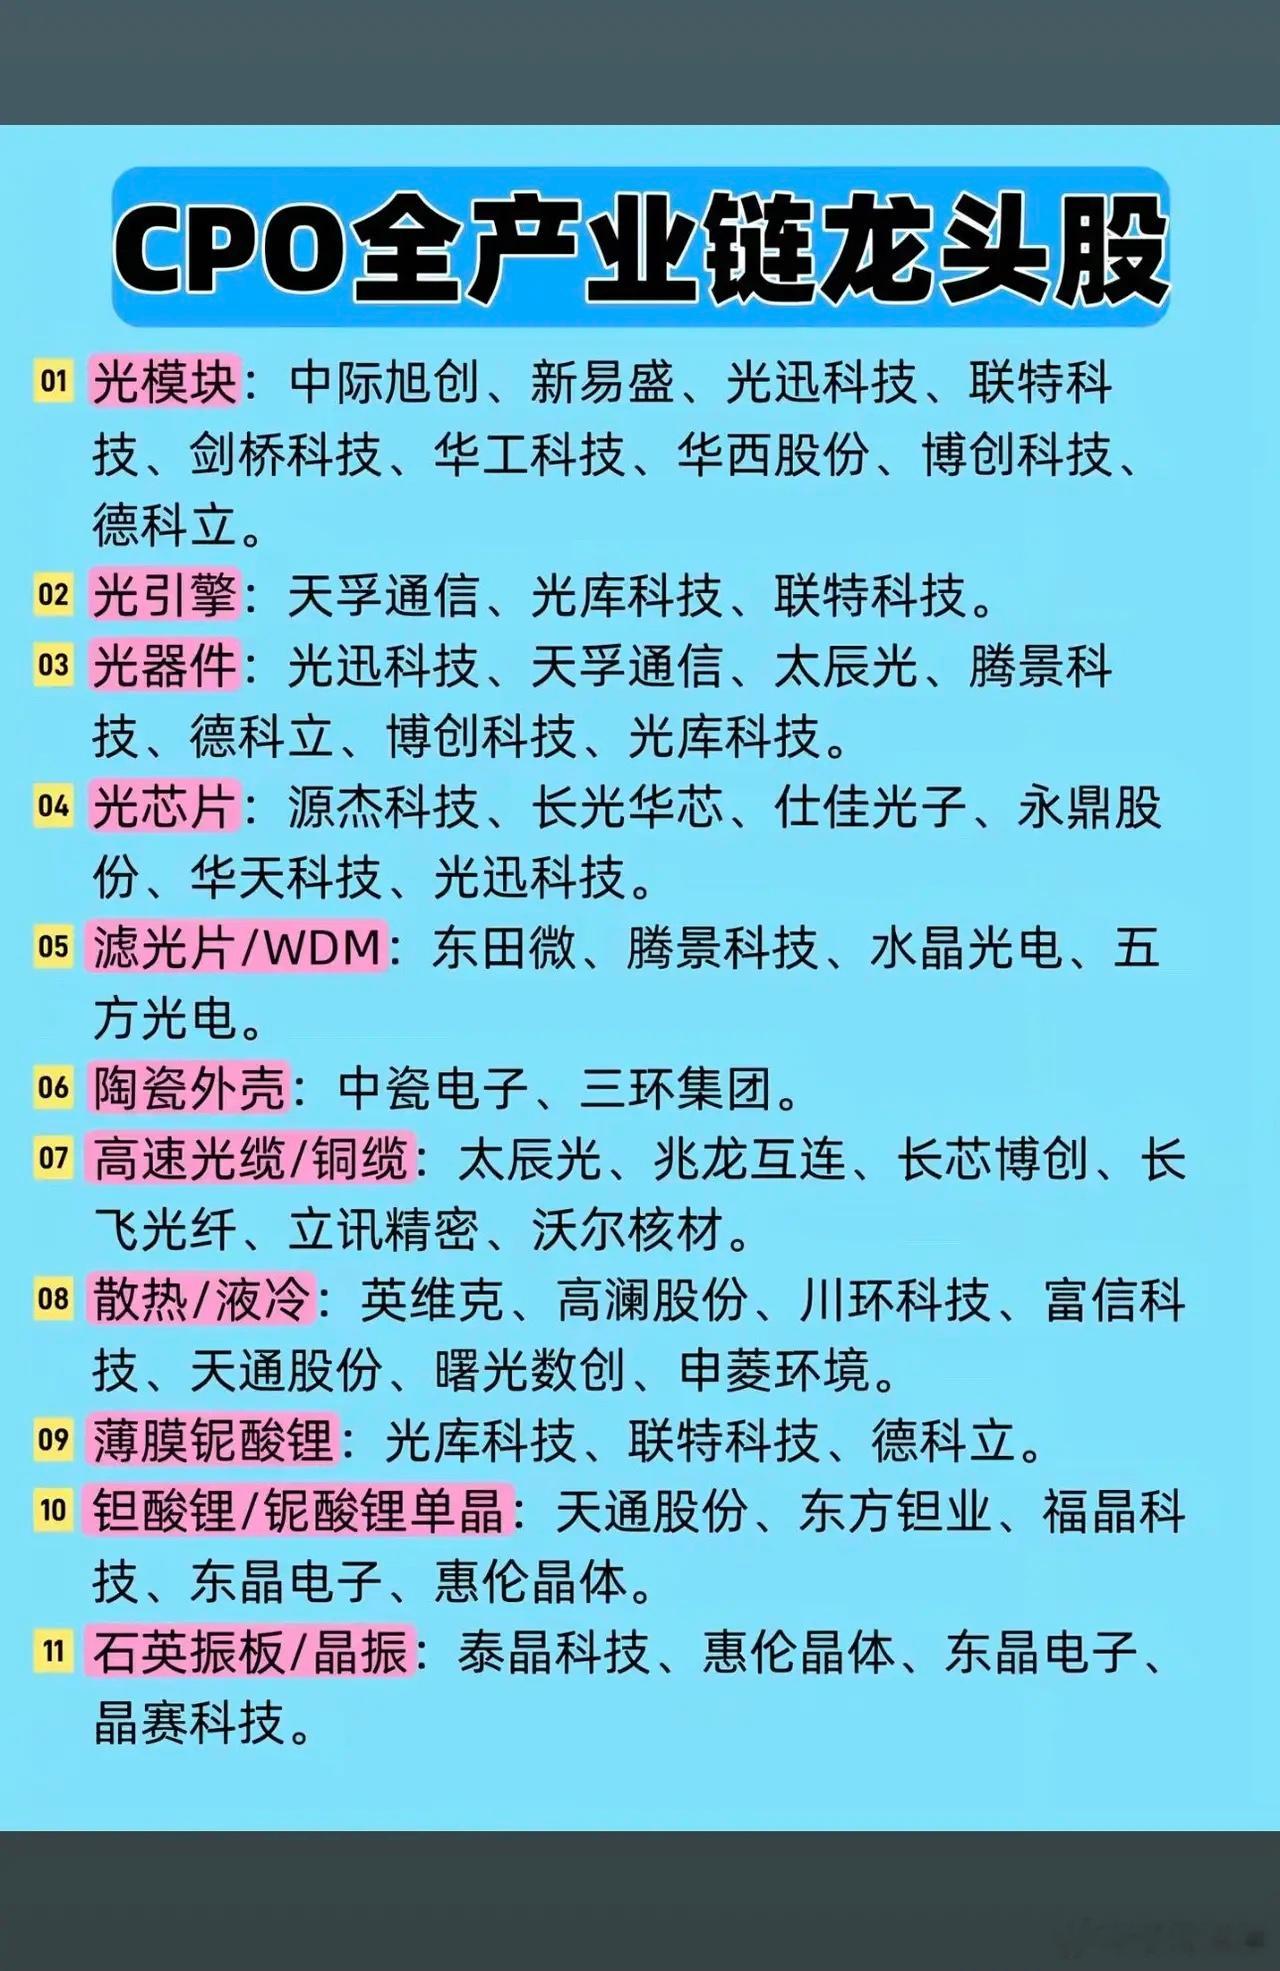
大摩——共封装光学技术短期内不太可能冲击高端覆铜板需求
1、核心判断:CPO 属于长期演进风险,不会短期颠覆需求。2026‑2028 年受成本、良率、可靠性、散热等工程瓶颈制约,CPO 难以全面替代 AI 系统高端高速 CCL,高端 CCL 供求偏紧格局不变,情绪带来的股价杀跌是优质标的配置机会。
2、本次台系 CCL 龙头回调诱因2026‑09‑17 台股大盘收涨,但台光电大跌 7.7%、台耀下跌 6.7%;下跌源于市场恐慌:认为 CPO 把光引擎集成在芯片封装附近,会缩短 PCB 高速走线,进而降低对超低损耗高端 CCL 的需求。
3、2028 年前 CPO 难实质冲击高端 CCL 的原因CPO 全面商用存在多重现实工程障碍:良率低、成本高、系统可靠性不足、现场维修难度大、散热挑战严苛;2026‑2028 周期行业大规模削减高端 CCL 用量的可能性很低,紧平衡逻辑维持。
4、机构投资观点与跟踪重点不调整台光电、台耀盈利预测,维持行业基本面乐观;CPO 悲观预期引发的非理性回调,是逐步建仓窗口。后续重点跟踪:下一代芯片架构互连形态、高端 CCL 实际物料交付进度。