一位股民在社区发帖崩溃嚎啕大哭
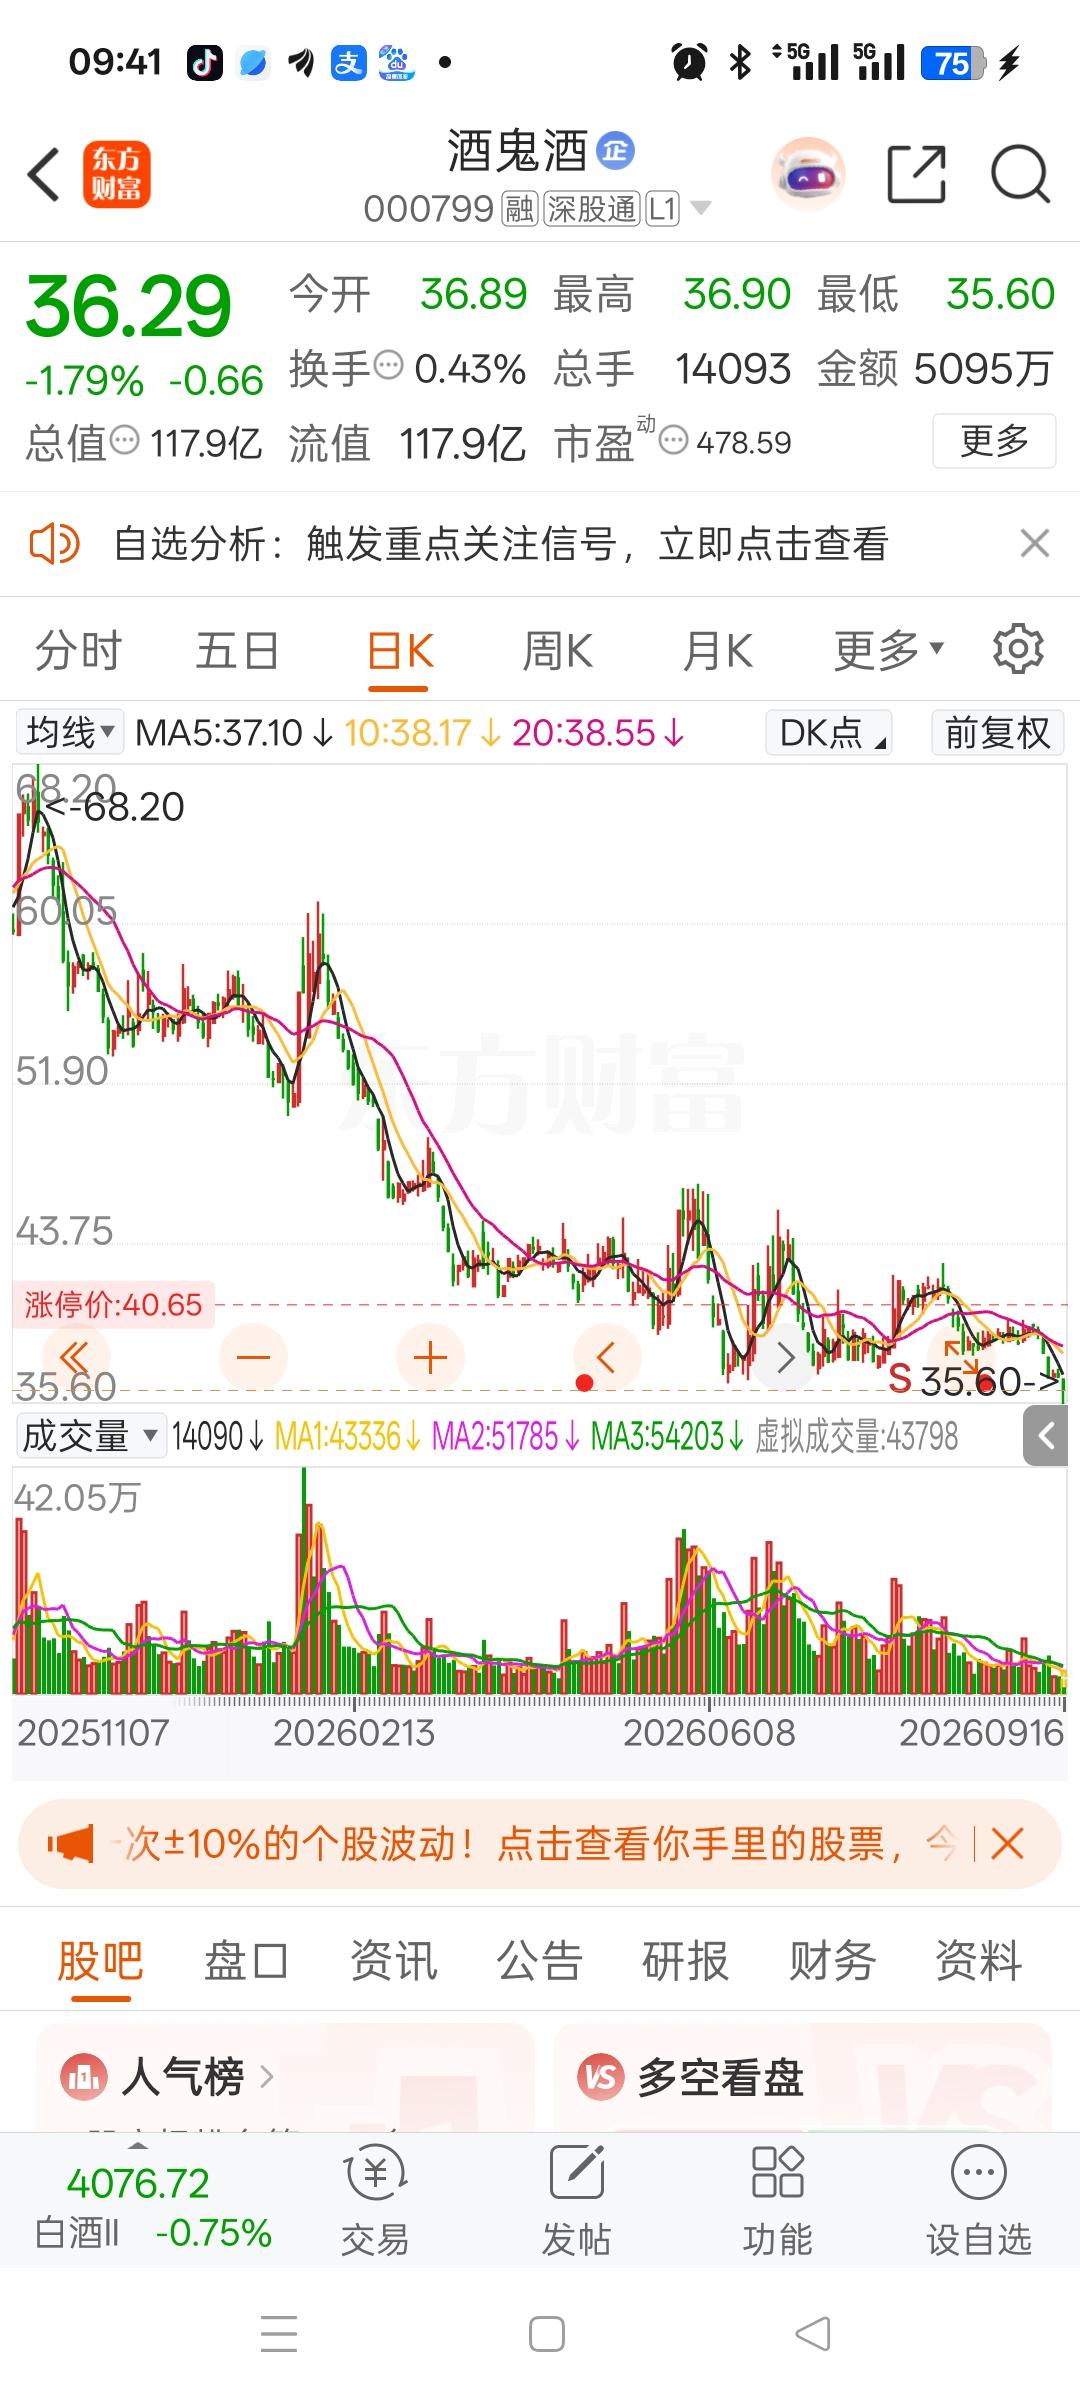
去年11月,他在66元的价位重仓进场,一共投入64万。
64万在66元的成本买入,持仓一路扛到现在,股价跌到36.29元,近乎腰斩。
这笔资金现在仅剩约35.27万,浮亏大约28.73万,亏损比例接近44.9%。
我认为,这个故事最值得讨论的,不是“该割还是该扛”,而是一个很典型的散户误区:把“好行业”“老品牌”“消费股”直接等同于“买了就能稳”。
这三个判断,中间其实隔着估值、业绩、行业周期和买入价格好几道门槛。
这篇故事里最有价值的地方,是它把“成本锚”这件事摆到了桌面上。
很多人被套以后,脑子里只剩一个数字:我的成本是66元。
股价到60元,想着回本再走;到50元,觉得都跌这么多了没必要卖;到40元,又开始盼一次像样反弹。
时间越久,成本价越像一道心理门槛,手里的股票值不值得继续拿,反倒没人重新算了。
买股票真正该盯的,并不是它离自己的买入价还有多远,而是从今天这个位置往后看,公司能不能把利润做回来,行业的供需有没有改善,市场愿不愿意给它更高估值。
66元是持仓人的历史,市场不会专门照顾这个历史。
再看酒鬼酒本身,这轮下跌也不能简单归结为“情绪杀估值”。
公司公开财报显示,2024年营业收入14.23亿元,同比下降49.7%,归母净利润1249.33万元,同比下降97.72%。
到了2025年上半年,营业收入5.61亿元,同比下降43.54%,归母净利润895.5万元,同比下降92.6%。
2025年度业绩预告又明确预计全年亏损,公司在公告里直说白酒行业仍处在深度调整阶段,市场需求减弱,高端和次高端产品承压。
在我看来,这组数据比“K线跌了多少”更值得普通投资者研究。
股价从高位往下走,背后不只是资金不喜欢白酒了,企业自身盈利能力也经历了明显收缩。
只看“白酒是消费刚需”“品牌还在”“以前涨过很多”,很容易把一个行业标签当成护城河。
真正的护城河要落在现金流、渠道、价格体系、库存、动销和利润上,少一项都可能影响估值。
白酒这几年还有个变化很容易被忽略,新华网在对白酒行业的年度观察里提到,2025年前三季度20家A股白酒上市公司营收合计同比下降5.90%,归母净利润合计同比下降6.93%,第三季度降幅更大。
酒鬼酒这类中小酒企承受的压力更明显。
行业从扩张期走进存量竞争,过去依靠提价、招商、扩渠道就能增长的玩法没那么顺了,消费者也在往大众价位、低度化、多场景方向变化。
我的看法是,白酒并没有突然变成一个“坏行业”,只是过去那种“只要拿得久就能回去”的思路已经很危险。
行业调整时,头部品牌和中小品牌的差距可能越拉越大,同一家公司的不同价格带也会出现完全不同的表现。
拿“整个白酒板块迟早反弹”去替代对单家公司的判断,本质上是在用一个大故事掩盖一个具体持仓问题。
酒鬼酒也并非没有动作。公司2025年已经在产品体系、渠道库存和消费场景上做调整,2026年半年度报告也已披露,企业经营变化仍要靠一份份定期报告持续验证。
市场还出现过阶段性反弹,5月底酒鬼酒曾录得涨停。这说明股价并不是一条直线往下,问题在于反弹能不能变成趋势,最终还得靠经营结果接力,单靠一次板块情绪很难证明拐点已经出现。
这也是我不太赞成“跌一半就必须死扛”的原因。
亏损比例不是投资逻辑。跌50%的股票要涨100%才能回到原价,这个数学关系很残酷,可更关键的是,未来有没有支撑它涨100%的业绩和估值条件。
要是公司基本面继续变弱,成本越高越不能成为继续持有的理由;要是经营真的修复,投资者也该用新的财务数据和估值去判断,而不是只盯着解套线。
我也不赞成看到大跌就情绪化割肉。把“割肉”和“死扛”摆成二选一,本身就把问题问窄了。
更成熟的做法,是重新评估仓位、现金需求、风险承受能力和公司基本面,再决定减仓、观察还是继续持有。
尤其是64万元这种重仓,如果这笔钱占家庭可投资资产很高,风险已经不只是某只股票涨跌,而是单一资产波动会不会影响正常生活。
投资里最难的不是买到最低点,也不是每次都能逃在高位,而是愿意承认原来的判断可能需要更新。
白酒有周期,企业有强弱,估值也会变。
尊重市场、尊重数据、量力而行,比拿情绪和成本价硬扛更重要。
投资有风险,决策要建立在公开信息、个人财务状况和理性判断上,别让一次错误仓位变成长期生活压力。
评论列表