一位股民在股吧里高兴得手舞足蹈!
8月份的时候,他在3.4元重仓进场,总投入204000元。
这一拿,硬生生熬了将近一个月,中间股价来回震荡,好几次差点磨掉了耐心,心里七上八下,一度怀疑自己是不是选的方向不对。
我认为,这个故事真正值得聊的,并不是一个股民终于等来涨停有多兴奋,而是很多散户最容易忽略的一件事:股价涨停是一回事,公司到底发生了什么又是另一回事,两件事不能混在一起看。
网帖里提到,有股民8月份在3.4元附近重仓买入,总投入20.4万元,之后扛着震荡一直没走。
单看数字倒是能算得通,20.4万元按3.4元算,大约对应6万股。
可这只是数学上能对上,账户是不是真的买了这么多,成交价是不是正好3.4元,中间有没有补仓减仓,公开渠道都没有办法核实。
在我看来,自媒体写股票故事最容易踩的坑,就在这里。
股吧截图能证明有人发过这段话,不代表截图里的持仓已经被交易所或者上市公司确认。
把它当作一个普通投资者的经历来讲没问题,把它包装成已经核实的真实交易记录,就过头了。
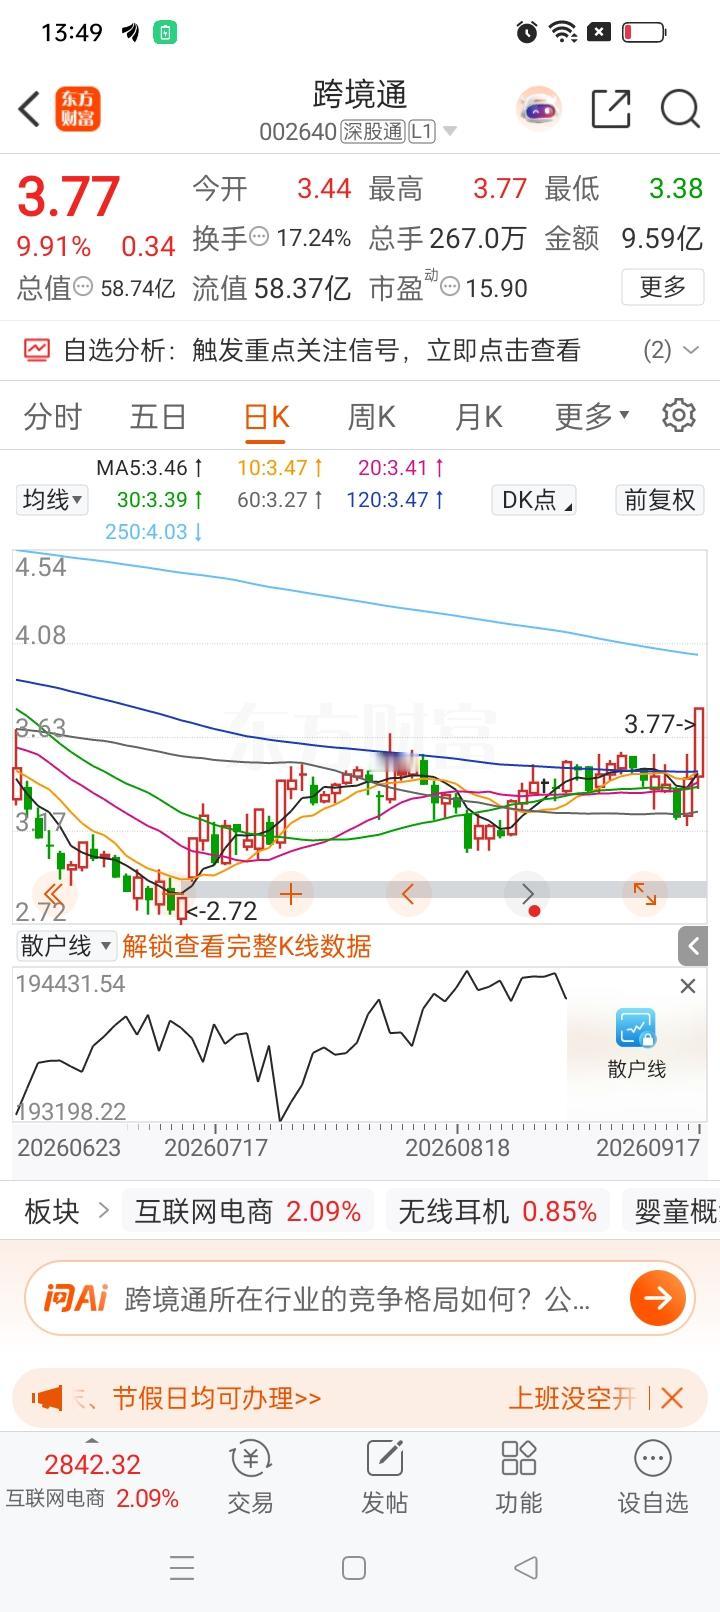
真正能够核实的是股价,跨境通在9月17日确实走出了涨停行情,收盘价3.77元,涨幅9.91%,当天换手率19.29%,成交额10.79亿元,还因为涨幅偏离值达到规定标准登上龙虎榜。
证券时报数据宝披露,龙虎榜前五大买卖营业部合计净买入约2.14亿元,其中深股通净买入5319.63万元。
可文章如果放到9月18日发布,就不能再写“今天终于封板”。
9月18日跨境通收盘3.70元,跌1.86%,换手率22.91%。
前一天涨停,第二天高换手震荡,这两个交易日连起来看,比单独拿一个涨停板讲故事更有意思。
我的看法是,涨停最容易制造一种错觉,好像市场突然对一家公司形成了高度一致的看法。
实际上高换手恰恰说明买卖双方分歧很大。
有人觉得还能继续涨,有人看到涨停后选择兑现,有短线资金追热点,也有原本套住的筹码趁着价格起来选择离场。
一个板,里面可能站着完全不同的交易逻辑。
这家公司做什么,倒没有太多悬念。
跨境通主营跨境进口电商和跨境出口电商,过去披露的主要商品涉及服装、家居、配饰、母婴和保健品等品类。
进口业务占公司收入的大头,出口端则保留快时尚、自有品牌以及第三方平台等业务。
简单理解,就是一头连接海外品牌和国内消费者,一头连接中国商品和海外消费者。
不少人把9月17日的涨停直接归结为“跨境电商风口又来了”。
我更愿意说,题材只能解释市场为什么愿意看它,不能单独解释公司值多少钱。
真正值得研究的是财务变化,跨境通过去几年的麻烦并不小。
2025年公司实现营业收入约54.37亿元,归属于上市公司股东的净利润亏损约4.17亿元。
到2025年末,公司合并报表未分配利润约为负46.97亿元,历史包袱依旧很重。公司自己在公告里也提到,要继续聚焦核心业务、剥离低效亏损业务。
到了2026年上半年,报表确实出现了一个很醒目的变化:扭亏。
很多投资者看到“扭亏为盈”四个字,第一反应往往是主营业务已经翻身。
我觉得这里最值得多看一眼,公司在业绩预告里写得很清楚,深圳飒芙进入破产清算后,公司失去对它的控制权,这家公司不再纳入合并报表。
深圳飒芙前期存在超额亏损,出表后确认了一笔大额投资收益,预计对上半年净利润影响约1.6亿至1.7亿元,而且公司明确把这笔收益归为非经常性损益。
这句话非常关键,我的看法是,跨境通现在更准确的状态应该叫“报表结构得到修复,亏损主体得到剥离,经营压力有所减轻”,还不能只凭半年的利润数字,就下结论说公司已经完成彻底反转。
判断一家企业有没有真正走出来,后面还得看扣除非经常性损益后的盈利情况,看进口业务能不能保持利润,看出口业务能不能稳住收入,看经营现金流能不能跟得上。
这几个东西,比一个涨停板耐看得多。
我一直觉得,真正成熟的投资者跟“能不能拿住”没有直接关系。
该拿的时候拿,该重新评估的时候重新评估,比单纯比谁更能熬有价值。
一次涨停只能证明当天买盘很强,不能证明未来已经写好。
9月17日封板,9月18日又出现高换手回落,本身就是最现实的提醒。
市场每天都在重新定价,没有哪一个涨停板能够替投资者免掉风险。
看到别人赚钱,可以研究他的逻辑;看到别人晒仓位,没必要复制他的仓位。
尊重市场规律,尊重公开信息,也尊重自己的风险承受能力,靠事实做判断,比追着情绪跑更重要。
赚不赔的交易,更不存在一张截图就能复制的答案。
理性投资、独立判断、量力而行,才是面对市场波动更稳妥的态度。