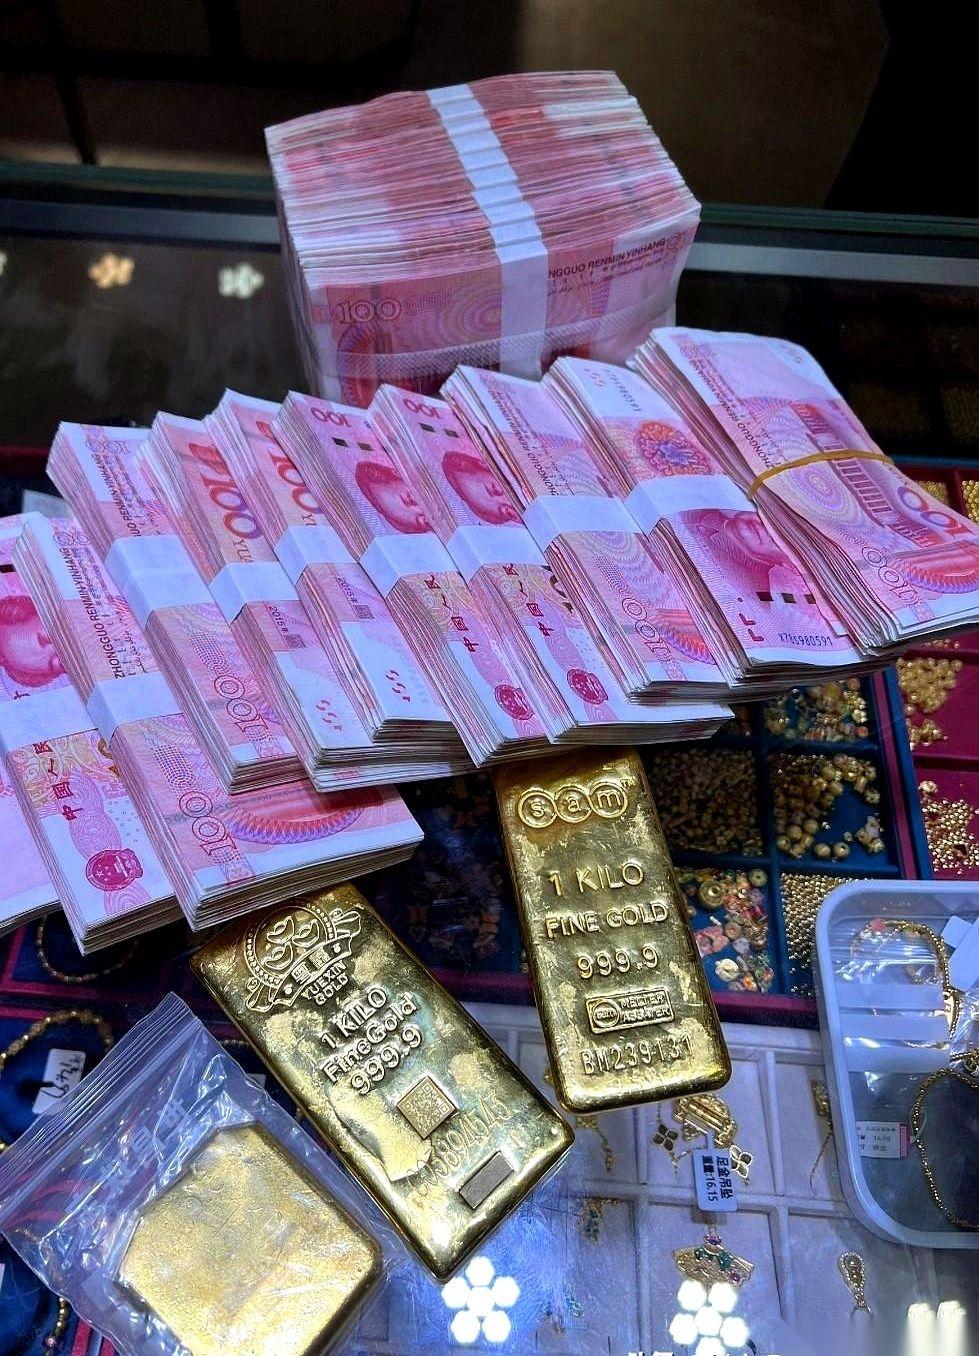
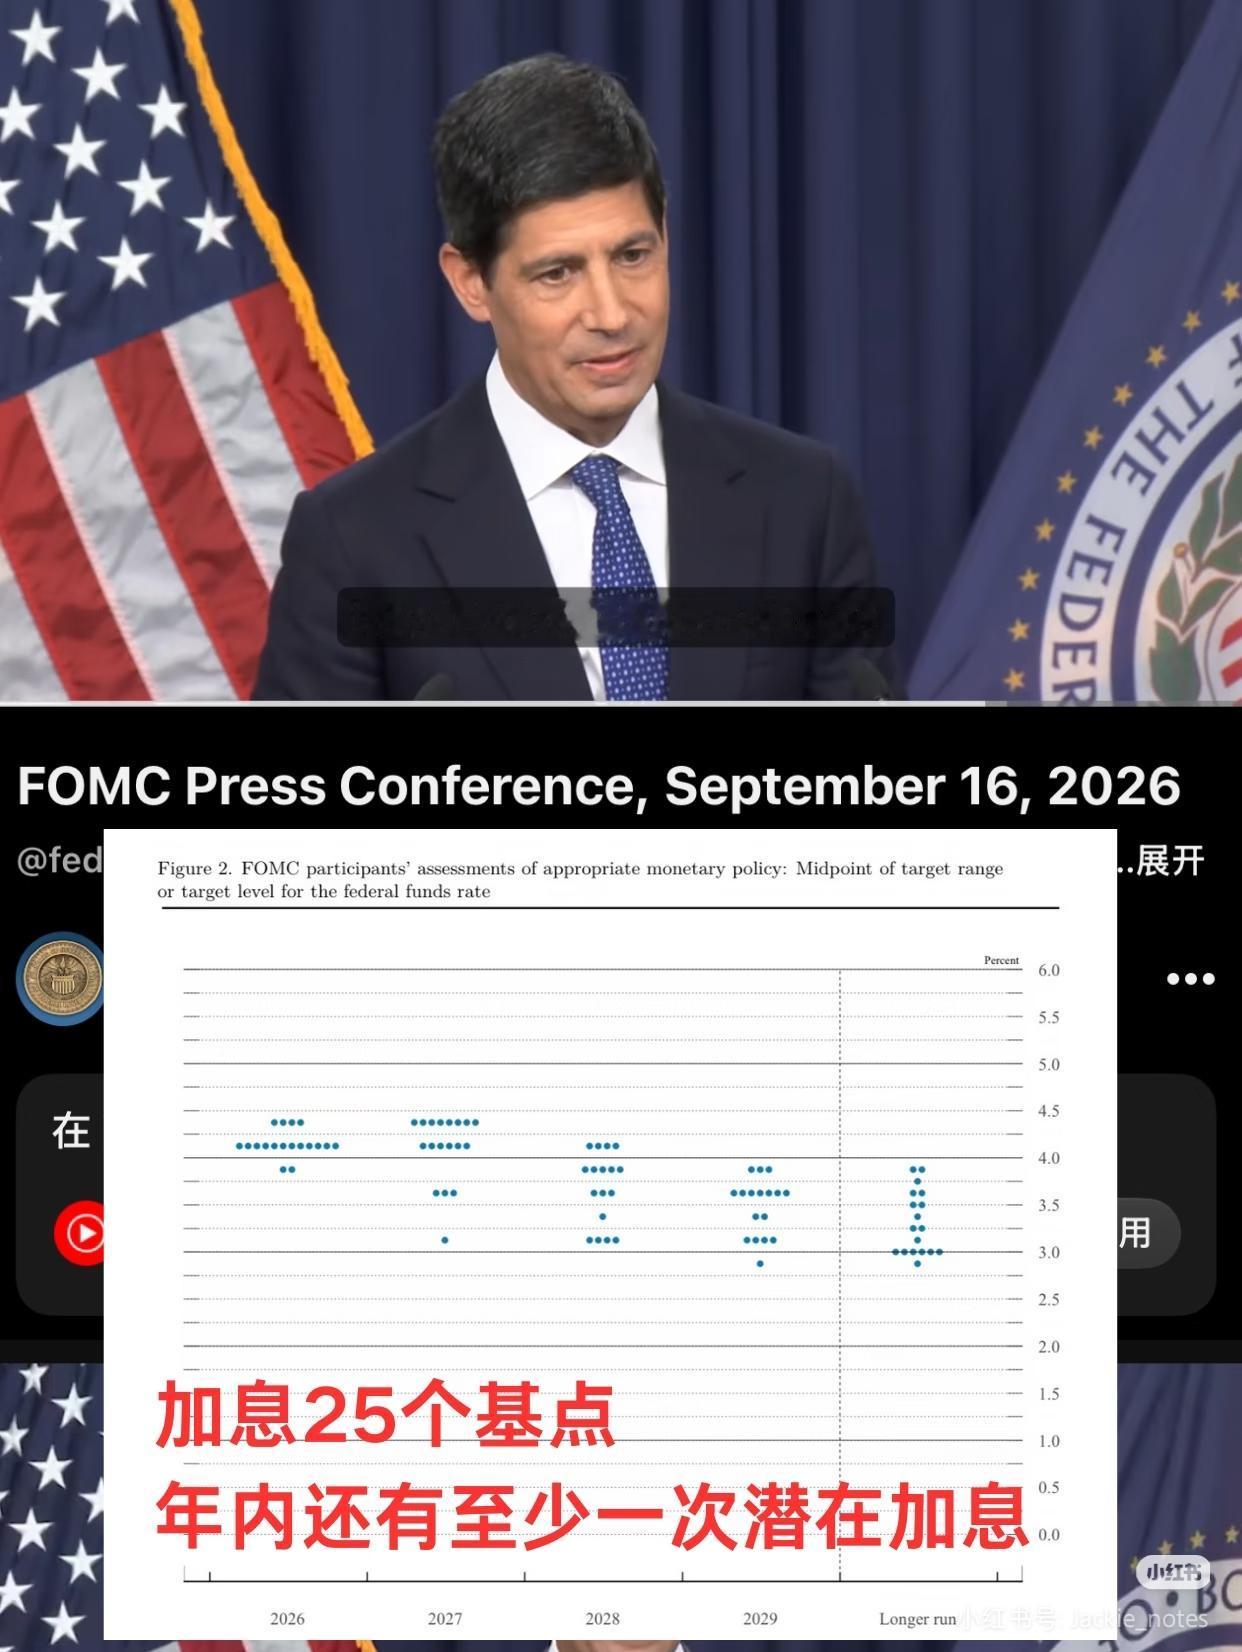
美联储9月加息概率逼近90%,网上一篇20年投资老手的复盘帖直接扯下了遮羞布。不少人急得直跺脚,下意识想把手里的资产挂牌甩卖,把现金全塞进银行死期。但这篇帖子把话挑明了:真到了起风的时候,普通人手里的房子、黄金和存款,到底谁先死?
答案,跟90%的人想的完全相反。
死得最快、最惨的,根本不是天天报价跳水的黄金,而是那些带着高杠杆的边缘房产。
别老盯着房贷利率降了多少,真正的催命符叫“收入断档”。大环境稍微打个喷嚏,工资晚发两个月,几千上万的月供立刻就能把一个普通家庭逼到墙角。
你以为房子能保底?去看看那些三四线城市、远郊的非刚需房。真到了急用钱想变现的节骨眼,你就算把价格挂到吐血,中介半个月连个看房电话都不会打给你。几百万的账面财富,瞬间变成一堆搬不走、卖不烂的废砖头。
紧接着是黄金。
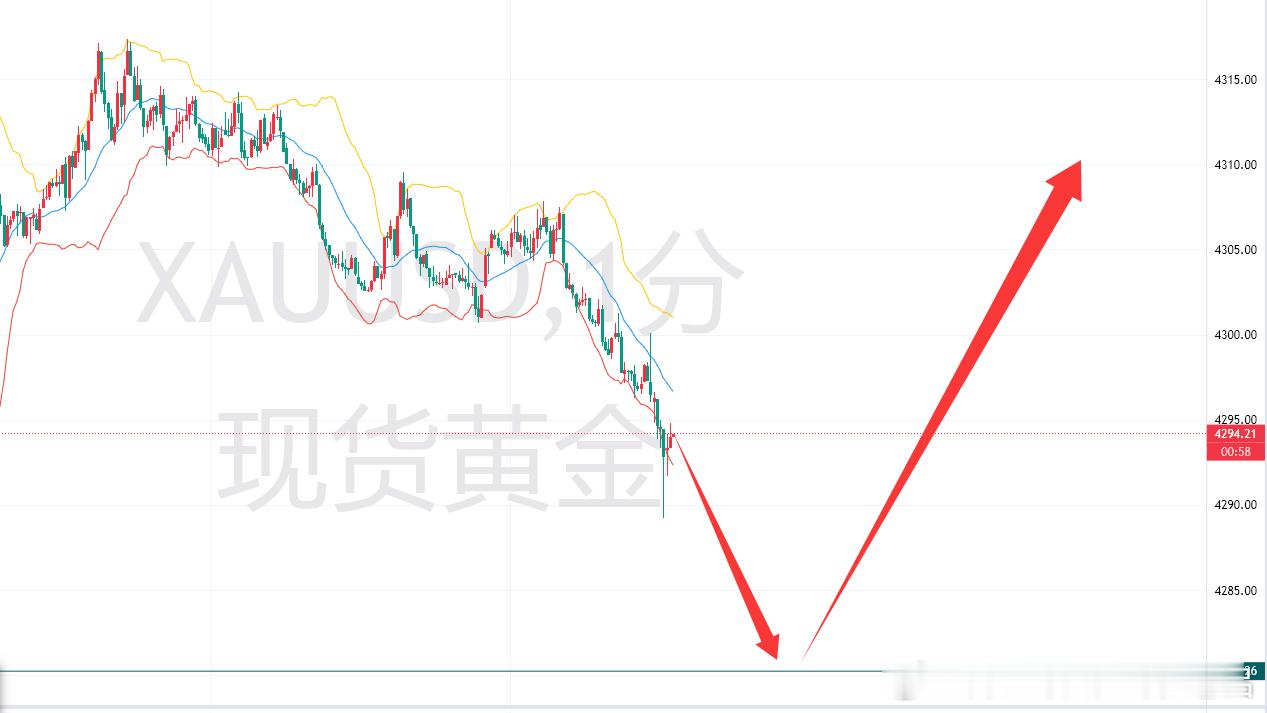
美联储一放话,金价上蹿下跳。多少加杠杆炒短线的散户,半夜盯着手机屏幕,手心里全是汗,稍微一个跌幅就把本金亏个底朝天。
但你翻开世界黄金协会的底牌看看,二季度全球央行直接净扫货289吨,猛增62%。这帮真正的大佬根本不在乎明天的涨跌,跌多了就拿麻袋装。真正死在沙滩上的,从来不是黄金本身,而是那些借钱炒短线、做着暴富梦的赌徒。只要你不碰杠杆,分批拿在手里,跌了就当给未来的自己攒个硬通货。
最后,是所有人都觉得最安全的避风港——存款。
看着保本保息,一分钱不少,很多人一慌就把家底全存成了死期。但这却是一把最要命的“慢刀子”。
利息往下走,物价往上顶。钱死死躺在银行账户里,表面上看一毛没少,可等你三年后取出来去逛菜市场,原本能买两斤排骨的钱,现在连一斤半都割不下来。它不会让你一夜破产,就是不知不觉把你兜底的实力全抽干。
看透了吗?高杠杆的闲置房是明面上的硬伤,碰杠杆的黄金是绞肉机,而死存钱则是温水煮青蛙。
普通人想守住家底,降负债、戒赌性,比瞎折腾重要得多。
现在问题来了:如果你手里刚好有五十万闲钱,你是选择排队去提前还房贷,还是买根金条压箱底?